


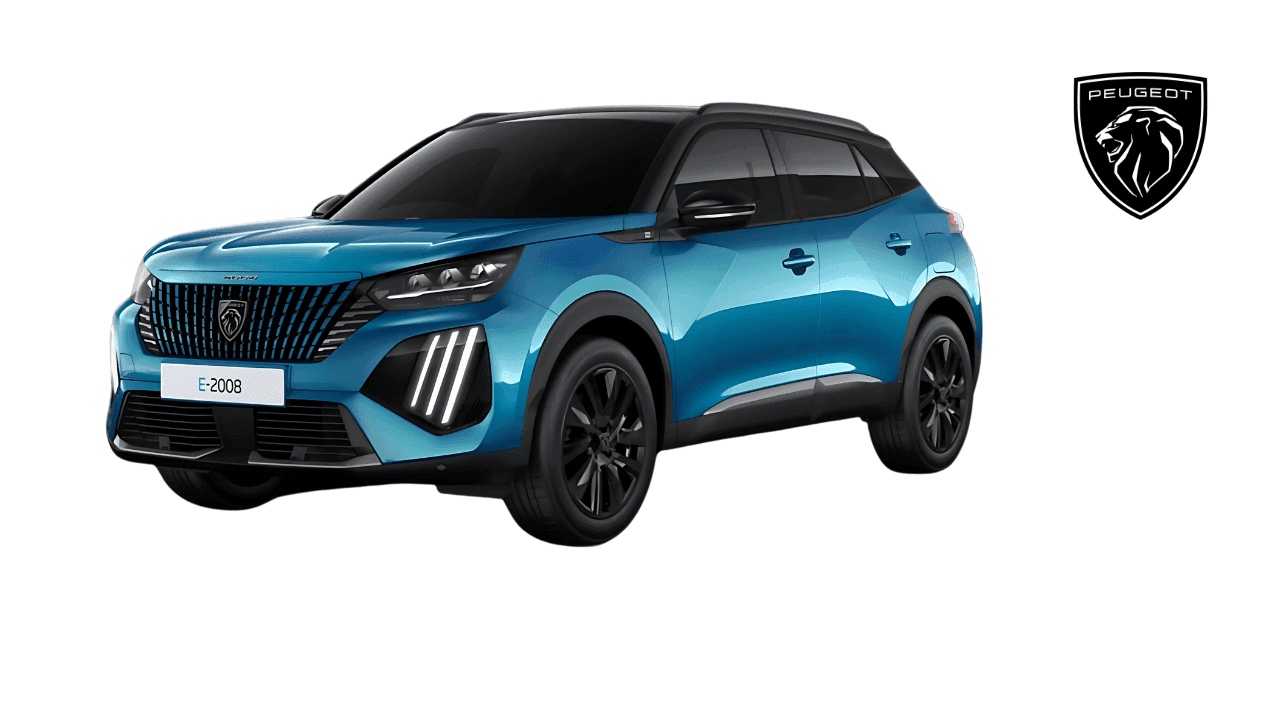
Renault e-2008 Kasko Fiyatları Ne Kadar? 2026 Renault e-2008 Kasko Fiyatları Ne Kadar?
Renault e-2008 model bir elektrikli araç için kasko sigortası fiyatları sabit olmayıp çeşitli faktörlere göre değişir. Kasko priminin temelini aracın kasko sigortası değeri oluşturur. Türkiye Sigorta Birliği (TSB) tarafından her ay yayınlanan Kasko Değer Listesi, aracın marka, model ve model yılına göre piyasa değerini belirler. Bu listedeki değer, sigorta şirketlerinin poliçe bedelini hesaplamasında baz alınır. Örneğin 2026 model Renault e-2008’in kasko değeri, piyasa koşullarına göre listede belirtilir ve poliçe teklifi bu değere yakın bir rakam üzerinden çıkarılır. Kasko fiyatını etkileyen diğer unsurlar arasında sigortalının yaşı ve sürüş geçmişi, aracın kullanım şekli (bireysel/şirket, ticari kullanım), ikamet edilen il, seçilen teminat kapsamı ve muafiyet (hasar olursa sigortalının katılım payı) gibi detaylar bulunur. Risk düzeyi yüksek görülen genç sürücüler veya yoğun kullanım, primi artırabilir. Öte yandan alarm, GPS takip cihazı gibi güvenlik donanımları indirim getirebilir. Hasarsızlık indirimi de önemli bir etkendir – önceki yıllarda kaskosu olup hiç hasar yapmayan sürücüler daha uygun fiyatlı teklif alırlar. 2026 yılı itibarıyla enflasyon ve parça maliyetlerindeki artışlar nedeniyle kasko primlerinde genel bir yükseliş trendi gözlenmektedir. Sektörel ortalamalara göre kasko primi genellikle araç değerinin %1–2’si civarında şekillenmektedir. Bu hesapla, örneğin değeri 1.000.000 TL olan bir Renault e-2008 için yıllık kasko poliçesi primi yaklaşık 10.000–20.000 TL aralığında teklif edilebilmektedir. Elbette bu bir tahmini aralıktır; en doğru fiyatı öğrenmek için aracınızın bilgileriyle sigorta şirketlerinden veya aracı kurumlardan teklif almanız gerekir. Sigorta şirketleri rekabetçi piyasada farklı indirim ve kampanyalar uygulayabileceğinden, birden fazla teklif karşılaştırmak en uygun kasko fiyatını bulmanıza yardımcı olur. Ayrıca poliçede teminat kapsamı genişledikçe (örneğin aksesuar güvencesi, yeni değer klozu, ikame araç hizmeti vb. eklendikçe) primin de artacağını unutmamalısınız. Sonuç olarak, Renault e-2008 kasko fiyatları 2026 yılında kişiye ve poliçe detaylarına özel olarak belirlenir; net bir rakam ancak detaylı sorgulama ile ortaya çıkar. Resmî Kasko Değer Listesi bu konuda ilk başvuru kaynağı olmalı, sonrasında sigorta acentenizle iletişime geçerek güncel teklifleri almalısınız.
Renault e-2008 Kasko Teklifi Al, En Uygun Renault e-2008 Kasko Fiyatları
Kasko teklifi almak, Renault e-2008 sahibi araç sahipleri için birkaç basit adımı içerir. İlk olarak, aracın model bilgileri, model yılı ve kullanım amacı gibi veriler hazır bulundurulmalıdır. Teklif alırken sigorta firmasına genellikle şu bilgiler verilir:
- Araç Bilgileri: Aracın marka-modeli (Renault e-2008), model yılı, motor gücü/versiyonu ve kasko değeri (TSB Kasko Değer Listesi’ne göre) istenir. Bu değer, poliçenin teminat tutarını belirler.
- Sürücü ve Kullanım Bilgileri: Aracı kullanacak kişi(lerin) ehliyet yaşı ve geçmiş kazaları, ikamet edilen şehir ve aracın kullanılacağı ortalama kilometre, ticari veya özel kullanım durumu belirtilir. Bu bilgiler risk priminin hesaplanmasında etkilidir.
- İstenen Teminatlar: Standart kasko teminatının yanı sıra ek teminat istekleri (ör. doğal afet, terör, aksesuar, ihtiyari mali mesuliyet vb.) varsa iletilir. Teminat kapsamı genişledikçe prim de artar, bu nedenle ihtiyaçlara uygun bir kapsam seçilmelidir.
- Muafiyet ve Ödeme Tercihleri: Teklif aşamasında hasar durumunda uygulanacak muafiyet tutarı da belirlenebilir (örneğin her hasarda ilk X TL’yi sigortalı öder). Muafiyet konulması prim ücretini düşürür. Ayrıca peşin veya taksitli ödeme tercihi de teklifi etkileyebilir.
Bu bilgileri toplayan sigorta şirketi veya aracı platform, size poliçe fiyat teklifini sunacaktır. En uygun kasko fiyatını bulmak için birden fazla şirketten teklif almak önemlidir. Türkiye’de faaliyet gösteren 47 hayat dışı sigorta şirketinin büyük bölümü kasko branşında ürün sunmaktadır. Bütün şirketler, Sigorta ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından lisanslı olup Türkiye Sigorta Birliği (TSB) üyesidir. Dolayısıyla teklif alacağınız tüm firmalar yasal olarak aynı genel şartlara tabidir. Karşılaştırma yaparken, sadece prim tutarına değil teminat kapsamlarına, hasar anındaki hizmetlere ve acente/servis ağına da dikkat ediniz. En düşük fiyat, her zaman en uygun poliçe anlamına gelmeyebilir; kapsam dar ise hasar anında maddi kayıp yaşanabilir. Örneğin, bazı temel kasko teklifleri sadece dar kasko (sınırlı teminat) içerirken, biraz daha yüksek primli bir teklif genişletilmiş kasko olabilir ve deprem, sel, terör gibi ek riskleri de kapsayabilir. Teklif alım kanalları olarak, sigorta acenteleri, sigorta şirketlerinin web siteleri veya karşılaştırma platformları kullanılabilir. Online kanallar üzerinden bilgi girişi yaparak anında fiyat teklifi almak mümkündür. Resmî olarak tüm poliçeler SBM (Sigorta Bilgi ve Gözetim Merkezi) sistemine işlendiğinden, internetten alınan bir kasko poliçesi ile acenteden alınan arasında güvence farkı yoktur. Önemli olan, ihtiyaçlarınızı tam karşılayan ve bütçenize uygun poliçeyi, güvenilir bir şirketten temin etmektir. Tüm teklifleri değerlendirip en uygun Renault e-2008 kasko fiyatını bu şekilde bulabilirsiniz.
Renault e-2008 Kasko Değeri Hesaplama, Renault e-2008 Kasko Oranları
Kasko değeri hesaplama, aracınızın sigorta bedelini belirleme işlemidir. Türkiye Sigorta Birliği her ay Araç Kasko Değer Listesi yayınlayarak tüm marka ve modellerin piyasa değerini sigorta sektörüyle paylaşır. Bu listeye göre Renault e-2008’in ilgili model yılı için belirlenen kasko değeri, aracın sigortalanabileceği azami tutardır. Örneğin, 2025 model Renault e-2008’in listede belirtilen değeri, aracın ortalama piyasa fiyatına denk gelecek şekilde saptanır. Sigorta şirketleri, poliçede “araç bedeli” olarak bu tutarı veya anlaşmaya göre daha düşük bir bedeli esas alır; ancak genellikle TSB’nin kasko listesi referans alınır. Kasko oranları kavramı, kasko priminin aracın değerine oranını ifade eder. Sigorta primi, risk değerlendirmesi sonucu araç değerinin belirli bir yüzdesi olarak hesaplanır. Örneğin, hasarsız bir sürücü için standart kapsamlı bir poliçede prim oranı aracın bedelinin yaklaşık %1’i civarında olabilir. Risk faktörlerine (sürücünün kaza geçmişi, yaş, araç kullanım sıklığı gibi) bağlı olarak bu oran %2 veya üzerine de çıkabilir. Dolayısıyla kasko oranı her araç ve sürücü için farklılık gösterir. Sektörde ortalama bir araç için kasko priminin, araç değerinin binde 10-20’si bandında oluştuğu görülmektedir. Bu oranın içerisinde vergi (%0, sigorta poliçelerinden damga vergisi alınır) ve komisyon giderleri de dahildir. Renault e-2008 gibi elektrikli bir aracın kasko değerini hesaplamak için, TSB’nin sunduğu online sorgulama araçlarını kullanabilirsiniz. Örneğin, Gelir İdaresi Başkanlığı (GİB) veya TSB’nin web sitesindeki ilgili bölüme araç model yılınızı, markayı ve modeli girerek güncel kasko değerini öğrenmek mümkündür. Kasko değer listesi 15 yaşa kadar tüm araçları kapsar; daha eski araçlar listede yer almaz çünkü piyasa rayiçleri standart değildir. Renault e-2008 nispeten yeni bir model olduğu için 2024, 2025, 2026 gibi model yıllarının tamamı listede görülecektir. Bu sayede ikinci el bir e-2008 alsanız bile, ilgili yıla ait kasko bedelini kolayca bulabilirsiniz. Kasko değeri hesaplanırken aracın opsiyonel aksesuarları veya sonradan takılan donanımları da göz önünde bulundurulabilir. Genel şartlara göre, fabrika çıkışı standart ekipmanlar otomatik olarak sigorta kapsamına dahildir. Sonradan eklenen özel aksesuarlar ise poliçeye ayrıca değerleri belirtilerek dâhil edilebilir. Bu durumda kasko değeri, aksesuarların değeri eklenerek yükseltilebilir. Özetle, Renault e-2008’in kasko değeri resmi listeden öğrenilip, bu değerin belirli bir yüzdesi oranında prim hesaplanır. Kasko oranları; sürücüden, aracın bulunduğu ile, seçilen teminatlardan ve hasarsızlık durumundan etkilendiği için her poliçede değişkenlik gösterir. Poliçenizi yaptırmadan önce aracınızın kasko değerini kesin olarak tespit etmeli ve birden fazla sigorta şirketinden teklif alarak hangi oranda prim uygulandığını karşılaştırmalısınız. Bu şeffaf hesaplama sayesinde ödediğiniz primin makul ve tutarlı olup olmadığını anlayabilirsiniz.
Renault e-2008 Kasko Sorgulama
Kasko sorgulama, araç sahiplerinin poliçeleri ve araçları ile ilgili kasko bilgilerini kontrol etmesi işlemidir. Türkiye’de dijitalleşme sayesinde kasko poliçenizin detaylarını öğrenmek ve doğrulamak oldukça kolaydır. E-Devlet Kapısı üzerinden sunulan “Özel Sigortalarım” hizmeti ile farklı sigorta şirketlerinden yaptırdığınız tüm poliçelere tek ekrandan erişebilirsiniz. Bu uygulamada, adınıza kayıtlı aktif veya süresi bitmiş kasko poliçelerinin özet ve detay bilgilerini görebilir; poliçenin bitiş tarihini, teminatlarını ve hasar kayıtlarını inceleyebilirsiniz. Ayrıca yenileme tarihi yaklaşan poliçeler için kalan gün bilgisi de görüntülenir. Dolayısıyla Renault e-2008’inizin kaskosu var mı, ne zaman bitiyor, teminatları neler? gibi soruların cevabını e-Devlet üzerinden sorgulayabilirsiniz. Bir diğer kasko sorgulama yöntemi, Sigorta Bilgi ve Gözetim Merkezi (SBM) sistemini kullanmaktır. SBM’nin sunduğu hizmetlerle plaka veya poliçe numarası ile araçların sigorta durumları kontrol edilebilir. Örneğin, ikinci el bir araç satın almadan önce, aracın plakasını girerek geçmişte kasko poliçesi yapılıp yapılmadığını ve varsa hasar geçmişini öğrenebilirsiniz. SBM’nin mobil uygulaması veya web servisleri üzerinden ücretli olarak hasar sorgulama yapıldığında, aracın kasko hasar kayıtları (varsa) raporlanır. Bu, aracın önceki kazaları ve tamir bilgileri hakkında fikir verir ki kasko primi hesaplanırken bu geçmiş önem taşıyabilir. Kasko değer sorgulama da sık yapılan bir işlemdir. Aracınızın güncel kasko değerini öğrenmek için TSB veya GİB üzerinden sorgulama yapabilirsiniz (TSB’nin Kasko Değer Listesi bölümünde aracın model yılı, markası ve modeli girilerek değer alınabiliyor). Gelir İdaresi Başkanlığı, Motorlu Taşıtlar Vergisi hesaplamasında da kullanılan kasko değerlerini internet sitesinde yayınlamaktadır. Bu sayede, Renault e-2008 aracınızın her yıl için belirlenen sigorta değerini sorgulayabilir ve poliçenizin bu bedel üzerinden düzenlenip düzenlenmediğini kontrol edebilirsiniz. Eğer mevcut bir kasko poliçeniz varsa, poliçe üzerinde yazan bilgileri de inceleyerek sorgulama yapabilirsiniz. Poliçede sigortalı araç bilgileri, teminat tutarları, özel şartlar ve hasarsızlık indirimi basamağı gibi bilgiler yazar. Poliçe şartlarınızı dikkatlice okuyup anladığınızdan emin olunuz. Özellikle hasarsızlık indirim durumunuz, araç aksesuar listesi, muafiyet oranı gibi detaylar poliçede belirtilmiştir. Anlamadığınız bir husus olursa acentenize veya sigorta şirketinize danışmak önemlidir. Son olarak, kasko sorgulaması kapsamında, bazı araç sahipleri anlaşmalı servis veya poliçe geçerlilik kontrolü gibi konuları da merak eder. Poliçenizin geçerli olduğunu, primlerinizin ödendiğini teyit etmek için yine SBM’nin Poliçe Sorgulama hizmetini kullanabilirsiniz. Bu sayede poliçenin yürürlükte olduğu, hangi şirketten düzenlendiği ve hangi tarihlere kadar geçerli olduğu bilgisine ulaşırsınız. Özetle, Renault e-2008 kasko poliçenizle ilgili tüm sorgulamaları dijital platformlar üzerinden hızlıca yapmak mümkündür; e-Devlet ve SBM bunun için başlıca ve güvenilir kaynaklardır.
Renault e-2008 Kasko Hizmeti Veren Kasko Firmaları, Renault e-2008 Anlaşmalı Kasko Şirketleri
Türkiye’de kasko sigortası hizmeti veren çok sayıda firma bulunmaktadır. Renault e-2008 gibi bir aracı kasko güvencesine almak için, aracın marka ve modeline özel bir sınırlama yoktur; her lisanslı sigorta şirketi bu araca poliçe düzenleyebilir. 5684 sayılı Sigortacılık Kanunu gereği Türkiye’de faaliyet gösteren tüm sigorta şirketleri SEDDK tarafından denetlenir ve TSB üyesidir. 2024 yılı sonu itibarıyla ülkede 47 adet hayat dışı sigorta şirketi aktif olarak faaliyet göstermektedir. Bu şirketlerin hemen hepsi kasko sigortası branşında ürün sunar. Dolayısıyla, kasko hizmeti veren firmalar arasında tercih yaparken, poliçe şartları ve fiyat açısından en uygun olanı seçme şansınız yüksektir. Belirtmek gerekir ki Türkiye’de kasko sigortaları serbest rekabete tabidir ve tarifeleri şirketten şirkete değişebilir. Kasko şirketleri yasal asgari teminatlar dışında farklılaşan paketler ve asistans hizmetleri ile rekabet ederler. Bazı şirketler geniş servis ağları ve hızlı hasar yönetimi ile öne çıkarken, bazıları da fiyat avantajı sunabilir. Bu nedenle Renault e-2008 için kasko yaptırırken tek bir şirketten değil, birkaç güvenilir şirketten teklif almanız önerilir (örneğin A, B, C gibi şirketlerden – burada özel şirket ismi verilmemektedir). Teklifleri karşılaştırarak fiyatın yanı sıra teminat kapsamlarına da dikkat edin. Otomotiv distribütörleri ve bayileri, yeni araç satışında müşterilerine genellikle anlaşmalı sigorta şirketlerinden kasko teklifleri sunarlar. Renault e-2008 satın alırken bayiniz, iş birliği yaptıkları bir sigorta şirketinin poliçesini önerebilir. Bu anlaşmalı kasko şirketleri bazen ilk yıl için indirimli fiyat veya ek hizmet (örneğin ücretsiz mini onarım, yol yardımı) gibi avantajlar sağlayabilir. Ancak tüketici olarak sizin farklı şirketlerden poliçe yaptırma hakkınız bulunmaktadır; bayinin önerdiği poliçeyi kabul etme zorunluluğunuz yoktur. Önemli olan, poliçe şartlarının sizi tatmin etmesi ve şirketin güvenilir olmasıdır. TSB üyesi olan tüm sigorta şirketleri, devlet güvencesi altında faaliyet gösterir ve herhangi birinin iflası durumunda Güvence Hesabı gibi mekanizmalar tüketiciyi korur. Kasko hizmeti veren firmalar, acente ağı ve dijital kanallar üzerinden hizmet sunar. Türkiye Sigorta Birliği web sitesinde veya Sigorta Bilgi Merkezinde, tüm sigorta şirketlerinin iletişim bilgileri ve unvanları listelenmektedir. Bu listelerden de yararlanarak ihtiyaç duyduğunuzda şirketler hakkında genel bilgilere ulaşabilirsiniz. Ayrıca kasko branşında poliçe düzenlemeye yetkili her şirket, SEDDK tarafından verilen ruhsat çerçevesinde çalışır ve Kasko Sigortası Genel Şartlarına uymak zorundadır. Yani hangi firmadan poliçe alırsanız alın, temel teminat yapısı aynıdır; değişen unsurlar özel şartlar, ek teminatlar ve fiyatlandırmadır. Özetle, Renault e-2008 kasko sigortası için Türkiye’de birçok seçenek vardır. Aracınız elektrikli bir model olduğundan, bazı şirketler pil ve elektrik aksamı konusunda özel teminat maddeleri sunabilir; bu gibi detayları da karşılaştırmakta fayda vardır. Tüm sigorta şirketleri SEDDK denetiminde olduğundan ve olası anlaşmazlıklarda Sigorta Tahkim Komisyonu gibi yasal mercilere başvuru hakkınız bulunduğundan, sektöre genel anlamda güvenebilirsiniz. Poliçenizi yaptırmadan önce şirketlerin müşteri hizmet kalitesi, hasar ödeme geçmişi ve mali yeterliliklerini (örneğin TSB istatistik bültenlerinden prim üretimi verileri) incelemek de kararınızı destekleyecektir. Sonuç olarak, güvenilir ve ihtiyaçlarınıza uygun bir kasko şirketi seçerek Renault e-2008’inizi güvence altına alabilirsiniz.
Renault e-2008 Kasko Hasarsızlık İndirimleri
Hasarsızlık indirimi, kasko sigortalarında poliçe sahibinin hasar yapmadığı süre boyunca biriken ve yenileme priminde indirim sağlayan bir ödül mekanizmasıdır. Renault e-2008 için de geçerli olan bu uygulamada, ilk kasko poliçenizin bitimine kadar hiç hasar ödemesi almamanız durumunda, poliçenizi yenilerken belirli bir oranda indirim kazanırsınız. Bu indirim genellikle ilk yıl %30 civarı başlar ve arka arkaya hasarsız geçen her yıl için artar. Birkaç yıl üst üste hasarsızlık durumunda indirim oranı %50–65 gibi yüksek seviyelere kadar ulaşabilir. Böylece kasko sigortası yaptırdıkça ve hasar yapmadıkça, ödediğiniz prim tutarı düşecektir. Hasarsızlık indiriminin önemli bir özelliği, sigorta şirketinden bağımsız olmasıdır. Yani poliçenizi yenilerken şirket değiştirseniz bile hasarsızlık hakkınız devam eder. Sigorta Bilgi ve Gözetim Merkezi (SBM) tarafından tutulan merkezi kayıt sayesinde, tüm şirketler sürücülerin hasarsızlık kademesini online olarak takip edebilmektedir. Örneğin ilk yıl kaskonuzu şirket X’ten yaptırdınız ve hasar kaydınız olmadı; ikinci yıl daha uygun fiyat veren şirket Y’den poliçe alırsanız, Y şirketi SBM sisteminden sizin 1 basamak hasarsızlık hakkınız olduğunu görür ve indirimli fiyat uygular. Şirket değiştirince indirim bozulmaz. Benzer şekilde, aracınızı sattığınızda da hasarsızlık indirimi hakkınız korunur. Mevcut poliçenizdeki aracı satıp yerine yeni bir araç (örneğin yeni bir Renault e-2008 veya başka bir model) aldığınızda, poliçeye zeyilname ile yeni aracı ekletip kalan sürede indirim hakkını sürdürebilirsiniz. Ya da poliçe süresi bitmişse, yeni araç için yaptıracağınız kasko poliçesinde önceki aracınızdan gelen hasarsızlık indirimini kullanabilirsiniz. Bu esneklik, hasarsızlık indiriminin araca değil sürücüye tanınmış bir hak olmasından kaynaklanır. Hasarsızlık indiriminin bozulmasına yol açan durumlar da vardır. Eğer poliçe dönemi içinde kaskodan bir hasar ödemesi alırsanız, hasarın niteliğine göre indirim hakkınızın bir kısmı veya tamamı kaybedilebilir. Sigorta şirketleri, hasarın büyüklüğüne ve kusur durumuna göre hasarsızlık indirim kademesini düşürür veya sıfırlar. Örneğin, küçük bir cam hasarı veya radyo çalınması gibi ufak hasarlarda bazı şirketler müşteri memnuniyeti adına hasarsızlığı etkilemeyebilir. Ancak ciddi bir kaza sonucu yüksek tazminat ödemesi yapılmışsa, bir sonraki yenilemede indirim genellikle düşer (örneğin %50’den %20’ye düşmek gibi) veya tamamen kalkar. Kusur durumu hasarsızlık üzerinde etkilidir. Eğer kazada siz hiç kusurlu değilseniz ve hasar masrafı karşı tarafın zorunlu trafik sigortasından karşılanabiliyorsa, kasko poliçenizden ödeme alınmadığı için hasarsızlık hakkınız korunur. Hatta, karşı taraf %100 kusurlu olsa bile siz kendi kaskonuzdan hasarı tamir ettirseniz, sonrasında sigorta şirketiniz karşı tarafın sigortasına rücu ederek masrafı tahsil edebildiği durumlarda şirketiniz hasarsızlık indiriminizi genellikle bozmamaktadır (bu, şirketlerin hasar politikalarına göre değişebilse de sektörde yaygın bir uygulamadır). Hasarsızlık indirimi kademeleri, şirketlerin poliçe tekliflerinde genellikle basamak olarak belirtilir (örneğin 4. basamak, 5. basamak gibi). Yeni kasko yaptıran biri genellikle 4. basamaktan başlar ve hasarsız geçen yıl sonunda 5. basamağa yükselir. En yüksek basamak 7 veya 8 olabilir ve bu seviyede maksimum indirim uygulanır. Trafik sigortasından farklı olarak, kasko hasarsızlık indirimi için yasal bir tarife seti yoktur; uygulama şirketlerin iç işleyişine bırakılmıştır. Ancak hemen tüm şirketler benzer oranlarda indirim uyguladığından sektör genelinde bir standart oluşmuştur. Özetle, Renault e-2008 kaskonuzda hasarsızlık indirimi kazanmak için poliçe süresince özenli araç kullanıp hiç hasar yapmamanız gerekir. Bu indirim, uzun vadede ciddi tasarruf sağlayabilir. Hasar durumunda ise mümkünse masrafı kaskodan talep etmeden karşı tarafın trafik sigortasından tahsil yoluna gitmek (şayet karşı taraf kusurlu ise) indiriminizi korumanıza yardımcı olur. Poliçenizi yenilerken hasarsızlık indirim hakkınızı mutlaka kontrol edin ve yeni poliçe teklifinde uygulandığından emin olun. Ayrıca, hasarsızlık koruma klozu gibi ek bir hizmet sunuluyorsa (bazı şirketler belirli bir ek primle yılda bir hasarı hasarsızlığa etki ettirmeme garantisi verebiliyor), şartlar uygunsa değerlendirebilirsiniz. Hasarsızlık indirimi, iyi sürücülerin ödüllendirilmesi açısından kasko sigortasının en önemli avantajlarından biridir ve bilinçli kullanım halinde her yıl artarak devam eder.
Renault e-2008 Online Kasko Sigortası
Günümüzde online kasko sigortası yaptırmak, sigorta acentesine gitmeye gerek kalmadan internet üzerinden poliçe satın almak anlamına gelir. Renault e-2008 için de online kanallardan kolayca kasko sigortası teklifi alabilir ve poliçenizi anında yaptırabilirsiniz. Sigorta şirketleri ve lisanslı sigorta aracıları (brokerler), web siteleri veya mobil uygulamaları üzerinden güvenli şekilde poliçe düzenleyebilmektedir. Dijital poliçeler, 5684 sayılı Sigortacılık Kanunu kapsamında basılı poliçelerle aynı hukuki geçerliliğe sahiptir. Poliçenizin elektronik ortamda düzenlenmesi durumunda, e-posta ile PDF formatında poliçeniz size iletilir ve aynı bilgiler SBM sistemine de kaydedilir. E-Devlet üzerindeki Özel Sigortalarım ekranından da online satın aldığınız kasko poliçesini görebilirsiniz. Online kasko yaptırmanın avantajları, hızlı teklif alma ve karşılaştırma yapabilme, zamandan tasarruf ve bazen de özel indirimlerdir. Birçok sigorta şirketi, web sitesi üzerinden başvuru yapıldığında ekstra indirim veya taksit avantajı sunabilmektedir. Bu sayede Renault e-2008 için oturduğunuz yerden birkaç dakikada teklifleri görüp, dilediğiniz teminat yapısını seçerek kredi kartıyla poliçenizi satın alabilirsiniz. Poliçe primini ödediğiniz anda sigorta sözleşmeniz yürürlüğe girer (veya seçtiğiniz başlangıç tarihinde başlayacak şekilde düzenlenir). Bazı şirketler, online poliçelerde dijital doküman olarak yeşil kart, poliçe şartları gibi evrakları da indirebileceğiniz bir müşteri portalı sunar. Online kasko sigortası yaparken dikkat etmeniz gereken noktalar da vardır. Bilgi girişinin doğru olması çok önemlidir: Aracınızın plakasını, şasi numarasını, ruhsat bilgilerini ve sürücü bilgilerini eksiksiz ve hatasız girmelisiniz. Yanlış beyan, hasar anında sıkıntı yaşamanıza neden olabilir. Ayrıca, web üzerinden size sunulan poliçe teklifinin teminatlarını inceleyin. Genelde online platformlar, paket halinde ürünler sunar (standart, genişletilmiş, VIP paket gibi). Bu paketlerin içeriğini karşılaştırarak ihtiyacınız olmayan teminatlara fazladan prim ödememeye veya tam tersi kritik bir teminat eksik kalmamaya özen gösterin. Ödeme ve güvenlik konusunda, tanınmış sigorta şirketlerinin kendi siteleri veya güvenilir sigorta portalları üzerinden işlem yapmaya dikkat etmelisiniz. Ödemenizi 3D Secure gibi yöntemlerle yaparak kart bilgilerinizin korunmasını sağlamalısınız. Poliçe oluşturulduktan sonra, e-posta adresinize poliçenizin ulaşmasını ve SBM sorgusunda görünmesini kontrol edin (genellikle dakikalar içinde SBM kayıtları güncellenir). Herhangi bir tutarsızlık halinde anında ilgili şirketle iletişime geçin. Online kasko poliçesi yaptırdığınızda, hasar ihbarı ve yönetimi de dijital kanallardan yapılabilir. Birçok sigortacı, mobil uygulaması üzerinden kaza fotoğraflarını yükleyip hasar dosyası açma imkânı tanıyor. Bu da süreci hızlandırıyor. Yine de bazı durumlarda eksper yönlendirmesi gibi geleneksel adımlar da olabileceğini unutmayın. Sonuç olarak, Renault e-2008 için kasko sigortasını online yaptırmak hem pratik hem de rekabetçi fiyatlara ulaşmak açısından avantajlıdır. Resmî makamlar da dijital sigortacılığı teşvik etmektedir. Örneğin, SEDDK’nın dijital dönüşüm projeleri sayesinde tüm poliçeleri e-Devlet’te tek ekranda görme imkânı devreye alınmıştır. Bu güven veren altyapı altında, internetten poliçe almak güvenlidir. Siz yine de poliçe düzenleyen sitenin gerçekten ilgili sigorta şirketine ait olduğunu veya o şirket adına işlem yapmaya yetkili bir aracı olduğunu doğrulayın (web adresi kontrolü, SEDDK lisans bilgisi gibi). Bu sayede online kasko sigortanız sorunsuz ve hızlı bir şekilde devreye girecek, Renault e-2008 aracınız anında teminat altına alınacaktır.
Renault e-2008 Kasko Teminatları, Ek Teminatları, Özel Şart ve Uygulamalar
Kasko sigortası teminatları, aracınıza gelebilecek çeşitli zararları kapsayan ana güvencelerdir. Kasko Teminatları standart olarak dört ana gruptur:
- Çarpma-Çarpışma: Aracınızın karayolunda başka bir araca veya cisime çarpması veya dururken başka bir aracın size çarpması sonucu oluşan zararlar teminat altındadır. Devrilme, yuvarlanma gibi kazalar da bu kapsamdadır.
- Çalınma: Aracın veya araç parçalarının çalınması veya çalınmaya teşebbüs sonucu oluşan zararlar karşılanır.
- Yangın: Aracın yanması ile meydana gelen zararlar poliçeden ödenir.
- Üçüncü Kişi Eylemleri: Araca üçüncü kişilerin kasten verdiği zararlar (vandalizm) veya fiil ehliyeti olmayan kişilerin (örn. çocukların) neden olduğu zararlar da kasko kapsamında karşılanır.
Bu dört ana risk, kasko poliçesinin temelini oluşturur. Ancak ihtiyaca göre ek teminatlarla kapsam genişletilebilir. Ek Teminatlar, genel şartlarda belirlenmiş olup yalnızca poliçeye özel sözleşme ile dahil edilebilir riskleri kapsar. Başlıca ek teminatlar şunlardır:
- Deprem ve Doğal Afetler: Deprem, toprak kayması, sel, fırtına, dolu, yıldırım gibi doğal afetlerin araca vereceği zararlar, ek teminat ile güvence altına alınabilir.
- Terör: 3713 sayılı Terörle Mücadele Kanunu kapsamındaki terör eylemleri ve sabotajları sonucu araca gelebilecek zararlar, ek sözleşmeyle poliçeye eklenebilir.
- Grev, Lokavt, Halk Hareketleri: Toplumsal olaylar, grev ve lokavt sırasında oluşabilecek zararlar da ancak ek teminatla poliçe kapsamına girer.
- Yurtdışı Teminatı: Normalde kasko Türkiye sınırları içinde geçerlidir. Aracınızı yurt dışında kullanmak isterseniz, poliçeye “yurtdışı teminatı” eklenerek belirli ülkelerde de geçerli olması sağlanabilir.
- İhtiyari Mali Mesuliyet (IMM): Zorunlu trafik sigortasının limitini aşan durumlar için, kasko poliçesine eklenebilen bu teminat, karşı tarafa verebileceğiniz olası zararların limit üzerindeki kısmını karşılar.
- Ferdi Kaza Koltuk: Araçtaki sürücü ve yolcuların bir kaza durumunda vefat veya sürekli sakatlık riskini belli bir limite kadar güvence altına alan ek teminattır.
- Anahtar Kaybı, Mini Onarım, Asistans vb.: Birçok şirket, anahtarın çalınması/kaybı, küçük hasarların (çizik, ezik) onarılması, çekici hizmeti, ikame araç sağlanması gibi ek hizmetleri de paket halinde teminata dahil edebilmektedir.
Her ek teminat poliçede açıkça belirtilir ve genellikle ek bir prim karşılığı verilir. Sigortalı olarak ihtiyacınıza uygun ek teminatları seçerek Renault e-2008’inizi daha kapsamlı güvence altına alabilirsiniz. Özel Şartlar ve Uygulamalar, kasko poliçesine eklenen, genel şartlara aykırı olmayan ve taraflarca anlaşılan özel hükümler ve kısıtlamalardır. Genel şartlar, sigortalı aleyhine olmamak kaydıyla özel şart konulmasına izin verir. Bu özel şartlar poliçede yazılı olarak yer alır ve sigortalıya ek faydalar sağlayabilir. Örneğin, bazı poliçelerde orijinal parça garantisi, yetkili servis kullanımı veya mini onarım hakkı gibi özel uygulamalar madde halinde belirtilir. Bunlar, hasar anında uygulanacak yönteme dair sigortalıya avantaj sağlayan özel düzenlemelerdir. Diğer yandan özel şartlar, sigortacı lehine kısıtlama da getirebilir ancak bu sigortalı aleyhine olmamak koşuluyla sınırlıdır. Örneğin, muafiyet uygulaması bir özel şarttır: Belli bir tutara kadar olan hasarların sigortalı tarafından karşılanacağı kararlaştırılabilir ve bu muafiyetin ayrıntıları poliçede 14 punto ile yazılır. Muafiyetli poliçe, sigortalıya prim indirimi avantajı sağlar. Bir başka özel uygulama, kilometre veya kullanım kısıtlaması olabilir; genel şartlar, aracın belirli günlerde veya belli mesafe altında kullanımı gibi şartların poliçede özel olarak belirlenebileceğini ifade eder. Örneğin, çok az kullanılan bir hobi aracına, yıllık 5.000 km kullanım sınırlaması konularak indirimli kasko yapılabilir. Böyle bir durumda sigortalı, yılı 5.000 km üzerinde tamamlarsa hasar anında tazminatta eksiltme olabilir; bu tür özel uygulamaları poliçede görüp kabul etmiş olmak gerekir. Kasko teminatlarının kapsamı poliçenin ön yüzünde hangi ürün tipinde olduğuna göre de anlaşılır (Dar, Kasko, Genişletilmiş, Tam). Genel Şartlar, verilen teminat gruplarına göre poliçe başlığında bu ifadelerden uygun olanının yazılması gerektiğini belirtir. Renault e-2008 için yaptırdığınız poliçe eğer “Tam Kasko” ise tüm ana ve ek riskleri kapsayan en geniş korumayı almışsınız demektir. “Dar Kasko” ise sınırlı bir güvence sunar (örneğin sadece çarpışma ve hırsızlık gibi). Poliçenizin türü ve kapsamı, ödeyeceğiniz primle doğru orantılıdır. Özetlemek gerekirse, Renault e-2008 kasko sigortası standart teminatlarla aracınızı temel risklere karşı korur; isteğe bağlı ek teminatlarla koruma alanı genişletilebilir. Poliçeye eklenen özel şartlar ve uygulamalar ise tarafların ihtiyaçlarına göre düzenlenir ve poliçe dokümanında detaylandırılır. Poliçenizi teslim aldığınızda, teminatların neleri kapsayıp neleri dışarıda bıraktığını, ek teminatlarınızı ve özel şartlarınızı dikkatlice okuyunuz. Bu, hasar durumunda sürpriz yaşamamanız ve haklarınızı bilmeniz açısından önemlidir.
Renault e-2008 Kasko İndirimleri
Kasko sigortasında indirimler, yalnızca hasarsızlık indirimiyle sınırlı değildir. Sigorta şirketleri rekabet ortamında farklı müşteri segmentlerine veya belirli koşullara çeşitli indirimler uygulayabilmektedir. Renault e-2008 için poliçe yaptırırken yararlanabileceğiniz muhtemel indirim türleri şunlardır:
- Hasarsızlık İndirimi: En belirgin ve yüksek tutarlı indirim budur (önceki başlıkta detaylandırıldı). Hasar yapmadıkça her yenilemede artan bu indirim, uzun vadede poliçe priminizi ciddi oranda düşürür.
- Çoklu Poliçe İndirimi (Paket İndirim): Aynı sigorta şirketinden birden fazla sigorta ürünü alan müşterilere özel indirimler sunulabilir. Örneğin, hem konut hem de araç sigortasını aynı şirkette yapan bir müşteriye toplamda %5-10 gibi bir indirim uygulanması yaygındır. Benzer şekilde, aynı anda birden fazla aracı için kasko yaptıranlar da filo indirimi veya çoklu araç indirimi alabilir.
- Meslek ve Kurumsal İndirimler: Bazı şirketler belirli meslek gruplarına (örn. öğretmen, asker, doktor) ya da belirli kurum çalışanlarına (kamu personeli vb.) küçük oranlarda indirimler sunabilir. Bu tarz indirimler kurumsal anlaşmalarla veya kampanyalarla devreye girer. Poliçe teklifi alırken mesleğinizi belirtirseniz, eğer bir kampanya mevcutsa priminize yansıtılır.
- Araç Güvenlik Ekipmanı İndirimi: Aracınızda fabrika çıkışlı veya sonradan takılmış alarm, immobilizer, GPS takip sistemi gibi hırsızlığı önleyici cihazlar varsa, bunlar için indirim talep edilebilir. Sigorta şirketine bu bilgiyi ilettiğinizde, aracın çalınma riskinin azalması nedeniyle primde küçük bir indirim yapma imkânı bulunur.
- İyi Sürücü İndirimi: Hasarsızlıkla benzer olmakla birlikte bazı şirketler genç sürücüler için özel programlar sunmaktadır. Örneğin, telematik cihazlarla aracını izletip hız limitlerine uyan, riskli saatlerde araç kullanmayan sürücülere puan verilerek yenilemede ekstra indirim sağlanabilir. Bu, Türkiye’de yeni yeni uygulanmaya başlayan bir indirim türüdür.
- Muafiyetli Poliçe İndirimi: Poliçeye belirli bir muafiyet eklemeyi kabul ederseniz (örneğin her hasarın ilk 2.000 TL’sini sigortalı öder gibi), sigorta şirketi size daha düşük prim teklifi verir. Muafiyet, küçük hasarların ödenmeyeceği anlamına gelse de büyük hasarlarda devreye girer ve prim avantajı sağlayabilir. Bu indirim oranı, muafiyet tutarının büyüklüğüne göre değişir.
- Alarm ve Park Yeri İndirimi: Aracınızı geceleri kapalı garajda park ediyor olmanız, çalınma ve zarar görme riskini azaltan bir faktördür. Kimi sigortacılar, aracın kapalı otoparkta tutulduğunu beyan eden müşterilere küçük bir indirim yapabilir. Yine, alarm sistemi, direksiyon kilidi gibi ek güvenlik önlemleri de benzer şekilde avantaj sağlar (bu bilgiler poliçe teklifi alınırken beyan edilmelidir).
- Peşin Ödeme İndirimi: Poliçenizin primini tek seferde peşin ödemeniz durumunda, bazı şirketler vade farkı almadığı gibi ekstra indirim de uygulayabilir. Taksitli ödemede faiz veya vade farkı yansımadığı durumlarda dahi, peşine %5’e varan indirim sunan kampanyalar olabiliyor.
Yukarıdaki indirimler, sigorta şirketlerinin inisiyatifinde olup yılın farklı dönemlerinde kampanya olarak da duyurulabilir. Örneğin, yıl sonunda satış hedeflerine ulaşmak isteyen bir şirket, belirli bir ay boyunca tüm kasko poliçelerinde %10 indirim kampanyası yapabilir. Bu gibi fırsatları takip etmek, Renault e-2008 kasko sigortasını daha ekonomik hale getirebilir. Dikkat edilmesi gereken nokta, indirimlerin poliçe kapsamını daraltmadığından emin olmaktır. Bazı indirimler, örneğin muafiyet indirimi, doğal olarak kapsamda bir kısıtlama getirir (küçük hasarları cebinizden ödemeyi kabul etmek gibi). Benzer şekilde, “dar kasko” ürünü, standart kaskodan daha ucuzdur ancak kapsamı sınırlıdır. Bu nedenle, salt ucuz prim için gerekli teminatlardan feragat etmek ileride büyük zararlara yol açabilir. Sigorta sektöründe tüm indirimler poliçe üzerinde şeffaf biçimde belirtilir. Hasarsızlık indirimi veya uygulanan diğer indirim tutarları, poliçe dökümünde kalem kalem gösterilir (örneğin: “Hasarsızlık indirimi: %30”, “Kampanya indirimi: 500 TL” gibi). Bu sayede, hangi indirimlerden yararlandığınız ve primin nasıl oluştuğu açıktır. Poliçenizi teslim aldığınızda bu detayları kontrol etmelisiniz. Sonuç olarak, Renault e-2008 kasko indirimleri denince akla ilk olarak hasarsızlık gelse de, başka indirim olanakları da mevcut. İyi bir araştırma ve doğru beyanla, hak ettiğiniz tüm indirimleri poliçenize uygulatabilirsiniz. Böylece geniş kapsamlı bir kasko poliçesini dahi makul bir primle satın almak mümkün olacaktır. Unutmayın ki indirimler bir avantaj olmakla birlikte, en ucuz poliçe yerine fiyat/performans dengesi en iyi poliçeyi seçmek uzun vadede daha değerlidir.
Renault e-2008 Kasko Yenileme
Kasko sigortası yenileme, poliçenin vade sonunda devamlılığını sağlamak için yapılan işlemdir. Renault e-2008 için yaptırdığınız kasko poliçesi genellikle 1 yıllık süreyi kapsar. Poliçe bitiş tarihi yaklaştığında, sigorta şirketiniz veya acenteniz size yenileme teklifi sunacaktır. Yenilemede dikkat edilmesi gereken hususlar ve atılması gereken adımlar şunlardır:
- Yenileme Zamanlaması: Poliçenizin bitiş tarihinden yaklaşık 1 ay önce yenileme süreci başlar. Birçok şirket, müşterilerine yenileme hatırlatma mesajları gönderir. Poliçenizi vadesi dolmadan yenilerseniz, araç kesintisiz olarak teminat altında kalır. Kasko, trafik sigortası gibi zorunlu olmadığı için yenilemeyi unutmanız durumunda yasal ceza olmaz; ancak aracınız korunmasız kalacağından risk almış olursunuz. Bu nedenle, bitiş tarihini e-Devlet veya poliçe dokümanınız üzerinden kontrol edip süresi dolmadan önce harekete geçin.
- Hasarsızlık ve Fiyat Kontrolü: Yenileme döneminde en büyük avantajınız varsa hasarsızlık indirimi olacaktır. Sigorta şirketi, yenileme teklifine bu indirimi yansıtmalıdır. Örneğin poliçeniz 5. basamak (%20 indirimli) ise, yenilemede buna uygun prim sunulur. Hasar geçmişinizi kontrol edin; eğer dönem içinde küçük bir hasar aldıysanız şirketiniz indirim basamağınızı düşürmüş olabilir. Bu durumda prim artabilir. Yenileme teklifindeki fiyat önceki yıl ile kıyaslandığında çok yüksekse, bunun sebebini acentenize sorup öğrenin (örneğin genel fiyat artışları, enflasyon veya hasar nedeniyle olabilir).
- Teminat ve Kapsam Gözden Geçirme: Her yenileme aslında poliçenizi yeniden düzenlemek gibidir. Geçen yıl ihtiyaç duymadığınız bir ek teminat bu yıl önemli hale gelmiş olabilir. Örneğin Renault e-2008’iniz için ilk yıl deprem teminatı almamıştınız, ancak bu yıl deprem riskine karşı ek teminat ekletmek istiyorsanız bunu yenilemede talep edin. Tam tersi şekilde, ihtiyaç duymadığınız bir teminatı çıkararak priminizi düşürme yoluna da gidebilirsiniz. Kasko genel şartları tüm şirketlerde aynı olsa da, özel şartlar ve teminat paketleri güncellenebildiğinden, yenilemede size sunulan kapsamı dikkatlice inceleyin.
- Şirket ve Poliçe Değişikliği İmkanı: Kasko yenilemesinde mevcut sigorta şirketinizle devam edebileceğiniz gibi, dilerseniz başka bir şirkete de geçebilirsiniz. Hasarsızlık indirim hakkınız SBM kaydında saklı olduğu için şirket değiştirseniz de kaybınız olmaz. Bu nedenle, yenileme döneminde farklı şirketlerden de teklif almak akıllıca olabilir. Mevcut şirketiniz bazen sadık müşteriye özel indirim yaparak kalmanızı sağlamaya çalışır; bunu değerlendirin. Ancak başka bir şirket aynı kapsamı daha uygun fiyatla sunuyorsa, oraya geçmekten çekinmeyin. Önemli olan kesintisiz teminattır: Yeni poliçenizin başlangıcını, eski poliçenizin bitişine ertesi gün olacak şekilde ayarlayın.
- Araç Değerinin Güncellenmesi: Yenilemede aracınızın kasko değeri bir önceki yıla göre düşebilir (araç yaşlandıkça piyasa değeri azalır). TSB’nin güncel kasko listesine göre araç bedelini kontrol edin. Örneğin önceki yıl 900.000 TL olan bir Renault e-2008, bu yıl 800.000 TL değere inmiş olabilir. Poliçenizi bu yeni değere göre düzenlemek priminizi bir miktar düşürecektir. Aksi halde, gereğinden yüksek değer üzerinden prim ödemiş olursunuz. Ancak çok düşük bir değer seçmek de doğru değil; çünkü olası tam hasarda alacağınız tazminat o bedel olacaktır.
- Poliçe Sürekliliği: Kaskonuzu vadesinde yenilediğiniz sürece hasarsızlık indirim basamaklarınız korunur. Eğer poliçenizi vadesi geçtikten çok sonra (örneğin 6 ay sonra) yeniden yaptırırsanız, şirketler genelde hasarsızlık indiriminizi 1 basamak düşürerek başlatır veya tamamen sıfırlar. Bu yüzden sürekliliğin bozulmamasına özen gösterin. Trafik sigortasında geç yenilemeye bağlı yasal yaptırımlar (para cezası, polis kontrolünde araç bağlanması gibi) varken, kaskoda böyle bir yaptırım yoktur, ancak ekonomik olarak hasarsızlık avantajınızı kaybetmemek için poliçeyi zamanında yenilemek sizin yararınıza olur.
Yenileme esnasında poliçe üzerinde güncellenmesi gereken bilgileri kontrol edin. Adres değişikliği, kullanım türü (örneğin aracı kiraya vermeye başladıysanız, bu önemli bir değişikliktir), araçta aksesuar eklenmesi gibi durumlar varsa, yeni poliçede bunları belirtin. Yanlış veya eksik bilgiler, hasar anında sigortacının ödeme yapmamasına sebep olabilir. Son olarak, yenileme poliçeniz düzenlendiğinde, tüm şartların istediğiniz gibi olduğunu teyit edin ve poliçe başlangıç/bitiş tarihlerini kontrol edin. Poliçe numaranız değişecek (yeni bir sözleşme olduğu için), bu numarayı ve sigorta şirketinin acil durum irtibat bilgisini kaydedin. Renault e-2008’inizin kasko poliçesini her yıl bu şekilde kesintisiz yenilemek, aracınızın sürekli güvende kalmasını sağlayacak ve sizi beklenmedik büyük maddi yüklerden koruyacaktır.
Renault e-2008 Kasko Zorunlu mu?
Hayır, kasko sigortası zorunlu değildir. Türkiye’de karayollarında trafiğe çıkan her araç için yaptırılması kanunen zorunlu olan sigorta, Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası, yaygın adıyla trafik sigortasıdır. 2918 sayılı Karayolları Trafik Kanunu’nun 91. maddesi uyarınca motorlu araç işletenleri, trafik sigortası poliçesi yaptırmak zorundadır; aksi halde araç trafikten men edilir. Kasko sigortası ise adı üstünde isteğe bağlı (ihtiyari) bir sigorta türüdür ve yaptırılmaması durumunda herhangi bir cezai yaptırım uygulanmaz. Bu nedenle Renault e-2008 veya başka bir araç sahibi, kasko poliçesi yaptırıp yaptırmamakta özgürdür. Ancak, kasko sigortasının zorunlu olmaması, önemsiz olduğu anlamına gelmez. Trafik sigortası yalnızca üçüncü şahıslara verilen zararları, o da belirli limitlere kadar karşılar. Kendi aracınızın zararları, çalınması, yanması gibi durumlar trafik sigortası kapsamında değildir. Kasko sigortası yaptırmadıysanız, bu tür bir durumda tüm masrafı cebinizden karşılamak zorunda kalırsınız. Özellikle Renault e-2008 gibi yüksek değerli ve teknolojik bir araçta, olası bir hasar veya hırsızlık finansal açıdan ciddi kayıplara yol açabilir. Bu nedenle kasko, zorunlu olmamakla birlikte son derece tavsiye edilen bir güvencedir. Sigorta penetrasyon verilerine bakıldığında, kasko sigortasının zorunlu olmamasının etkisi net görülür. Ülkemizde kayıtlı araç sayısına kıyasla kasko poliçesi sayısı oldukça düşüktür. Örneğin 2025 yılı sonunda yürürlükteki kasko poliçe adedi yaklaşık 8,7 milyon iken, tekil sigortalı (kasko yaptıran kişi) sayısı 6,1 milyon civarındadır. Oysa trafiğe kayıtlı araç sayısı 26 milyonun üzerindedir. Bu da tüm araçların yalnızca yaklaşık dörtte birinin kasko sigortası ile korunduğunu gösterir. Trafik sigortasında ise poliçe sayısı aracın kullanım şartı olduğu için neredeyse kayıtlı araç sayısına yakındır. Bu durum, birçok araç sahibinin kasko yaptırmadığını ortaya koymaktadır. Kaskonun zorunlu olmaması, bazı araç sahiplerinin maliyet gerekçesiyle bu sigortadan kaçınmasına yol açabiliyor. Ancak burada önemli bir ayrım var: Trafik sigortası yaptırmamak yasaktır ve ciddi cezaları vardır (aracın bağlanması, para cezası gibi). Kasko yaptırmamak ise yasal açıdan serbesttir, fakat risk yönetimi açısından tehlikelidir. Özellikle yeni, pahalı veya kredi ile alınmış araçlarda kasko neredeyse bir gerekliliktir. Hatta bankalar, araç kredilerinde kasko poliçesi yaptırılmasını kredi şartı olarak ileri sürebilmektedir (yasal zorunluluk değil, bankanın risk tercihi). Bununla birlikte, kullanımı çok sınırlı, değeri çok düşük araçlarda bazı sürücüler kasko yaptırmamayı tercih edebilir. Bu tamamen bireyin risk alma tercihiyle ilgilidir. Unutulmamalıdır ki büyük kazalar ya da hırsızlık, aracın piyasa değeri ne olursa olsun önemli maddi kayıplar getirir. Kasko sigortası, zorunlu olmayıp bir ihtiyari sigorta olarak tanımlansa da, sağladığı güvenceyle vazgeçilmez bir finansal koruma aracıdır. Bu nedenle, Renault e-2008 gibi bir araca sahipseniz, kasko yaptırmamak size kısa vadede prim maliyetinden tasarruf sağlasa bile, olası bir hasarda çok daha büyük masrafla karşılaşma riskini getirecektir. Özetle: Kasko sigortası yasal olarak zorunlu değil, tercih meselesidir. Ancak aracınızı ve bütçenizi güvenceye almak için uzmanlar tarafından önerilen bir uygulamadır. Zorunlu trafik sigortasının karşılamadığı tüm riskleri kasko poliçesi üstlenir. Bu kapsamlı korumayı değerlendirmek, uzun vadede sizi beklenmedik mağduriyetlerden koruyacaktır.
Renault e-2008 Kasko Yurtdışı Teminatı
Yurtdışı teminatı, kasko poliçesinin coğrafi kapsamını Türkiye sınırları dışına genişleten bir ek güvencedir. Standart kasko sigortası poliçeleri, genel şartlar gereği yalnızca Türkiye içinde geçerlidir. Bu, demek oluyor ki Renault e-2008 aracınızla yurt dışına çıktığınızda (örneğin Avrupa’ya seyahat ettiğinizde) meydana gelebilecek bir hasar normal kasko poliçenizden karşılanmaz. Ancak, çoğu sigorta şirketi poliçeye yurt dışı teminatı ekleme imkânı sunar. Genel Şartlar’da “Türkiye sınırları dışında meydana gelen zararlar” ancak ek sözleşme ile teminat altına alınabilir şeklinde ifade edilmiştir. Bu teminat eklendiğinde, poliçeniz hangi ülkeler için geçerliyse (genellikle yeşil karta dahil ülkeler veya Avrupa ülkeleri) o ülkelerde de aracınız kasko güvencesinde olur. Yurt dışı teminatı ekletmek istediğinizde, sigorta şirketinize bunu yenileme veya poliçe düzenleme aşamasında bildirmeniz gerekir. Şirketler genellikle coğrafi bölge sınırlaması yapar; örneğin Avrupa ülkeleri, Asya ülkeleri gibi kategoriler olabilir. Bazı poliçelerde sadece belirli komşu ülkeler (örneğin KKTC gibi) otomatik teminat dahilinde olabilir. Teminat kapsamının hangi ülkeleri içerdiğini poliçenizde kontrol etmek önemlidir. Ayrıca bu teminat için ek bir prim ödenmesi gerekecektir. Ödenecek prim, genelde yurt dışına çıkılacak gün sayısına veya genel poliçe primine belirli bir yüzde eklenerek hesaplanır. Yurt dışına araçla seyahat ederken, kasko açısından dikkat edilmesi gereken bir diğer konu, Yeşil Kart (Green Card) adı verilen zorunlu mali sorumluluk sigortası belgesidir. Yurt dışı teminatı, sizin kendi aracınıza gelecek zararları kasko kapsamında karşılar; ancak gittiğiniz ülkelerdeki trafik mevzuatı gereği üçüncü şahıslara verebileceğiniz zararlar için yeşil kart sigortası yaptırmanız gerekir. Yeşil kart, trafik sigortasının uluslararası geçerli halidir ve ülkelerin çoğunda zorunludur. Kasko poliçenize yurt dışı teminatı eklettiniz diye, yeşil kart sigortası muafiyeti oluşmaz – ikisi farklı sigortalardır. Bu nedenle, Renault e-2008 ile yurt dışına çıkmadan önce hem kasko poliçenizde yurtdışı klozu olduğundan emin olmalı, hem de sigorta şirketinden yeşil kart sigortası sertifikanızı almalısınız. Yurtdışı teminatının kapsamı genellikle kasko poliçenizin ana teminatlarıyla aynıdır. Örneğin Almanya’da aracı kullanırken kaza yaparsanız, poliçeniz Türkiye’deki gibi çarpma-çarpışma teminatından hasarı karşılar. Fakat bazı ek teminatlar (özellikle asistans hizmetleri gibi) yurt dışında geçerli olmayabilir ya da sınırlı olabilir. Örneğin, poliçenizdeki çekici hizmeti Türkiye içinde 7/24 ücretsizken, yurt dışında kaza yaparsanız çekici masrafının bir kısmını sizin ödemeniz gerekebilir veya belirli bir limite kadar karşılanır. Sigorta şirketiniz, yurt dışı hasarlarında nasıl bir prosedür izleneceğini de poliçede veya size verdiği kitapçıkta açıklar (genellikle yabancı ülkede hasar olursa, orada polisi çağırıp tutanak tutturmanız ve Türkiye’ye döndüğünüzde evrakları şirketinize iletmeniz istenir). Süre kısıtlaması da olabilecek bir konudur. Kimi kasko poliçeleri, yılda toplam X gün yurt dışı teminatı verir. Örneğin yılda 45 gün ile sınırlayan veya tek seferde en fazla 30 gün kalışa izin veren şartlar olabilir. Bu detaylara dikkat etmek gerekir. Eğer aracınızı uzun süreli (örneğin yurt dışında 6 ay kullanmak gibi) götürecekseniz, Türkiye’deki kasko yerine gideceğiniz ülkede ayrı bir sigorta yaptırmanız gündeme gelebilir. Renault e-2008 elektrikli bir araç olduğu için, yurt dışında oluşabilecek hasarlarda özellikle pil ve şarj ekipmanlarıyla ilgili hususlara da dikkat etmek faydalı olabilir. Kasko poliçenizin yurtdışı teminatı bu parçaları da kapsar, ancak onarımın yerel bir serviste yapılması gerekirse süreç uzayabilir. Bazı sigorta şirketleri, aracın Türkiye’ye getirilmesi (çekilmesi) masrafını da karşılayan ek asistans hizmetleri sunar; eğer sık sık yurtdışına aracınızla çıkıyorsanız bu tür teminatları da değerlendirin. Sonuç olarak, Renault e-2008 kasko yurtdışı teminatı aracınızın Türkiye dışındaki kullanımında da güvende olmasını sağlar. Özellikle Avrupa seyahatleri planlayan sürücüler için bu teminatı poliçeye ekletmek çok yararlıdır. Poliçenize ekletirken ülke kapsamını, süre kısıdını ve uygulama şartlarını netleştirin. Böylece yabancı bir ülkede istenmeyen bir kaza yaşandığında, Türkiye’deki kaskonuz devreye girerek maddi kaybınızı telafi edecektir. Yurt dışı teminatı olmayan bir kasko poliçesiyle yurt dışında kaza yapmanız halinde ise tüm masrafları cebinizden ödemek zorunda kalacağınızı unutmayın.
Renault e-2008 Kasko ve Trafik Sigortası Farkı Nedir?
Kasko sigortası ile trafik sigortası, araç sahiplerinin sıklıkla karıştırdığı ancak kapsam ve amaç olarak tamamen farklı iki sigorta türüdür. Aralarındaki temel farkları şöyle özetleyebiliriz:
Yukarıdaki tabloda görüldüğü gibi, trafik sigortası ile kasko sigortasının işlevleri farklıdır. Trafik sigortası başkasına verdiğiniz zararı, kasko ise kendi malınızın zararını karşılar. Biri yasal bir sorumluluk sigortasıdır (üçüncü şahıs odaklı), diğeri mal sigortasıdır (araç odaklı). Bu nedenle her ikisine de ayrı ayrı ihtiyaç duyulur. Özellikle yeni bir araç aldığınızda, trafik sigortası olmadan trafiğe çıkamazsınız; fakat kasko yoksa çıkabilirsiniz ancak risk almış olursunuz. Primlerin belirlenme şekli de farklı olduğu için, trafik sigortası fiyatları devlet kontrolündeyken kasko fiyatları şirketler arası değişkendir. Örneğin yüksek hasarlı bir yılın ardından trafik sigortasına devlet %20 zam yap derse, tüm şirketler bunu uygular. Kaskoda ise o yıl maliyetler arttıysa, şirketler primleri kendi stratejilerine göre arttırır veya kampanyalar yapabilir. Bir diğer fark, teminat genişliği konusudur. Trafik sigortası poliçelerinde standart teminatlar dışında çok fazla varyasyon yoktur; kanunun öngördüğü teminatlar sunulur. Kaskoda ise her şirketin farklı ürünleri, paketleri olabilir (dar, genişletilmiş kasko vb.). Dolayısıyla kasko poliçeleri trafik sigortalarına kıyasla daha karmaşık olabilir ve karşılaştırma yapmayı gerektirir. Sonuç olarak, bu iki sigorta birbirinin alternatifi değil, tamamlayıcısıdır. Renault e-2008 sahibi birisi, trafik sigortasını mecburen yaptırıp, kaskoyu ihmal etmemelidir; çünkü ancak kasko sayesinde kendi aracını maddi güvenceye almış olur. Trafik sigortası ise başkalarının zararlarına karşı sizi hukuki yükümlülükten kurtarır. Bilinçli araç sahipleri her ikisine de sahip olup, hem yasal olarak doğru hareket eder hem de olası kazalarda maksimum korumaya sahip olurlar.
Renault e-2008 Modelleri
Renault e-2008, elektrikli bir kompakt SUV modelidir. Her ne kadar isim olarak Renault markasıyla anılsa da, 2008 model kodu aslında PSA grubunun bir modelini çağrıştırmaktadır (Peugeot 2008). Türkiye pazarında e-2008 ismi, 2020’li yıllarda tanıtılan ve tamamen elektrikli motorla donatılmış bir aracı ifade etmektedir. Bu araç, tasarımı ve boyutları itibarıyla şehir içi ve aile kullanımına uygun bir crossover-SUV sınıfındadır. Renault e-2008’in teknik özellikleri arasında yüksek kapasiteli bir lityum-iyon batarya, tek şarjla tatmin edici bir menzil ve güçlü bir elektrik motoru sayılabilir. Aracın sessiz sürüşü ve sıfır emisyon değeri, çevreye duyarlı ve konfor arayan sürücüler için cazip bir seçenek olmasını sağlamıştır. Türkiye’de Renault e-2008 modelleri büyük olasılıkla 2024 yılından itibaren piyasada yer almıştır. İlk çıkan model yılı 2024 olan e-2008, sonraki yıllarda teknolojik güncellemeler ve belki pil kapasitesi iyileştirmeleri ile devam etmiş olabilir. 2025 ve 2026 model e-2008’ler de benzer tasarım çizgisiyle, ancak muhtemel yazılım güncellemeleri veya yeni donanım opsiyonlarıyla satışa sunulmuştur. Örneğin, 2026 modeli önceki yıla göre daha uzun menzil sunan geliştirilmiş bir bataryaya sahip olabilir ya da ek sürüş destek sistemleri barındırabilir. Bu tür farklar üretici tarafından duyurulur ve araç broşürlerinde teknik olarak belirtilir (kasko poliçesi açısından ise bu farklılıklar primde küçük yansımalar dışında büyük değişiklik yaratmaz; esas belirleyici olan model yılının yeni olmasıdır). Kasko sigortası perspektifinden bakıldığında, Renault e-2008’in model farklılıkları daha çok aracın yaşına ve değerine etki eder. TSB Kasko Değer Listesi, aynı modelin farklı üretim yıllarını ayrı satırlar halinde listeler. Örneğin, e-2008 2024 model ve e-2008 2025 model araçların kasko değerleri listede ayrı ayrı yer alacak ve 2025 model olan, daha yeni olduğu için, bir miktar daha yüksek değere sahip olacaktır. Sigortacılar prim hesaplarken bu yıl farkını göz önünde bulundurur. Bunun dışında, e-2008’in farklı donanım paketleri (örneğin baz model ile üst donanım arasındaki farklar) kasko değerine kısmen yansır. TSB listesi genelde standart model değerini verir; eğer opsiyonel donanımlar araca ekstra değer katıyorsa, bunlar poliçede aksesuar olarak belirtilmek suretiyle sigorta bedeline eklenebilir. Renault e-2008’in olası modellerini anlamak için şu şekilde sıralayabiliriz:
- Model Yılına Göre: 2024, 2025, 2026 e-2008 modelleri. Yeni model yıllarında fiyat (değer) artışı ve teknolojik iyileşmeler olabilir. Örneğin 2026 model, çıkış fiyatı bakımından 2024 modele göre daha yüksek olabilir; bu, kasko değerine yansır.
- Donanım Seviyesine Göre: Eğer e-2008 farklı trim seviyeleriyle sunulduysa (örneğin Touch, Icon, Prime gibi donanım paketleri, Renault’nun diğer modellerinde olduğu gibi), bu paketler arasındaki fiyat farkı kasko değer listesine “model” bazında yansıyabilir. Bazı listelerde aracın model isminin yanında paket adı da belirtilebilir. Ancak genellikle küçük fiyat farkları kasko değer listesinde ayrı gösterilmez; sigorta şirketi çok lüks donanım eklemeleri varsa bunu aksesuar değeri olarak poliçeye ekler.
- Teknik Özelliklere Göre: Elektrikli araçlarda batarya kapasitesi önemli bir değer unsurudur. Belki ilerleyen yıllarda Renault e-2008’in farklı batarya seçenekleri (örneğin 50 kWh vs 60 kWh) sunulursa, bunların değer farkı da olabilir. Şu anki modellerde tek bir motor/batarya kombinasyonu olduğundan, teknik olarak tüm e-2008’lerin değerlemesi benzer kabul edilmektedir.
Kasko açısından bu modellerin hepsi aynı genel şartlara tabi olacaktır. Elektrikli araç olması, kasko poliçesinde bazı özel klozlar içermez; yalnızca hasar onarım süreçlerinde pil hasarı gibi durumlar klasik araçlardan farklı olabilir, ancak bu durum poliçe kapsamını değiştirmez. Sigorta şirketleri, elektrikli araçların bataryasını aracın bir parçası olarak görür ve olası bir tam hasar durumunda batarya bedeli dahil olmak üzere rayiç değeri üzerinden tazminat öder. Renault e-2008 modelleri arasındaki değer farklarını her yıl TSB’nin yayınladığı kasko değerlerinden takip etmek mümkündür. Örneğin, 2024 (0 km) bir e-2008’in değeri listede diyelim ki 1.200.000 TL iken, 1 yaşındaki 2024 model ikinci elde bu değer bir sonraki yıl listede bir miktar düşecektir (belki 1.050.000 TL gibi). Bu sayılar farazidir ancak trendi belirtmek içindir. Aracınız yeniyken kasko bedeli yüksek, yıllar geçtikçe düşen bir grafik izler. 5-6 yıl sonra e-2008’iniz ikinci el değeri önemli oranda azalırsa, kasko yaptırmaya devam edip etmemeyi de bazı sahipler bu noktada yeniden değerlendirir (ancak yine de değer düşük olsa bile kasko yaptırmak olası bir büyük hasarda mağduriyeti önler). Sonuç olarak, Renault e-2008’in model seçenekleri büyük ölçüde aracın üretim yılı ve varsa donanım farklılıklarıyla ilgilidir. Kasko sigortanızı yaptırırken aracınızın model yılını ve özelliklerini doğru beyan etmeniz, poliçenizin doğru düzenlenmesi için yeterlidir. Sigorta şirketi, ilgili modelin kasko değerini resmi listeden bulup poliçeye işleyecektir. Bu model özelinde, elektrikli araç olmasından kaynaklı bir kasko zorluğu veya ekstra şart söz konusu değildir; standart kasko ürünüyle aracınızı güvenceye alabilirsiniz. Aracınızın yeni modelleri çıktıkça, belki fiyat rekabeti veya teknoloji açısından değişimler olacaktır ama sigorta perspektifinde temel prensipler aynı kalacaktır.
Kaynakça
- Türkiye Sigorta Birliği (TSB) – Kara Araçları Kasko Sigortası Genel Şartları (01.04.2013 tarihli, Resmî Gazete’de yayımlanan genel şartlar).
- Türkiye Sigorta Birliği (TSB) – Sıkça Sorulan Sorular (Kasko Sigortası Bölümü). TSB resmi web sitesi, kasko sigortasında hasarsızlık indirimi ve uygulamalarına dair SSS bölümü.
- Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) – “Özel Sigortalarım” E-Devlet Entegrasyonu Basın Duyurusu (2022). E-Devlet üzerinden tüm poliçelere erişim imkânı hakkında resmi açıklama.
- Türkiye Sigorta Birliği (TSB) – 2024 Sektör Raporu. Sigorta ve emeklilik şirketlerinin sayıları ve sektörel veriler (2024 sonunda 47 hayat dışı şirketin faaliyet gösterdiğine dair bilgi).
- 2918 sayılı Karayolları Trafik Kanunu – Zorunlu mali sorumluluk sigortası yükümlülüğü (Madde 91 ve ilgili hükümler). (Araçların trafik sigortası olmadan trafiğe çıkamayacağı ve aksi halde trafikten men edileceği hükmü).
- TSB Kasko Değer Listesi – Türkiye Sigorta Birliği tarafından yayınlanan araç kasko değer listesi arşivi ve sorgulama ekranı.
- TSB 2025 İstatistikleri – 2025 yılı sonu itibarıyla trafik ve kasko sigortalarındaki poliçe adetleri ve prim üretimi verileri (8,7 milyon kasko poliçesi bulunduğu bilgisi).


