


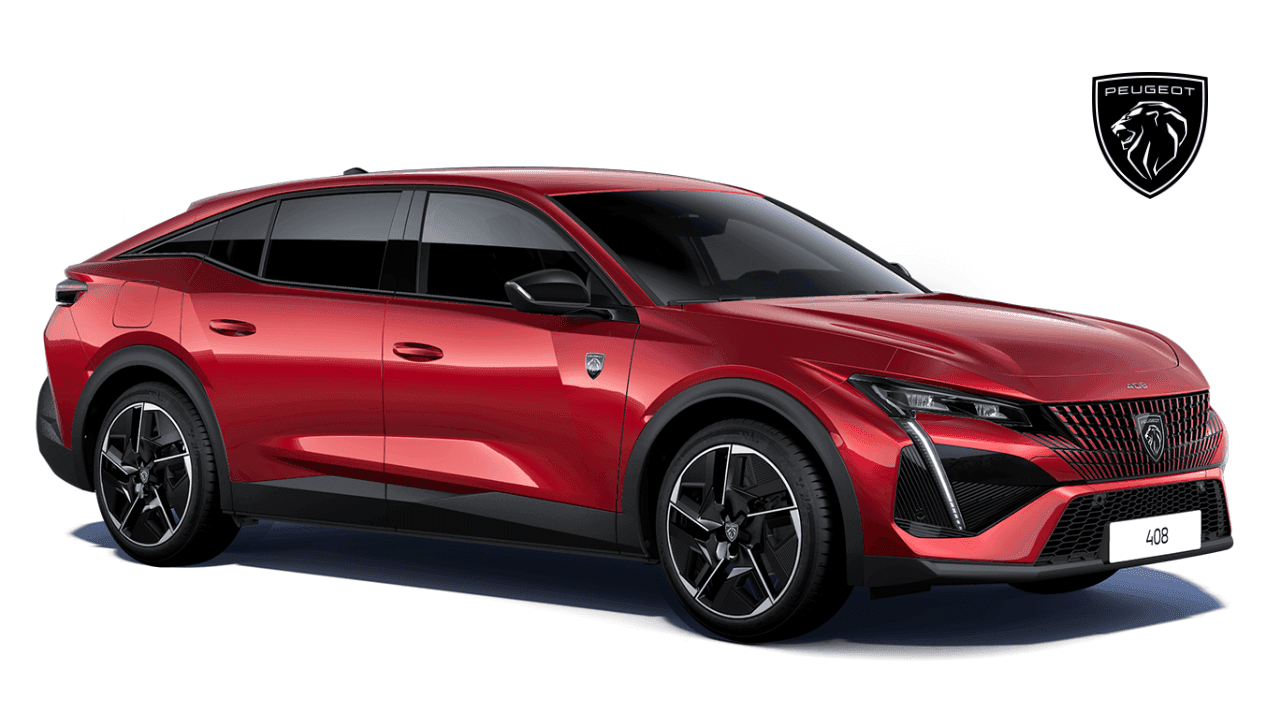
Renault 408 Kasko Fiyatları Ne Kadar? 2026 Renault 408 Kasko Fiyatları Ne Kadar?
2026 yılında Renault 408 model bir araç için kasko sigortası fiyatları sabit bir tutar değildir ve birçok faktöre bağlı olarak değişkenlik gösterir. Kasko sigortasının prim ücreti; aracın kasko değeri, sürücünün geçmiş hasar durumu, yaş ve deneyimi, aracın kullanım amacı ve bulunduğu il gibi unsurlara göre belirlenir. Özellikle yeni ve yüksek değerli bir araç olan Renault 408’in (Renault Rafale olarak da bilinir) kasko primi, orta sınıf bir araca kıyasla daha yüksek ücretli olabilir. Aracın piyasa değeri, kasko fiyatlarında en önemli belirleyicidir. Türkiye Sigorta Birliği (TSB) tarafından aylık olarak yayımlanan Kasko Değer Listesi, araçların marka, model ve yaşlarına göre güncel değerlerini gösterir. Bu listede yeni bir D-segment SUV olan Renault 408’in 2024 sonu itibarıyla yaklaşık 2,5 – 3 milyon TL civarında bir kasko değeri ile yer aldığı görülmüştür (bu değerler resmi satış fiyatlarına yakın olup, piyasa koşullarına göre belirlenir). Aracın değeri yüksek olduğundan, kasko primi de aracın değerinin belli bir oranı şeklinde yüksek seviyelerde oluşur. Örneğin, genel sektörel verilere göre kasko primi genellikle araç değerinin %1-3’ü aralığında olabilmektedir. Bu oranlar, 2025 yılında araç ve parça fiyatlarındaki artışa paralel olarak yükselmiştir – nitekim sigorta sektöründe kasko branşında 2025 yılında prim üretimi nominal olarak yaklaşık %79 artış göstermiştir (reel artış ~%37). Bu durum, 2026 Renault 408 kasko fiyatlarının da önceki modellere göre hissedilir derecede yüksek olabileceğini gösterir. Kasko fiyatını etkileyen diğer unsurlar: Renault 408’in kasko primi sadece araç değerine değil, aynı zamanda poliçede talep edilen teminat kapsamına ve uygulanan indirimlere de bağlıdır. Geniş kapsamlı (örneğin Tam Kasko) bir poliçe tercih edilirse prim yükselir; dar kapsamlı bir poliçe ise daha uygun fiyatlı olabilir. Sürücünün hasarsızlık indirimi hakları (önceki yıllarda kaza yapmaması) primin düşmesini sağlar (aşağıda detaylandırılmıştır). Ayrıca, araca takılan güvenlik cihazları (alarm, GPS takip gibi) veya yüksek tutarlı muafiyet (belirli bir tutara kadar hasarı sigortalının üstlenmesi) uygulanması gibi özel tercihler de sigorta şirketlerinin fiyat tekliflerini düşürebilmektedir. Kasko primleri serbest piyasa koşullarında sigorta şirketlerince belirlendiği için, Renault 408 için alacağınız teklifler arasında farklar olabilir. Bu nedenle en doğru fiyatı öğrenmek için birden fazla sigorta şirketinden teklif almak önemlidir. Özetle, “2026 Renault 408 kasko fiyatı ne kadar, belli oldu mu?” sorusunun tek bir cevabı yoktur; ancak aracın güncel kasko değeri ve yukarıdaki kriterler göz önüne alınarak, yıllık poliçe priminin on binlerce TL düzeyinde olabileceği öngörülebilir.
Renault 408 Kasko Teklifi Al, En Uygun Renault 408 Kasko Fiyatları
Bir Renault 408 için en uygun kasko sigortası fiyatını bulmak üzere teklif alırken, dikkat edilmesi gereken adımlar ve püf noktaları şunlardır:
- Gerekli Bilgileri Hazırlayın: Öncelikle aracınızın marka, model, model yılı, motor tipi ve varsa özel donanım bilgileri ile ruhsat sahibinin T.C. kimlik numarası gibi bilgileri hazır bulundurun. Kasko değeri yüksek bir araç olan Renault 408 için sigorta şirketleri bu detaylara göre prim hesaplaması yapacaktır. Aracınızın güncel kasko değeri TSB listesinden referans alındığı için doğru model bilgisini vermek önemlidir. Ayrıca, sürücünün son 5 yıldaki hasar durumu (hasarsızlık derecesi) gibi bilgiler de teklifi etkiler.
- Çoklu Teklif Alın: Kasko sigortasında primler serbest tarife olduğundan, her şirketin fiyatlandırması farklı olabilir. Bu nedenle birden fazla sigorta şirketinden veya acentesinden teklif almak en uygun fiyatı bulmak açısından yararlıdır. Türkiye Sigorta Birliği’ne kayıtlı onlarca sigorta şirketi bulunmaktadır ve hepsi de kasko poliçesi sunma yetkisine sahiptir. Teklif alırken her bir şirketin Renault 408 için sunduğu teminatları ve fiyatları karşılaştırın. Teklifleri sigorta acenteleri aracılığıyla alabileceğiniz gibi, birçok sigorta şirketinin kendi web sitesi üzerinden de online teklif alabilirsiniz.
- Teminat ve Koşulları Karşılaştırın: En uygun fiyat her zaman en kapsamlı poliçe anlamına gelmeyebilir. Bu yüzden sadece primi değil, poliçenin teminat kapsamını, limitlerini, muafiyet durumunu ve ek hizmetlerini de karşılaştırın. Örneğin, bazı uygun fiyatlı tekliflerde yedek araç hizmeti veya mini onarım hizmeti olmayabilir. Renault 408 gibi değerli bir araç için çarpma, çalınma, yanma gibi ana risklerin tümünün (Kasko ürünü) teminat altında olduğundan emin olun. Mümkünse Tam Kasko kapsamı (tüm ana ve ek riskleri içerir) tercih ederek aracınızı maksimum güvenceye alın.
- İndirimleri Sorgulayın: Teklif aşamasında sigorta şirketine sahip olabileceğiniz indirimleri bildirmeniz faydalı olacaktır. Hasarsızlık indirimine hak kazandıysanız (önceki poliçenizde hasar olmadıysa), bunun teklife yansıtılmasını isteyin. Ayrıca bazı şirketler alarm sistemi, garajda park, birden fazla araç sigortalama veya peşin ödeme gibi durumlarda ek indirim uygulayabilmektedir. Renault 408 için en uygun kasko fiyatını almak amacıyla bu indirim imkanlarını sorgulayın ve tekliflere dahil ettirin.
- Resmi ve Güvenilir Kanalları Kullanın: Teklif alma sürecinde yetkili sigorta acenteleri veya şirketlerin resmi kanallarını kullanmaya özen gösterin. Bu, hem doğru bilgilendirme almanızı sağlar hem de yanıltıcı kampanyalardan korunmanıza yardımcı olur. Türkiye Sigorta Birliği’nin resmi web sitesinde üye şirketlerin listesi bulunabilir. Unutmayın, kasko poliçesi elektronik ortamda düzenlenip e-posta ile gönderilse dahi yasal olarak geçerlidir (güvenli elektronik imza ile imzalandığı için ıslak imza ile aynı hukuki sonucu doğurur).
Bu adımları izleyerek, Renault 408 için en uygun kasko teklifini alabilir ve bütçenize uygun, kapsamlı bir poliçeyi güvenle seçebilirsiniz. Teklifleri değerlendirirken ihtiyaçlarınıza en uygun teminatları en iyi fiyatla sunan poliçeyi tercih etmeye dikkat ediniz.
Renault 408 Kasko Değeri Hesaplama, Renault 408 Kasko Oranları
Kasko değeri, bir aracın sigorta kapsamındaki değerini ifade eder ve kasko sigortası poliçelerinde aracın uğrayacağı muhtemel maddi zararların karşılanacağı azami tutarı belirler. Türkiye’de her yıl (aylık periyotlarla) yayımlanan Araç Kasko Değer Listesi, tüm araç modellerinin yaş ve donanım durumlarına göre piyasa değerlerini içerir. Türkiye Sigorta Birliği (TSB) tarafından hazırlanan bu liste, sigorta şirketlerinin ortak referansı olarak kullanılır. Renault 408 model aracın kasko değeri de bu listede yer almaktadır. Örneğin, 2024 yılı sonunda listede Renault Rafale (408) modelinin yaklaşık 2,49 milyon TL civarında bir değere sahip olduğu görülmüştür. Bu tutar, aracın fabrika çıkışı anahtar teslim fiyatına yakın olup piyasa koşulları ve vergi dahil bedelini yansıtır. 2025 yılında ise aynı modelin değerinin artan fiyatlarla birlikte listede daha da yükseldiği (örneğin ~3 milyon TL üzeri) belirtilmiştir. Kasko değeri hesaplanırken, aracın model yılı, motor tipi, donanım paketi gibi unsurlar dikkate alınır; bu bilgiler doğru girildiğinde araç için ilgili yıldaki doğru değer listeden alınır. Kasko değeri, sigorta poliçesinde genellikle “rayiç bedel” olarak belirtilir. 2013 yılında yürürlüğe giren Kasko Sigortası Genel Şartları uyarınca poliçede sabit bir tutar yazmak yerine “sigortacı, aracı hasar tarihindeki piyasa rayiç değerine kadar teminat altına alır” ibaresi kullanılır. Bu sayede aracın ikinci el piyasa değeri değiştikçe (örneğin yıl içinde fiyat artışlarıyla) sigorta teminatı da buna uyum sağlar. Eğer poliçede rayiç değerin belirlenmesi için somut bir referans belirtilmemişse, TSB’nin yayınladığı kasko değer listesi esas alınacaktır. Bu, resmi mevzuatla da desteklenen bir uygulamadır ve tüm şirketler için standarttır. Kasko oranları tabiri ise, kasko priminin hesaplanmasında kullanılan yüzdesel değerlendirmeleri ifade eder. Zorunlu trafik sigortasının aksine kasko sigortasında sabit bir tarife veya oran cetveli bulunmaz; her şirket risk değerlendirmesine göre prim oranlarını kendi belirler (serbest tarife). Dolayısıyla “Renault 408 kasko oranı” gibi bir kavram, zorunlu sigortadaki basamak sistemine benzer bir standart içermez. Bunun yerine, sigorta şirketleri hasar istatistikleri ve risk öngörülerine göre prim tutarını belirlerken aracın değeri üzerinden bir hesaplama yaparlar. Uygulamada, kasko primi çoğunlukla aracın değerinin belirli bir yüzdesi mertebesinde seyreder. Örneğin yeni ve lüks araçlarda bu oran daha yüksek (%2-3 gibi) olabilirken, düşük değerli araçlarda daha düşük (%1 civarı) olabilmektedir. Renault 408 gibi yüksek değerli bir araçta kasko oranının göreceli olarak yüksek olacağı öngörülebilir. Sigorta ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından kasko primlerine üst sınır konulmamakla birlikte, şirketlerin etkin risk yönetimi yapmaları beklenir; 2024 yılında getirilen bazı düzenlemeler ile (örneğin prim/özsermaye katsayısı genelgesi gibi) sektörün finansal dengesi gözetilmektedir. Özetle, Renault 408’in kasko değeri hesaplaması TSB’nin resmi listesine dayanır ve bu değere kadar teminat verilir. Kasko prim oranları ise sabit olmayıp şirketten şirkete değişir; ancak piyasa genelinde aracın değerinin birkaç puanlık yüzdesi olarak şekillenir. Araç değeri yükseldikçe mutlak prim tutarı da artacağından, 2026 yılında Renault 408 için kasko sigortası yaptırmak önceki yıllara göre daha maliyetli olabilir.
Renault 408 Kasko Sorgulama
Kasko sorgulama, çeşitli anlamlara gelebilir: Birincisi, aracın kasko poliçesinin olup olmadığını veya yürürlük durumunu öğrenmek; ikincisi ise aracın kasko değerini veya hasar geçmişini sorgulamak olabilir. Renault 408 için de bu sorgulamaları yapmanın bazı resmi yolları vardır:
- Poliçe Durumu Sorgulama (e-Devlet / SBM): Adınıza kayıtlı bir aracın kasko sigortası poliçesinin mevcut olup olmadığını ve poliçe detaylarını e-Devlet kapısı üzerinden veya Sigorta Bilgi ve Gözetim Merkezi (SBM) hizmetleriyle öğrenebilirsiniz. E-Devlet sistemi üzerinde “Trafik Poliçe ve Hasar Bilgileri Sorgulama” hizmeti aracın trafik sigortasını gösterirken, kasko poliçeleri bilgisi entegre SBM servisleri ile görülebilmektedir. SBM’nin Sigortam360 platformu veya mobil uygulaması üzerinden T.C. kimlik numaranızla giriş yaparak tüm poliçelerinizi tek ekranda görüntüleyebilirsiniz. Bu sayede Renault 408 aracınızın kasko poliçesinin şirketi, poliçe numarası, başlangıç-bitiş tarihi gibi bilgilere ulaşmanız mümkün.
- 5664 SMS ile Kasko Sorgulama: SBM’nin 5664 kısa mesaj servisi, plaka veya şasi numarası ile araç hakkında detaylı sigorta bilgisi sunar. DETAY [plaka] yazarak 5664’e SMS gönderildiğinde aracın marka-modeli, tescil ve plaka değişiklikleri gibi bilgilerle birlikte yürürlükte bir kasko poliçesi olup olmadığı ve aracın toplam kaskolu/kaskosuz geçtiği süre gibi bilgiler de anında bildirilmektedir. Örneğin, “DETAY 34ABC123” şeklinde gönderilen mesaj sonucunda Renault 408 aracınızın halen kasko sigortası varsa bu durum ve ne kadar süredir kaskolu olduğu bilgisi cep telefonunuza gelecektir. Bu hizmet ücretli olup her sorgu SMS’ine operatörler tarafından belirli bir ücret yansıtılır (2026 itibarıyla 5664 SMS ücreti 27,5₺ olarak belirtilmiştir).
- Hasar ve Kasko Geçmişi Sorgulama: İkinci el bir Renault 408 almayı düşünüyorsanız, aracın geçmişte kasko kapsamında hasar alıp almadığını öğrenmek isteyebilirsiniz. Yine 5664 servisi ile HASAR [plaka] yazarak gönderdiğinizde aracın trafik veya kasko sigortasına yansımış tüm hasar kayıtları özet olarak gelir (plaka değişmiş olsa bile geçmiş kazalar listelenir). Bu sayede aracın kasko poliçesinden hasar görüp görmediği, ne tür kazalar yaşadığı öğrenilebilir. Ayrıca PARCA [plaka] [tarih] şeklinde SMS atılarak, belli bir kazada değişen parçalar dahi öğrenilebilmektedir (exper raporlarına dayanarak).
- Kasko Değer Sorgulama: Renault 408’in kasko sigortasında kullanılacak araç değerini öğrenmek için TSB’nin aylık yayınladığı Kasko Değer Listesi’ne bakabilirsiniz. Gelir İdaresi Başkanlığı’nın resmi sitesinde de bu listeye ait veriler “Yararlı Bilgiler” kısmında sunulmaktadır (örneğin “2026 0-15 Yaş Araçlar Kasko Değer Listesi”). Bu listeden aracın model yılına göre ilgili satırı bularak kasko değerini sorgulamak mümkündür. Renault 408 yeni bir model olduğundan, 2024 ve 2025 listelerinde yer alan değerleri referans alarak 2026 için de değer oluşacaktır. Bu değer, poliçe tanziminde otomatik olarak dikkate alınır; ayrıca Motorlu Taşıtlar Vergisi (MTV) hesaplamasında da referans olabilmektedir.
Özetle, Renault 408 kasko sorgulaması için e-Devlet ve SBM üzerinden dijital kanalları kullanarak poliçenizin varlığını ve detaylarını öğrenebilir, 5664 SMS ile aracın kasko ve hasar geçmişine dair önemli bilgilere ulaşabilirsiniz. Bu yöntemler, resmî ve güvenilir sorgulama yöntemleri olup, ikinci el araç alımlarında veya mevcut poliçenizin takibinde oldukça faydalıdır.
Renault 408 Kasko Hizmeti Veren Kasko Firmaları, Renault 408 Anlaşmalı Kasko Şirketleri
Türkiye’de kasko sigortası branşı, tüm yetkili sigorta şirketleri tarafından sunulan yaygın bir hizmettir. Renault 408 gibi bir aracı kasko sigortası ile güvence altına almak istediğinizde, marka veya model özelinde tek bir sigorta firmasıyla sınırlı değilsiniz. Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından ruhsatlandırılmış ve Türkiye Sigorta Birliği (TSB) bünyesinde yer alan tüm hayat dışı sigorta şirketleri, kasko poliçesi düzenleme yetkisine sahiptir. 2026 itibarıyla Türkiye’de faaliyet gösteren yaklaşık 40 kadar sigorta şirketi bulunmaktadır ve bunların büyük bölümü kara araçları kasko sigortası hizmeti vermektedir. Dolayısıyla Renault 408 kasko sigortası yaptırmak için birden fazla seçeneğiniz mevcuttur. Anlaşmalı kasko şirketleri ifadesi, bazen araç satıcılarının (bayilerin) belirli sigorta şirketleriyle yaptığı iş birliğini ifade eder. Örneğin, Renault yetkili satıcıları, araç satışı sırasında müşterilere kolaylık sağlamak adına belirli sigorta şirketlerinden kasko teklifi sunabilirler. Bu tür anlaşmalı şirketler, markaya özel kampanya veya indirimler de sağlayabilir (örneğin ilk yıl için indirimli kasko primi, yetkili serviste onarım garantisi gibi). Ancak, bu zorunlu değildir ve tüketici dilediği sigorta şirketinden poliçesini yaptırmakta özgürdür. Renault 408 için bayinizin önerdiği “Renault Kasko” markalı poliçe aslında bir sigorta şirketinin ürünüdür ve içerik olarak diğer kasko poliçeleriyle aynı genel şartlara tabidir. Kasko hizmeti veren firmalar arasında seçim yaparken dikkat edilmesi gereken, şirketin güvenilirliği, hasar anındaki hizmet kalitesi, yaygın anlaşmalı servis ağı ve prim fiyatlarıdır. Sigorta sektörü devlet denetimi altında olduğundan, tüm şirketler Hazine ve SEDDK mevzuatına uygun poliçe düzenler. Bu nedenle teminat kapsamları asgari olarak benzerdir (hepsi Kasko Genel Şartları’na uyar). Farklılıklar ise şirketlerin sunduğu ek teminatlar, asistans hizmetleri ve prim tutarlarında ortaya çıkar. Renault 408 kasko sigortası için teklif alabileceğiniz başlıca şirketler arasında, büyük reasürans destekli sigorta şirketlerinden yerli-yabancı sermayeli sigorta firmalarına kadar geniş bir yelpaze bulunur (mevzuat gereği bu yazıda şirket adı verilmemektedir). En uygun fiyat ve kapsam için bir sigorta acentesine danışarak tüm bu şirketlerden teklif alabilir veya karşılaştırma yapabilirsiniz. Her şirket, Renault 408 gibi yüksek değerli bir araç için rekabetçi teklifler sunmaya çalışacaktır. Kasko şirketleri seçiminde ayrıca şu hususlara dikkat edin:
- TSB Üyeliği: Seçeceğiniz sigorta şirketinin Türkiye Sigorta Birliği üyesi olmasına dikkat edin (TSB üyesi olmayan şirket Türkiye’de yasal olarak faaliyet gösteremez).
- Hasar Anında Hizmet: Firmanın 7/24 hasar ihbar hattı, çekici hizmeti, anlaşmalı servisleri ve ikame araç imkanı gibi hizmetlerini karşılaştırın. Bazı şirketler premium segment araçlar için özel hasar danışmanları veya hızlı onarım hizmetleri sunabilir.
- Hasar Ödeme Geçmişi: Sigorta şirketinin hasar ödeme konusundaki itibarı ve müşteri memnuniyeti de önemli olabilir. Bu konuda SEDDK ve SBM’nin yayınladığı performans raporları incelenebilir veya acentenizden bilgi alınabilir.
Sonuç olarak, Renault 408 kasko sigortası hizmeti alabileceğiniz birçok firma vardır ve araç markası-modeli özelinde sınırlama yoktur. Aracınız için en iyi poliçeyi seçmek adına birden fazla yetkili sigorta şirketinden teklif almak ve karşılaştırmak en doğru yaklaşımdır. Poliçenizi, şartları net anlaşılan ve ihtiyaçlarınıza uygun teminatları içeren, güvenilir bir şirketten yaptırdığınız sürece, aracınız kapsamlı bir güvence altında olacaktır.
Renault 408 Kasko Hasarsızlık İndirimleri
Hasarsızlık indirimi, kasko poliçelerinde sigortalının belli bir dönem boyunca hasar yapmaması durumunda, yenileme priminde sağlanan indirimdir. Bu uygulama, sigortalıyı dikkatli sürüşe teşvik eden bir ödül mekanizması olarak düşünülebilir. Renault 408 gibi değerli bir araçta, hasarsız geçirdiğiniz yıllar sonunda ciddi oranlarda indirimlerden yararlanmanız mümkündür. Hasarsızlık indirimi kural olarak poliçede özel şart olarak belirtilir ve her yıl kademe kademe artar. Sigorta şirketlerinin çoğu benzer basamak sistemi uygular:
- İlk yıl kasko sigortası yaptırdığınızda başlangıç indiriminiz %0’dır (yeni poliçe).
- Eğer ilk 12 aylık poliçe süresini hasarsız (hiç kasko hasar talebinde bulunmadan) tamamlarsanız, yenileme yılında genellikle %30 civarı bir indirim hakkı kazanırsınız.
- İkinci hasarsız yıl sonunda indirim oranı genellikle %40’a yükselir.
- Üçüncü yıl sonunda bu indirim %50 civarına ulaşır.
- Dördüncü ve sonraki hasarsız yıllarda bazı şirketler %60 hatta en fazla %65 seviyesine kadar indirim uygulayabilmektedir.
Yukarıdaki oranlar, sektör genelinde yaygın uygulamalar olup sigorta şirketine göre değişiklik gösterebilir. Hasarsızlık indirimi poliçede uygulandığı takdirde, indirimin hangi şartlarda geçerli olduğu belirtilir (örneğin, bir hasar olduğunda indirimin ne kadar düşeceği gibi). Genel kural, poliçe döneminde sigortacıdan hasar ödemesi talep edilmemesi durumunda indirim hakkının saklı kalmasıdır. Küçük meblağlı hasarlarda (örneğin sadece cam kırılması gibi) bazı şirketler hasarsızlık indirimini bozmayan ek şartlar sunabilir; bu, poliçeye eklenen “hasarsızlık koruma” klozu ile olur. Bu tür bir kloz varsa ilk küçük ölçekli hasarda indirim hakkınız etkilenmez. Hasar durumunda indirimin akıbeti, hasarın türüne ve kusur durumuna bağlıdır:
- Eğer poliçe döneminde kısmi bir hasarınız olursa ve sigorta şirketi bu hasarı öderse, sonraki yıl hasarsızlık indiriminiz genellikle bir basamak düşürülür (örneğin %50’den %40’a inmesi gibi). Birden fazla hasarda indirim tamamen sıfırlanabilir.
- Ancak, gerçekleşen kazada siz kusurlu değilseniz ve karşı tarafın trafik sigortasından zararınız %100 rücu edilirse (yani sigortacınız ödediği tazminatı tamamen geri alırsa), çoğu şirket bu durumu hasarsız sayar. Bu durumda hasarsızlık indirimi bozulmaz.
- Ayrıca, mini onarım hizmetleri gibi küçük onarımları sigortalıya ücretsiz sunan uygulamalar da (genellikle belirli servislerde) hasarsızlık indirimini etkilemeden ufak hasarların giderilmesini sağlar.
Hasarsızlık indirimi hakkı şirket değiştirseniz bile genellikle devam eder. Örneğin, Renault 408 için üç yıl üst üste kasko yaptırdınız ve hasar yapmadınız, %50 indirim hakkınız oluştu. Dördüncü yıl başka bir şirkete geçmek isterseniz, önceki şirketten alacağınız hasarsızlık belgesi veya SBM sistemindeki kayıt sayesinde yeni şirket de bu indirimi büyük oranda tanır. (Sigorta Bilgi Merkezi’nin Sürücü Hasar Sicil Kaydı bu noktada referans alınır.) Bu sayede sigortalılar şirket değiştirdiğinde hak ettikleri indirim avantajını kaybetmezler. Özetlemek gerekirse, hasarsızlık indirimi kasko sigortasında en önemli tasarruf kalemlerinden biridir. Renault 408 gibi bir aracın kasko poliçesini aralıksız hasarsız sürdürürseniz, birkaç yıl içinde poliçe priminizde yarı yarıya yakın indirim elde edebilirsiniz. Bu indirim hakkının korunması için poliçenizi vadesinde yenilemeyi ve küçük hasarlar konusunda dikkatli olmayı unutmayınız. Poliçenizde hasarsızlık indiriminin detayları ve hangi durumlarda bozulacağı mutlaka yazılı olacaktır; dolayısıyla şartları inceleyerek bilinçli hareket etmek önemlidir.
Renault 408 Online Kasko Sigortası
Dijitalleşmenin arttığı günümüzde Renault 408 için kasko sigortasını online olarak satın almak ve yönetmek son derece kolaylaşmıştır. Online kasko sigortası, poliçenizin internet üzerinden teklif alınması, düzenlenmesi ve elektronik ortamda teslim edilmesi anlamına gelir. Bu yöntem, geleneksel acente ziyaretine gerek kalmadan, evinizin rahatlığında veya akıllı telefonunuz üzerinden sigorta satın alabilmenizi sağlar. Online teklif ve satın alma: Birçok sigorta şirketi, resmi web siteleri veya mobil uygulamaları aracılığıyla online kasko teklifi sunmaktadır. Renault 408 aracınıza ait bilgileri (plaka veya model bilgileri, TC kimlik no, ruhsat bilgileri vb.) ilgili form alanlarına girdiğinizde sistem prim hesaplamasını otomatik yapar ve size anında bir fiyat teklifi verir. Bu süreç, farklı şirketlerin sitelerinde tekrarlanarak teklifler karşılaştırılabilir. Online platformlar sayesinde kasko primlerini anlık olarak görüp kıyaslama yapma imkânınız olur. Ayrıca bazı şirketler, online kanaldan satın alan müşterilere özel indirim de uygulayabilmektedir (örneğin, %5-10 online işlemlere özel indirim gibi). Bu sayede en uygun kasko poliçesini bulmak kolaylaşır. E-Poliçe ve e-imza: Online satın alma işlemi tamamlandığında, sigorta şirketi poliçenizi elektronik poliçe (e-poliçe) olarak düzenler ve size e-posta yoluyla veya dijital platform üzerinden iletir. Bu poliçenin yasal geçerliliği konusunda endişe etmeyin: 5070 sayılı Elektronik İmza Kanunu’na göre güvenli elektronik imza, elle atılan imza ile aynı hukuki sonucu doğurur. Sigorta şirketleri de poliçeyi elektronik imza ile imzaladığı için, basılı poliçeden farksız biçimde hukuken geçerlidir. Yani online aldığınız kasko poliçesi, matbu poliçe gibi resmi ve bağlayıcıdır. Ayrıca poliçenin bir çıktısını alıp aracınızda bulundurmak isterseniz, gönderilen PDF formatındaki e-poliçeyi yazdırabilirsiniz; ancak dijital ortamda saklamak da yeterlidir. Ödeme kolaylıkları: Online kasko sigortasında ödeme genellikle kredi kartı ile güvenli ödeme sayfaları üzerinden yapılır. Birçok şirket, online ödemelerde taksit imkanı sunar (örneğin 3, 6 veya 9 taksit). Bazı sigortacılar tek çekim ödemede küçük indirimler yapabilir. Ödeme tamamlandıktan sonra poliçeniz anında yürürlüğe girer ve elektronik ortamda erişilebilir hale gelir. Banka kartı veya dijital cüzdan gibi yöntemler de şirketin altyapısına bağlı olarak kullanılabilir. Poliçe yönetimi ve hasar bildirimi: Online kasko sigortasının bir avantajı da poliçenizi yönetme kolaylığıdır. Birçok şirketin mobil uygulaması veya web portalı üzerinden poliçenizi görüntüleyebilir, teminatlarınızı inceleyebilir, hatta teminat genişletme (ek kloz ekleme) veya yenileme işlemlerini gerçekleştirebilirsiniz. Örneğin, yurt dışına seyahat edecekseniz yurtdışı teminatı eklemek için çevrimiçi talepte bulunabilirsiniz. Aynı şekilde, Allah korusun bir kaza durumunda hasar ihbarını online yapma imkanı sunan şirketler mevcuttur. Mobil uygulama ile kaza fotoğraflarını yükleyip hasar dosyası açmak ve süreci takip etmek dijital ortamda mümkün hale gelmiştir. Güvenlik ve doğrulama: Online işlemlerde, kullanılan platformun güvenilirliğine dikkat edilmelidir. Tarayıcıda şirketin resmi web adresini (genellikle “.com.tr” uzantılı veya şirket adını içeren) doğrulayın, gerekirse TSB veya SEDDK duyurularındaki linklerden ilgili şirketin online şubesine gidin. Şifre ve kişisel bilgilerin korunması için de temel önlemleri alın. E-Devlet üzerinden SBM Online servisiyle tüm poliçelerinizi görüntüleyebildiğiniz için, online satın aldığınız Renault 408 kasko poliçesinin orada listelendiğini kontrol ederek de doğrulama yapabilirsiniz. Sonuç olarak, Renault 408 online kasko sigortası hem hızlı teklif alma ve satın alma süreci sunar, hem de poliçenizi dilediğiniz zaman yönetme kolaylığı sağlar. Resmî geçerlilik açısından online poliçeler tamamen güvence altındadır ve sigortacılık mevzuatına uygun şekilde düzenlenir. Bu sayede zamandan tasarruf ederken aracınızı anında güvenceye alabilirsiniz. Unutmayınız ki, önemli olan poliçenin kapsamı ve şartlarıdır; online veya fiziki alınması fark etmeksizin, poliçenizi dikkatle okuyup anladığınızdan emin olunuz.
Renault 408 Kasko Teminatları, Ek Teminatları, Özel Şart ve Uygulamalar
Bir kasko sigortası poliçesi, temel olarak aracınızın başına gelebilecek çeşitli riskleri güvence altına alan teminatlar içerir. Bunun yanında, ihtiyaç duyulursa ek teminatlar ile kapsam genişletilebilir ve poliçeye özgü bazı özel şartlar uygulanabilir. Renault 408 gibi bir araç için düzenlenecek kasko poliçesinde de standart teminat grupları ve tercihe bağlı ek teminatlar aşağıdaki gibidir: Ana Kasko Teminatları (Standart Kapsam): Kasko Sigortası Genel Şartları’na göre tüm kasko poliçelerinde bulunabilecek temel teminat grupları şunlardır:
- Çarpışma ve Çarpma: Aracın kara yolunda veya demir yolunda kullanılabilen diğer araçlarla çarpışması veya dururken/ilerlerken bir cisme çarpması, devrilmesi, düşmesi, yuvarlanması gibi kazalar sonucu oluşan zararlar teminat altındadır. Örneğin Renault 408 ile bir trafik kazasına karışmanız veya aracınızın kayarak bir duvara çarpması durumunda hasarlar kasko tarafından karşılanır.
- Üçüncü Kişilerin Kötü Niyetli Hareketleri: Aracınıza üçüncü kişilerin kötü niyetle veya muziplikle zarar vermesi (vandallık) sonucu oluşan zararlar da kasko kapsamındadır. Örneğin aracınız park halindeyken birinin aynasını kırması, çizmesi gibi durumlar bu kapsama girer.
- Yangın: Aracın herhangi bir sebeple yanması sonucu uğrayacağı zararlar teminat dahilindedir. Buna aracın motor bölümünde çıkabilecek yangınlar veya araca dışarıdan sirayet eden yangın da dahildir.
- Hırsızlık: Aracın veya araç parçalarının çalınması veya çalınmaya teşebbüs edilmesi sonucu oluşan zararlar kasko teminatındadır. Örneğin, Renault 408’in çalınması halinde araç bulunamazsa kasko sigortası aracın değerini sigortalıya öder. Çalınmaya teşebbüs sırasında oluşan hasarlar (örneğin kapı kilitlerinin kırılması) da kapsam içindedir.
Yukarıda belirtilen bu dört ana risk grubu, genellikle “Kasko” adı verilen standart ürünün kapsamını oluşturur. Sigorta şirketleri, bu teminatları farklı paket adları altında sunarlar:
- Dar Kasko: Ana teminat gruplarından bir kısmının seçilerek oluşturulduğu daha sınırlı üründür (örneğin sadece çarpışma ve hırsızlık teminatlarını içerebilir).
- Kasko: Ana teminat gruplarının tamamını (çarpma-çarpışma, hırsızlık, yangın, vandalizm) içeren standart üründür.
- Genişletilmiş Kasko: Tüm ana teminatları, ayrıca Genel Şartlar’da ek sözleşme ile dahil edilebilecek risklerden bazılarını da kapsayan üründür.
- Tam Kasko: Ana teminatların tamamını ve ek sözleşme ile dahil edilebilecek tüm riskleri kapsayan en geniş üründür. Tam Kasko, poliçede yer alan hemen her türlü riske karşı en üst düzey korumayı sağlar.
Ek Teminatlar: Kasko poliçesine, standart kapsam dışında kalan bazı riskler ek teminat olarak dahil edilebilir. Bu ek teminatlar, sigortalının talebi üzerine ek prim karşılığında poliçeye eklenir ve poliçede açıkça belirtilir. Renault 408 için de ihtiyaç ve kullanım şartlarına göre şu ek teminatlar değerlendirilebilir:
- Yurtdışı Teminatı: Kasko poliçelerinin coğrafi geçerliliği normalde Türkiye sınırları ile sınırlıdır. Yurtdışı teminatı eklenirse, aracın yurt dışındaki kullanımı sırasında meydana gelecek zararlar da güvenceye alınır. Örneğin, Renault 408 ile yurt dışı seyahate çıktığınızda olası bir kazayı kasko karşılasın istiyorsanız bu klozu almalısınız.
- Doğal Afet Teminatları: Deprem, toprak kayması, fırtına, dolu, yıldırım, sel ve su baskını gibi doğal afetlerin araca vereceği zararlar, ek teminat olarak poliçeye eklenmedikçe kapsam dışıdır. Bu riskler özellikle dolu yağışı veya deprem riski yüksek bölgelerde önem arz eder. Ek teminat ile bu afetlerin verdiği hasarlar da kasko kapsamına alınabilir.
- Terör ve Halk Hareketleri Teminatı: Terör eylemleri veya bu eylemlerden doğan sabotajlar ile grev, lokavt, kargaşa, halk hareketleri sonucunda araca gelebilecek zararlar, ek anlaşmayla teminat kapsamına dahil edilebilir. Standart poliçede bu tür zararlar hariç tutulur, ancak ülke koşullarına göre ekletmek düşünülebilir.
- İhtiyari Mali Sorumluluk (IMS): Bu her ne kadar kasko poliçesi dışında ayrı bir poliçe olsa da, çoğu zaman kasko ile birlikte paket halde sunulur. Zorunlu trafik sigortasının üst limitlerini aşan üçüncü şahıs zararları IMS ile karşılanır ve kasko poliçesine ek teminat olarak da belirtilebilir.
- Kişisel Eşya Teminatı: Araç içerisindeki kişisel eşyaların (belirli limitlerle) çalınması veya zarar görmesi de ek teminat kapsamına alınabilir. Örneğin, park halindeki Renault 408’in camı kırılarak içindeki dizüstü bilgisayarınız çalınırsa, bu teminat varsa zararınız belirli limite kadar ödenir.
- Anahtar Kaybı/Çalınması: Aracınızın kontak anahtarının çalınması durumunda kilit sistemlerinin değiştirilmesi masrafını karşılayan bir teminattır. Ayrıca anahtarın kötü niyetle ele geçirilip aracın çalınması halinde oluşan zararlar da bu kloz ile güvenceye alınır.
- Yetkisiz Çekici Teminatı: Aracın yetkili olmayan kişilerce çekilmesi veya doğru şekilde çekilmemesi sonucu oluşan zararlar, standart poliçede kapsam dışıdır; ancak bu risk de ek teminatla güvence altına alınabilir.
- Ferdi Kaza Teminatı: Aracı kullanan sürücü ve/veya yolcuların bir kaza halinde vefat veya sürekli sakatlığını belirli bir tutara kadar teminat altına alan ek poliçedir. Kasko ile birlikte düşük primlerle eklenebilir.
- Hukuksal Koruma: Kaza sonrası oluşabilecek hukuki masrafları (avukat, dava masrafları vs.) karşılayan yardımcı bir teminat olup poliçeye eklenebilir.
- Mini Onarım Hizmeti: Bazı şirketlerin kasko poliçelerine dahil ettiği, ufak ölçekli hasarların (boya çizikleri, küçük göçükler gibi) hasarsızlık indirimini etkilemeden ve ücretsiz onarımını sağlayan bir uygulamadır. Bu bir teminattan ziyade hizmet anlaşmasıdır ve poliçede özel şart olarak yer alır.
Özel Şartlar ve Uygulamalar: Kasko poliçelerinde, Genel Şartlar’a aykırı olmamak ve sigortalı aleyhine olmamak kaydıyla özel şartlar konulabilir. Bu özel şartlar, sigorta şirketinin sunduğu bazı avantajlar veya kısıtlamalar olabilir. Örneğin:
- Muafiyet Uygulaması: Sigortalının her bir hasarda belli bir tutarı kendi karşılamayı kabul etmesi durumudur (örneğin 5.000 TL muafiyetli kasko poliçesi). Bu özel şart poliçede belirtilir ve karşılığında primde indirim yapılır. Muafiyet uygulaması, hasar frekansı düşük olan sürücüler için prim tasarrufu sağlayan bir opsiyondur.
- Onarım Şartı (Servis ve Parça Tercihi): Poliçede, hasar onarımının sigorta şirketinin anlaşmalı servislerinde yapılacağı özel şartı bulunabilir. Aynı şekilde hasar onarımında orijinal parça mı yoksa eşdeğer parça mı kullanılacağı da poliçede belirtilmelidir. 2013’teki düzenlemeyle bu konular netleştirilmiş olup, eğer şirket belli bir servisi zorunlu kılıyorsa veya eşdeğer parça kullanacaksa bunu önceden poliçede şart koşmak durumundadır. Renault 408 gibi yeni bir modelde genellikle orijinal parça kullanımı tercih edilir ve poliçede aksi belirtilmedikçe orijinal parça ile onarım yapılması beklenir.
- Hasar İhbar ve Ödeme Koşulları: Poliçede hasar meydana geldiğinde sigortalının uyması gereken prosedürler (örneğin en geç 5 iş günü içinde ihbar gibi) Genel Şartlar’da yazılıdır. Özel şart olarak, sigorta şirketi hasar dosyasının eksiksiz evrakla tamamlanmasından sonra örneğin 10 iş günü içinde tazminat ödeneceğini taahhüt ediyor olabilir. Bu tür taahhütler sigortalı lehine özel şartlar olarak poliçeye konur.
- Kilometre Sınırı veya Kullanım Amacı: Bazı poliçelerde özel kullanım şartları olabilir. Örneğin, aracı yılda belli bir kilometreden az kullanma taahhüdü verenlere indirim uygulanması bir özel şart olarak belirtilebilir (Kullanım bazlı kasko). Ya da ticari amaçla kullanmama şartı konulabilir.
- Aksesuar Teminatı: Fabrika çıkışı standardında olmayan aksesuarlar (özel jantlar, multimedya sistemi vb.) için teminat verilmişse, bu aksesuarların özellikleri ve teminat limitleri poliçede özel olarak yazılır. Aksi takdirde bu eşyalar teminat dışında sayılabilir.
Tüm bu özel şartlar, poliçenin sonunda veya ek klozlar kısmında ayrıntılı şekilde listelenir. Sigortalının bunları okuması ve anlaması önemlidir. Örneğin, hasarsızlık indirimine dair özel bir uygulama poliçede yer alıyorsa (ilk hasarda bozulmaması gibi), bunu bilerek hareket etmek avantaj sağlar. Sonuç: Renault 408 kasko poliçesi, standart teminatlarla aracınızı ana risklere karşı korurken, isteğe bağlı ek teminatlarla daha geniş bir güvence sağlayabilir. Poliçenizde yer alan teminatlar ve özel şartlar, sigorta şirketinin sunduğu ürüne göre şekillenecektir ancak hepsi Kasko Sigortası Genel Şartları çerçevesinde olmak zorundadır. Poliçenizi incelerken hangi risklerin kapsandığına, hangilerinin hariç tutulduğuna ve özel şartlara (örneğin muafiyet, servis seçimi, hasarsızlık koruma vb.) dikkat etmek, hasar anında sürpriz yaşamamanız için en iyi yöntemdir.
Renault 408 Kasko İndirimleri
Kasko sigortasında indirimler, hasarsızlık indirimi dışında da çeşitli şekillerde karşımıza çıkar. Sigorta şirketleri rekabet ortamında farklı müşteri segmentlerini çekebilmek veya risk durumuna göre primi optimize edebilmek için çeşitli indirim kalemleri uygularlar. Renault 408 gibi bir araç için poliçe yaptırırken yararlanabileceğiniz olası indirim türleri şunlardır:
- Hasarsızlık İndirimi: En önemli indirim kalemi budur (ayrıntıları yukarıda belirtilmiştir). Poliçe süresince hasar olmaması durumunda yenilemede %30’dan başlayıp kademeli olarak %60’a kadar varan indirimler uygulanabilir. Bu indirim, şirket değiştirseniz bile devam edebildiği için uzun vadede kasko maliyetini ciddi oranda düşürür.
- Muafiyet İndirimi: Kasko poliçesinde muafiyet uygulanması, primde indirim sağlar. Örneğin, poliçeye “1.000 TL hasar muafiyeti” eklenirse, her hasarın ilk 1.000 TL’si sigortalı tarafından karşılanır ancak sigorta şirketi buna karşılık %10-20 oranında prim indirimi yapabilir. Muafiyet oranı yükseldikçe prim daha da ucuzlar. Dikkat edilmesi gereken, küçük hasarlarda cepten ödeme yapmaya hazırlıklı olmaktır.
- Alarm ve Güvenlik İndirimi: Aracınızda gelişmiş bir alarm sistemi, immobilizer veya uydu takip cihazı bulunuyorsa, hırsızlık riskinin azalmasına binaen bazı şirketler indirim uygular. Örneğin, fabrika çıkışlı veya sonradan takılan onaylı bir GPS takip sistemi, kasko priminde %5’e varan indirim getirebilir. Renault 408 zaten yeni nesil bir araç olup standart güvenlik donanımlarına sahip olsa da ekstra önlemler (direksiyon kilidi, ek alarm) indirim nedeni olabilir.
- İkiden Fazla Araç (Filo/Kasko Çoklu Araç İndirimi): Eğer sigortalının aynı anda birden fazla aracı için kasko yaptırması söz konusuysa (örneğin ailedeki ikinci araç da aynı sigortacıdan sigortalanıyorsa) şirketler toplamda daha uygun fiyat verebilir. Bireysel poliçelerde bu “ikinci araca indirim” olarak yansıyabilir (%10 civarı). Kurumsal müşterilerde ise filo indirimi olarak uygulanır.
- Meslek ve Kurumsal İndirimler: Bazı sigorta şirketleri belirli meslek gruplarına özel indirim tarifeleri uygular. Örneğin, öğretmen, doktor, polis, asker, memur gibi mesleklerde %5-15 aralığında indirimler sunulabilir. Benzer şekilde bazı banka veya kurum çalışanlarına anlaşmalar gereği kasko indirimleri yapılabilir. Bu indirimler, şirket politikalarına göre değişir ve poliçe teklifi aşamasında sorulmasında fayda vardır.
- Poliçe Kombinasyon İndirimi: Aynı sigorta şirketinden birden fazla poliçe alınırsa (çapraz satış indirimi), örneğin hem trafik sigortası hem kasko ya da kasko yanında konut sigortası gibi, şirket toplamda bir indirim yapabilir. Bu, şirkete sadakati ödüllendirme amaçlı bir uygulamadır. Renault 408 için kasko yaptırırken trafik sigortanızı da aynı şirkete yaptırırsanız bazı şirketler küçük bir indirim yansıtabilir veya ek hizmetler sunabilir.
- Peşin Ödeme / Hasarsızlık Koruma gibi Kampanyalar: Kasko priminin peşin ve tek seferde ödenmesi halinde taksitli fiyat yerine küçük bir indirimli fiyat uygulanması mümkündür. Ayrıca, hasarsızlık koruma klozu satın alınmışsa ve poliçe döneminde küçük bir hasar yaşanıp indirim bozulmamışsa, yenilemede bu kloza sadakat indirimi gibi özel kampanyalar görülebilir.
- Düşük Kilometre / Az Kullanım İndirimi: Bazı sigortacılar, aracın yıllık kullanım kilometresi düşükse (örneğin yılda 5.000 km’nin altında) indirim yapabilmektedir. Bu, “Kullanım bazlı sigorta” konseptinin bir parçasıdır. Aracınızı az kullanıyorsanız, risk düşük kabul edilerek primde %10’a varan indirim sunulabilir. Bunun için genellikle poliçe başında kilometre beyanı alınır ve dönem sonunda doğrulanır.
Bu indirimlerin oranları ve koşulları sigorta şirketine göre değişir. Sigortacılık mevzuatına göre, zorunlu sigortalarda tarifeler belirlenirken kasko gibi isteğe bağlı sigortalarda şirketler serbestçe fiyatlama yapabilir. Bu yüzden bir şirketin sunduğu meslek indirimi diğerinde olmayabilir veya oranlar farklı olabilir. Renault 408 kasko poliçesi düzenlenirken, sigorta danışmanınıza veya şirketin online teklif ekranına durumunuza uyan indirim imkanlarını mutlaka belirtin. Örneğin, “araç garajda park ediyor”, “alarm sistemi var”, “diğer aracım da sizde sigortalı” gibi bilgiler uygun alanlara girilirse, sistem otomatik olarak indirimli prim hesaplayacaktır. Unutulmaması gereken, indirimlerin bazen birbiriyle sınırlı toplanabilir olduğudur. Örneğin, şirket maksimum %40’a kadar indirim yapıyorsa, hem hasarsızlık hem cihaz indirimi gibi birden fazla indirim varsa bile toplamda bir üst sınır olabilir. Poliçenizin açıklama kısmında uygulanan indirim kalemleri ve yüzdeleri genellikle yazılır. Kaynakçıda yer alan SEDDK mevzuatına göre, sigorta şirketleri poliçede toplam prim tutarını ve varsa indirimleri şeffaf şekilde belirtmek zorundadır. Özetle, Renault 408 için kasko yaptırırken hasarsızlık indirimi başta olmak üzere tüm olası indirimleri değerlendirmek, poliçe maliyetini ciddi ölçüde düşürebilir. Bu indirimlerden yararlanmak için doğru beyan vermeli ve gerekirse talepkar olmalısınız. Hem risklerinizi azaltıp hem de sigorta şirketine bunu kanıtlayarak (örneğin garaj beyanı, alarm sertifikası vb.) daha uygun primlerle kapsamlı kasko güvencesi elde edebilirsiniz.
Renault 408 Kasko Yenileme
Kasko sigortasının her yıl yenilenmesi, aracınızın kesintisiz olarak güvencede kalması açısından kritik öneme sahiptir. Renault 408 için yapılan kasko poliçesi de genellikle 1 yıllık süreli düzenlenir ve poliçe bitiminde yenilenmediği takdirde teminatlar sona erer. Yenileme sürecinde dikkat edilmesi gereken hususlar ve merak edilen sorular şu şekildedir: Yenileme zamanı ve süreç: Poliçenizin bitiş tarihi yaklaştığında (genellikle 30 gün öncesinden başlayarak), sigorta şirketiniz veya acenteniz size yenileme teklifi sunacaktır. Renault 408 kasko poliçenizin süresi dolmak üzereyken, “yenilemezsem ne olur?” sorusunun cevabı açıktır: Poliçe bitiş tarihinde 00:00 itibarıyla kasko teminatınız durur ve aracınız sigortasız kalır. Bu nedenle, en geç poliçe vade tarihinde yenileme işlemini yapmalısınız. Çoğu sigorta şirketi, vade bitiminden itibaren 15-30 gün içinde (grace period) yenileme yapıldığında hasarsızlık indiriminin korunmasına imkan tanır. Ancak bu süre zarfında araç sigortasız olacağı için risk alınmamalıdır. Hasarsızlık indiriminin devamı: Kasko yenilemesinde, eğer poliçe döneminizi hasarsız kapattıysanız, bir üst kademe hasarsızlık indirimine hak kazanırsınız (örneğin %40’tan %50’ye çıkmak gibi). Bu indirim yenileme priminize otomatik olarak yansır. Şirketinizi değiştirseniz bile hasarsızlık indirim hakkınız devam eder. Ancak dikkat: Mevcut poliçenizi vadesinde yenilemez ve aracınız bir süre kaskosuz kalırsa (örneğin birkaç ay sonra yeniden kasko yaptırmaya karar verirseniz), bazı şirketler bu arayı hasarsızlık indirimine etki ettirebilir. Genel uygulama, bir yıla kadar ara verilmiş olsa bile önceki hasarsızlık kademesinin korunması yönündedir, fakat en iyi uygulama kesintisiz yenilemedir. Prim değişiklikleri: Yenileme sırasında kasko priminiz çeşitli nedenlerle değişebilir. Aracınızın değeri bir yıl öncesine göre arttıysa (TSB kasko listesine göre) prim de artacaktır çünkü sigortalanan bedel yükselmiştir. Ayrıca genel maliyet enflasyonu, yedek parça fiyatları artışı, döviz kuru dalgalanmaları gibi etkenler de sektör genelinde primlerin revize edilmesine yol açar. Örneğin, 2025’te yaşanan yüksek enflasyon nedeniyle kasko primleri sektör genelinde ciddi oranda yükselmiştir; bu, 2026 yenilemelerine yansıyacaktır. Dolayısıyla Renault 408 için ilk yıl ödediğiniz prime kıyasla ikinci yılın yenileme teklifinin daha yüksek olması muhtemeldir. Buna karşılık, hasarsızlık indirimi sayesinde bu artış kısmen dengelenir. Örneğin, şirket primlerini %20 artırmış olsa bile sizin %30’dan %40’a çıkan indirim hakkınız net artışı düşük seviyede tutabilir. Şirket değişikliği: Kasko poliçenizi yenilerken mevcut şirketinizin teklifine bağlı kalmak zorunda değilsiniz. Serbest rekabet ortamında başka bir sigorta şirketinden daha avantajlı bir teklif alabilirsiniz. Bu durumda poliçe dönemi bitiminde yeni şirkete geçebilirsiniz. Yukarıda belirtildiği gibi, hasarsızlık indirimi hakkınızı belgelemek yeterlidir (genelde SBM sistemi üzerinden şirketler bu bilgiyi görür, ancak gerektiğinde eski şirketten “Hasarsızlık İndirimi Yazısı” alabilirsiniz). Şirket değiştirirken dikkat edilecek konu, yeni poliçenin başlangıcının eskisinin bitişiyle kesintisiz olması ve teminatların benzer veya daha geniş olmasıdır. Yeni şirket poliçesinde muafiyet, eksik teminat gibi farklar olup olmadığını da kontrol edin. Poliçe içerik güncellemeleri: Yenileme zamanı, poliçenizde değişiklik yapmak için de bir fırsattır. Örneğin, ilk yıl yurtdışı teminatı almamış olabilirsiniz ancak ikinci yıl yurt dışına seyahat planlıyorsanız yenilemede bunu ekletebilirsiniz. Ya da önceki poliçede bulunan bir ek teminat artık gerekli değilse (örneğin garaj indiriminden faydalanmak için garaj beyanı verdiniz ama şimdi aracınız sokakta park edilecekse), durumu güncellemeniz gerekir. Renault 408 için ilk yıl yüksek prim ödememek adına muafiyet koydurduysanız fakat ikinci yıl risk almak istemiyorsanız, yenilemede muafiyetsiz poliçeye geçebilirsiniz. Tüm bu değişiklikleri acentenizle görüşerek yenileme esnasında yapınız, çünkü poliçe dönemi içinde değişiklik (zeyilname) yapmaktansa yenilemede düzeltmek daha pratiktir. Yenileme hatırlatması ve süreklilik: Sigorta şirketleri genelde yenileme tekliflerini belli oldu mu diye merak etmenize mahal vermeden vade öncesi iletirler. Eğer size ulaşan bir teklif olmazsa, poliçe bitiş tarihini kendiniz takip ederek ilgili şirketle iletişime geçin. Ayrıca e-Devlet veya SBM mobil uygulaması, poliçe bitiş tarihlerini takip etmeniz için faydalı olabilir; sistemde kayıtlı iletişim bilgilerinize hatırlatma gelebilir. Kaskonuzu yenilemeyi unutmanız durumunda, yenileme gecikse bile aracınızı kullanırken meydana gelebilecek risklere karşı korunmasız kalacağınızı unutmayın. Özellikle Renault 408 gibi değerli bir aracı herhangi bir dönemde kaskosuz bırakmak büyük finansal risk anlamına gelir. Poliçe feshi ve araç el değişimi: Yenileme konusuna değinirken, olası diğer senaryolardan da bahsetmek gerekir. Eğer poliçe süresi içinde aracınızı satarsanız, kasko poliçesi de son bulur (menfaat sahibinin değişmesiyle poliçe feshedilir). Bu durumda kullanılmayan günlere ait prim iadesi alma hakkınız vardır. Yeni araca geçişte zeyil ile poliçeyi aktarma imkanı bazen poliçe özel şartlarında belirtilir, aksi halde eski poliçeden iade alınıp yeni araç için yeni poliçe yaptırılır. Renault 408’inizi satıp başka bir araç alırsanız, hasarsızlık indirim hakkınızı yeni araca zeyilname ile veya belge ile taşıyabilirsiniz. Özetle, Renault 408 kasko yenilemesi her yıl disiplinle yapılması gereken bir işlemdir. Yenileme sırasında hasarsızlık indirimlerinizi koruyup kullanmaya, poliçenizi ihtiyaçlara göre güncellemeye ve gerekirse daha iyi teklif veren bir şirkete geçmeye özen gösterin. Süreklilik içinde yapılan kasko sigortası, aracınızı kesintisiz koruyacak ve yıllar geçtikçe indirim avantajlarıyla daha ekonomik hale gelecektir. Unutmayın, kasko yenilemeyi ihmal etmek, risk gerçekleştiğinde telafisi zor zararlara yol açabilir; bu nedenle takviminizde poliçe bitiş tarihini işaretleyerek zamanında hareket etmeyi alışkanlık haline getirin.
Renault 408 Kasko Zorunlu mu?
Hayır, kasko sigortası zorunlu bir sigorta türü değildir. Kasko, tamamen araç sahibinin isteğine bağlı olarak yaptırılan, kendi aracının zararlarını karşılamaya yönelik bir sigorta poliçesidir. Zorunlu Trafik Sigortası ile karşılaştırıldığında kasko sigortasının en temel farkı, yasal bir mecburiyet olmamasıdır. Trafik sigortası, 2918 sayılı Karayolları Trafik Kanunu’nun 91. maddesi gereği her motorlu araç için yaptırılması gereken ve üçüncü şahıslara verilecek zararları teminat altına alan bir sigorta iken, kasko sigortası isteğe bağlıdır ve yaptırılmaması durumunda herhangi bir idari yaptırım veya ceza söz konusu olmaz. Bu konuyu daha net ifade etmek için kasko ve trafik sigortasının yükümlülük açısından farkını belirtelim:
- Zorunlu Trafik Sigortası, trafiğe çıkan her araç için kanunen mecburidir. Araç sahibinin bunu yaptırmaması durumunda tespit edildiğinde para cezası uygulanır ve araç trafikten men edilebilir. Bu sigorta, karşı tarafa verilen zararları karşılar ve yaptırılması zorunlu olan bir sorumluluk sigortasıdır.
- Kasko Sigortası ise aracın kendi zararları ile ilgilidir ve yaptırılmaması halinde devlet tarafından bir ceza uygulanmaz. Yani Renault 408 kasko sigortası yaptırmak, sizin tercihinize bağlıdır; ihmal edilirse yasal açıdan bir yaptırımla karşılaşmazsınız. Ancak yaptırmamanın riski, olası bir kazada veya hırsızlık vb. durumda kendi aracınızdaki hasarı cebinizden karşılamak zorunda kalacak olmanızdır.
Bu nedenle, kasko sigortasının zorunlu olmaması, onun önemsiz olduğu anlamına gelmez. Tam tersine, trafik sigortasının karşılamadığı kendi araç hasarlarınızı güvenceye almak için kasko büyük önem taşır. Birçok bilinçli araç sahibi, yasal zorunluluk olmadığı halde maddi riskini azaltmak için kasko sigortasını tercih etmektedir. Özellikle Renault 408 gibi yüksek değerli bir araç söz konusuysa, kasko yaptırmamak ciddi finansal riskler barındırır (örneğin aracınız pert olursa tüm zarar size kalacaktır). Sigortacılık mevzuatı da bu ayrımı net ortaya koyar: Zorunlu sigortalar ayrı yönetmeliklerle düzenlenirken, kasko gibi isteğe bağlı sigortalar serbest piyasa esaslarına göre yürür. SEDDK, kasko sigortasını yaptırmayı zorunlu kılan bir düzenleme yapmamıştır. Bununla birlikte, bazı özel durumlarda fiilen kasko yaptırmak gerekebilir: Örneğin, bankadan taşıt kredisiyle araç aldığınızda, kredi sözleşmelerinde banka teminatı için kasko poliçesi yaptırmanız istenebilir (bankalar genelde rehinin güvencesi için kasko talep eder). Bu yasal bir zorunluluk değil, sözleşmesel bir şarttır. Yine kiralama şirketleri, aracı kiralayanın kasko yaptırmasını şart koşabilir. Bu tip durumlar dışında kasko tamamen isteğe bağlıdır. Kasko yaptırmanın avantajları, her ne kadar kanunen mecburi olmasa da, zorunlu trafik sigortasının eksik bıraktığı alanları kapatmasıdır. Trafik sigortası sadece karşı tarafın zararlarını (belirli limitlerle) öderken, kasko sigortası sizin aracınızın başına gelen hemen her türlü maddi hasarı (çarpma, çalınma, yanma vb.) karşılayabilir. Bu nedenle, aracınızı uzun süre kullanmayı planlıyor ve olası risklere karşı hazırlıklı olmak istiyorsanız, kasko sigortası yaptırmanız güçlü biçimde tavsiye edilir. Özetle: Renault 408 kasko zorunlu mu? – Hayır, yasal olarak zorunlu değildir. Ancak zorunlu trafik sigortası ile kasko sigortasının farkı da burada ortaya çıkar: Trafik sigortası olmadan trafiğe çıkmak yasa dışı iken, kasko olmadan çıkmak yasal ama risklidir. Aracınızı güvence altına almak tamamen sizin inisiyatifinizdedir. Sigorta bilinci yüksek araç sahipleri, bu zorunlu olmayan sigortayı genellikle ihmal etmezler çünkü olası bir hasarın finansal yükünü kasko sayesinde öngörülebilir bir prim karşılığında sigorta şirketine devretmiş olurlar.
Renault 408 Kasko Yurtdışı Teminatı
Kasko sigortasında yurtdışı teminatı, aracınızın Türkiye sınırları dışında uğrayabileceği zararları kapsam altına alan isteğe bağlı bir ektir. Standart kasko poliçeleri coğrafi olarak Türkiye ile sınırlıdır; yani poliçede aksi belirtilmedikçe kasko teminatları yalnızca Türkiye içinde geçerli olur. Bu durumda, aracınız Renault 408 ile yurt dışına çıktığınızda (örneğin Avrupa’ya seyahat ettiğinizde) kasko poliçeniz normal şartlarda orada meydana gelebilecek kazaları veya riskleri karşılamaz. Ancak yurtdışı teminatı maddesi poliçeye eklenirse, Türkiye sınırları dışında meydana gelen zararlar da teminat altına alınır. Yurtdışı teminatı genellikle poliçeye “ek sözleşme ile teminat kapsamına dahil edilebilecek haller” başlığı altında eklenir ve ek prim ile sağlanır. Bu teminatın kapsamı ve coğrafi sınırı poliçede açıkça yazılır. Çoğu sigorta şirketi, yurtdışı teminatını coğrafi Avrupa ile kısıtlayabilir (örneğin sadece Avrupa kıtasındaki ülkelerde geçerli kılabilir) veya tüm dünyayı kapsayacak şekilde sunabilir. Bazı poliçelerde “Yeşil Kart kapsamında ülkeler” ifadesiyle de bu sınır belirtilir. Bu yüzden Renault 408’inizle hangi ülkelere gideceğinizi öngörerek, poliçenizdeki yurtdışı teminatının o bölgeleri kapsadığından emin olun. Yurtdışı teminatı ne tür durumları kapsar? Aslında içerik olarak yurt içinde sahip olduğunuz teminatların aynısını yurt dışında da geçerli kılar. Örneğin, İtalya’da aracınızla kaza yaparsanız, normalde kasko poliçeniz bunu karşılamayacakken yurtdışı teminatı varsa hasarınız karşılanır. Aracınız Almanya’da çalınırsa, yurtdışı teminatı sayesinde çalınma zararı poliçeden ödenir. Kısacası, kasko poliçenizde mevcut ana ve ek teminatlar, belirtilen ülke sınırları içinde gerçekleştiğinde de devreye girer. Ancak burada önemli bir ayrım vardır: Yurtdışına çıkarken trafik sigortası için “Yeşil Kart” zorunludur, kasko ise isteğe bağlıdır. Yeşil Kart, uluslararası geçerliliği olan zorunlu trafik sigortası belgesidir ve yurt dışında üçüncü şahıslara verebileceğiniz zararları karşılar (ülkelerin anlaşmalarına göre). Kasko yurtdışı teminatı ise sizin aracınızı korur. Dolayısıyla Renault 408 ile yurt dışına giderken hem Yeşil Kart (sorumluluk sigortası) hem de kasko yurtdışı teminatınızın olmasına özen gösterin; biri diğerinin yerine geçmez. Teminatın limit ve istisnaları: Bazı kasko poliçelerinde yurtdışı teminatı limitsiz olarak verilirken bazılarında belli bir limitle verilebilir. Örneğin, “yurtdışı hasarları maksimum aracın Türkiye’deki kasko değerine kadar ödenir” gibi bir ibare bulunabilir (zaten mantıken aracın kasko değeri üst limittir). Ayrıca poliçede ülke istisnaları olabilir; savaş veya ambargo altındaki ülkelere seyahat halinde teminat geçerli olmayabilir (örneğin bazı poliçeler, riskli bölgeler listesi verebilir). Bu nedenle poliçenizin özel şartlar kısmında yurtdışı teminatına ilişkin notları okuyun. Genel Şartlar’da savaş, isyan gibi durumlardan kaynaklı zararlar zaten teminat dışı bırakılmıştır, bu kural yurt dışında da geçerlidir. Ek belgeler ve prosedür: Yurt dışında kaza yaptığınızda veya aracınız çalındığında, hasarın belgelendirilmesi ve dönüşte sigortacıya sunulması önem taşır. Örneğin, yurtdışında tutanak tutulması, varsa polis raporu alınması ve Türkiye’ye döndüğünüzde bunların tercümeleriyle birlikte sigorta şirketine ibraz edilmesi gerekecektir. Bazı sigortacılar, yurtdışında anlaşmalı asistans hizmetleri ile size destek de sunabilir (örneğin çekici hizmeti veya araç başına gelen olayın yerinde incelenmesi gibi). Renault 408 için kasko poliçenizde yurtdışı teminatı varsa, seyahat öncesi sigorta şirketinizden acil durum irtibat numaralarını almanız faydalı olacaktır. Özetle, Renault 408 yurtdışı teminatı, kasko sigortanızın ülke sınırlarımız dışında da geçerli olmasını sağlayan bir güvencedir. Eğer aracınızla sık sık yurt dışına çıkıyorsanız veya böyle bir plan varsa, poliçenize bu teminatı ekletmeniz şiddetle tavsiye edilir. Bu sayede, yabancı bir ülkede karşılaşabileceğiniz kazalar, hırsızlıklar veya diğer hasar durumlarında da maddi kaybınız sigorta tarafından karşılanır ve siz de yolculuğunuza daha huzurlu bir şekilde devam edebilirsiniz.
Renault 408 Kasko ve Trafik Sigortası Farkı Nedir?
Kasko sigortası ile trafik sigortası, kapsam ve zorunluluk açısından tamamen farklı iki sigorta türüdür, ancak birbirini tamamlar niteliktedir. Temel fark, kimi korudukları ve yasal durumlarıdır. Aşağıdaki tabloda bu farklar özetlenmiştir:
Yukarıdaki karşılaştırmadan görüleceği üzere, kasko sigortası ile trafik sigortası birbirini tamamlayan, ancak farklı amaçlara hizmet eden sigortalardır. Örneğin, Renault 408 ile bir kazaya karıştığınızda:
- Siz kusurluysanız: Trafik sigortanız karşı aracın masraflarını öder; sizin aracınızdaki hasarı ise ancak kasko poliçeniz karşılar (kasko yoksa cebinizden ödersiniz).
- Karşı taraf kusurluysa: Onun trafik sigortası sizin araç hasarınızı karşılar (limitler dahilinde). Eğer karşı tarafın trafik sigortası limiti yetersiz kalırsa veya hiç sigortası yoksa, sizin kaskonuz İhtiyari Mali Sorumluluk ek teminatı ile eksik kısmı ödeyebilir ya da kasko poliçeniz doğrudan hasarınızı karşılayıp sonra sorumlu tarafa rücu edebilir.
Bir diğer kritik fark: Zorunlu trafik sigortası olmadan trafiğe çıkmak yasaktır, çevirmede tespit edilirse ceza uygulanır; oysa kasko sigortası olmadan trafiğe çıkmak serbesttir ancak risklidir. Kasko, sizi maddi açıdan koruyan bir güvencedir, trafik sigortası ise üçüncü kişileri. Bu yüzden, yeni bir araç satın aldığınızda noter satışı sonrasında trafik sigortasını hemen yaptırmak zorundasınız, kasko ise tercihinize bağlıdır ama özellikle yeni ve değerli bir araç olduğunda genellikle aynı gün içinde kasko da yaptırılır. Banka kredili araçlarda da trafik sigortası zorunlu, kasko ise kredinin bir şartı olabilir ama kanuni değildir. Sonuç: Renault 408’inizi güvenceye almak için her ikisine de sahip olmanız ideal olandır. Trafik sigortası olmadan aracınızı kullanamazsınız (yasal zorunluluk), kasko olmadan ise kendi zararlarınızı cebinizden ödeme riskini almış olursunuz. İki poliçe birlikte, olası bir kazada hem karşı tarafın masraflarını hem de kendi aracınızın tamirini eksiksiz karşılayacak bir koruma sağlar. TSB’nin tüketici bilgilendirmelerine göre, trafik sigortası üçüncü kişilere verilen zararları karşılayan ve yaptırılması zorunlu olan bir sigortadır, kasko ise kendi aracınızın zararlarını karşılar ve isteğe bağlıdır. Bu farkı bilerek hareket etmek, doğru sigorta planlaması yapmanızı sağlayacaktır.
Renault 408 Modelleri
Renault 408 ismi, Renault’un yeni tanıttığı Rafale modeline atfen kullanılmaktadır. Renault Rafale (408), 2023 yılında duyurulmuş olan, coupe-SUV tarzında D-segment bir araçtır. Bu modelin farklı versiyonları (modelleri) mevcuttur ve bu versiyonlar motor tipi ve donanım paketlerine göre ayrılmaktadır. Renault 408 modellerini incelerken, bu farklılıkların kasko sigortasına etkisini de göz önünde bulundurmak gerekir. Motor ve güç seçenekleri: Renault 408 (Rafale), ilk aşamada E-Tech Full Hybrid 200 adı verilen bir hibrit motor seçeneğiyle tanıtılmıştır. Bu versiyon, yaklaşık 200 beygir gücünde, 1.2 litre turbo beslemeli benzinli motor ile elektrik motorunun kombinasyonundan oluşan bir hibrit sistemdir. Ayrıca 4x4 çekişe sahip, Plug-in Hybrid 300 beygir gücünde bir versiyonunun da listelerde yer aldığı görülmektedir. Bu ikinci versiyon, şarj edilebilir hibrit bir motor olup daha yüksek performans sunar. Yani özetle, Renault 408 modelleri:
- Renault 408 E-Tech Hybrid 200 – 200 HP gücünde, önden çekişli tam hibrit versiyon (Esprit Alpine donanımıyla sunulmuştur).
- Renault 408 E-Tech Plug-in Hybrid 300 4x4 – 300 HP gücünde, dört tekerden çekişli plug-in hibrit (şarj edilebilir) versiyon.
Her iki versiyon da teknolojik altyapı olarak benzer olsa da güç ve çekiş farkları nedeniyle farklı segmentte değerlendirilebilir. Donanım paketleri açısından Renault, Esprit Alpine adı verilen sportif ve lüks donanım seçeneğini Rafale modeline uygulamıştır. İlk çıkan modeller bu pakete sahipti. İlerleyen dönemde Iconic, Techno gibi farklı donanım seviyelerinin de eklenebileceği otomotiv basınında yer alan bilgiler arasındadır. Örneğin, bazı kaynaklar Renault 408’in Fransa’da Iconic ve Alpine trim seviyeleriyle satışa sunulacağını belirtmiştir. Kasko değeri ve model farklılıkları: Renault 408’in farklı motorlu versiyonları, fiyat olarak da birbirinden farklıdır. TSB’nin kasko değer listesinde de bu versiyonlar ayrı ayrı belirtilmiştir; örneğin 200 HP’lik hibrit versiyon ile 300 HP’lik plug-in versiyon, taşıdıkları donanım ve motor değerine göre farklı kasko bedellerine sahiptir. 2024 yılı listesinde Esprit Alpine Hybrid 200 için yaklaşık 2,5 milyon TL civarı bir değer görünürken, 300 HP 4x4 Plug-in versiyonunun değeri daha yüksek bir seviyede kaydedilmiştir (tahminen 3 milyon TL üzerinde). Bu, kasko sigortası prim hesaplamasında da etkili olacaktır; yüksek güçlü ve pahalı versiyonun primi, daha standart versiyona göre bir miktar daha yüksek çıkabilir. Donanım ve opsiyonlar: Renault 408 modelleri arasında donanım paketleri farklılaştıkça, araçların özellikleri de değişir (örneğin jant boyutu, iç döşeme, güvenlik sistemleri vb.). Bu farklılıkların kasko açısından en büyük önemi, aracın aksesuar değeri ve onarım maliyetleridir. Örneğin, üst pakette bulunan panoramik cam tavan veya özel matrix LED farlar, hasar gördüğünde değişim maliyeti yüksek parçalar olduğundan, sigorta şirketleri bu detayları da değerlendirir. Kasko poliçesi düzenlenirken araca sonradan eklenmiş aksesuarlar ayrıca belirtilmelidir. Renault 408’in fabrika çıkışı donanımları poliçe kapsamında otomatik olarak teminat dahilindedir, ancak sonradan eklenen (örneğin seramik kaplama, özel body-kit gibi) aksesuarlar için poliçeye ek teminat gerekebilir. Model yılının önemi: “Renault 408 modelleri” dendiğinde bir diğer husus, model yılı farkıdır. 2024 model ve 2025 model Renault 408 arasında küçük teknik revizyonlar olabilir ve araç değerleri yıllara göre farklılık gösterebilir. Kasko değer listesi de bunu yansıtır; her model yılının ayrı bir değeri vardır. Örneğin, 2024 model için X TL değer biçilirken, 2025 model (makyaj veya iyileştirme varsa) biraz daha yüksek bir tutarla listelenebilir. Kasko sigortası yapılırken ruhsatta yazan model yılının doğru girilmesi bu nedenle çok önemlidir. Aksi takdirde eksik sigorta veya yanlış prim hesaplaması söz konusu olabilir. Sonuç olarak, Renault 408’in farklı modelleri hibrit ve plug-in hibrit versiyonlar ile muhtemel farklı donanım seviyelerinden oluşur. Bu modeller arasındaki farklar kasko sigortası tekliflerine de yansıyacaktır. Ancak poliçe teminatları açısından bakıldığında, bütün versiyonlar aynı genel şartlar kapsamında korunur; sadece aracın değeri ve risk profili değişkenlik gösterir. Sigorta yaptırırken, elinizdeki Renault 408’in tam model adını (örneğin “Esprit Alpine E-Tech 200” veya “Plug-in 300 4x4” gibi) belirtip, doğru primin hesaplandığından emin olmak gerekir. Türkiye Sigorta Birliği’nin kasko listesinde bu modeller açıkça yer aldığı için, sigorta şirketiniz doğru modeli seçerek güncel değeri temel alacaktır. Bu sayede herhangi bir eksik sigorta durumu olmadan, Renault 408’inizin hangi versiyonu olursa olsun uygun teminatla güvence altına alınması sağlanır. Her ne kadar Renault 408 ismi altında iki ana motor seçeneği ve muhtelif paketler olsa da, tüm bu alt modeller için kasko sigortası süreci aynıdır: Tek yapmanız gereken, aracınızın versiyonunu doğru beyan etmek ve ihtiyaçlarınıza uygun teminatları seçmektir. Geri kalanını sigortacınız halledecek, aracınızın modeline özel kasko değeri üzerinden poliçenizi düzenleyecektir. Bu da size, ister Renault 408 Hybrid 200 kullanın ister Plug-in 300, benzer bir iç rahatlığıyla yola çıkma imkanı verir.
Kaynakça
- Türkiye Sigorta Birliği (TSB) – Sıkça Sorulan Sorular (Kasko Sigortası ve Trafik Sigortası Arasındaki Fark). TSB resmi web sitesinde, kasko ve trafik sigortasının kapsam ve zorunluluk farkları net bir şekilde açıklanmıştır.
- Türkiye Sigorta Birliği (TSB) – Araç Kasko Değer Listesi Hakkında Bilgilendirme. TSB’nin yayınladığı kasko değer listesinin kullanım amacı ve poliçelerde rayiç değerin belirlenmesi konusunda resmi açıklamalar. (Resmî Gazete: 01.04.2013 tarihli Kasko Genel Şartları değişikliği)
- Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) – Kara Araçları Kasko Sigortası Genel Şartları. Resmî Gazete’de yayımlanan genel şartlardan kasko teminat grupları ve ek teminatlara dair ilgili maddeler. Bu şartlar, tüm sigorta şirketleri için bağlayıcı temel kuralları içerir.
- Sigorta Bilgi ve Gözetim Merkezi (SBM) – 5664 SMS Sorgulama ve Araç Detay Bilgisi. SBM’nin vatandaşlara sunduğu 5664 kısa mesaj servisine ait resmi açıklamalar; aracın kasko poliçesi yürürlük durumunun ve hasar geçmişinin nasıl öğrenilebileceğini gösterir.
- T.C. Adalet Bakanlığı – Mevzuat Bilgi Sistemi – 5070 sayılı Elektronik İmza Kanunu Madde 5. Güvenli elektronik imzanın hukuki geçerliliğini düzenleyen kanun maddesi. Sigorta poliçelerinin elektronik imza ile imzalanmasının, ıslak imza ile aynı sonucu doğurduğuna işaret eden yasal dayanak.
- Gelir İdaresi Başkanlığı (GİB) – Yararlı Bilgiler: Araç Kasko Değer Listesi (2025-2026). GİB tarafından TSB verilerine dayanarak yayımlanan kasko değer listesi arşivi. Bu kaynak, farklı marka ve modellerin yıllık kasko değerlerini resmi olarak sunmaktadır (2026 yılı 0-15 yaş ve 16 yaş üzeri araç listeleri).
- TSB – Sektör İstatistikleri ve Raporları (2025). Türkiye Sigorta Birliği’nin 2025 yılı için açıkladığı sektör verileri arasında kasko branşındaki prim üretim artış oranları ve poliçe adetleri yer almaktadır. Kasko sigortası primlerinin 2025 yılında %78,9 nominal artış gösterdiği bilgisi, TSB Veri Analitiği Bülteni’nden alınmıştır. (Not: Bu veri, kasko prim trendlerini göstermek amacıyla kullanılmıştır.)


