

Renault 206 Kasko Fiyatları Ne Kadar? 2026 Renault 206 Kasko Fiyatları Ne Kadar?
Renault 206 aracınız için 2026 yılında ödenecek kasko sigortası primi sabit bir tutar değildir; dolayısıyla belirli bir fiyatın önceden belli olması mümkün değildir. Kasko fiyatları aracın özelliklerine, sürücü geçmişine ve poliçe kapsamına göre değişkenlik gösterir. 2026 yılında genel ekonomik koşullar (enflasyon, parça maliyetleri vb.) de kasko primlerinde artışa yol açmıştır. Bu nedenle her araç sahibinin, kendi durumu özelinde teklif alarak güncel primi öğrenmesi gerekir. Kasko primini etkileyen başlıca faktörler şunlardır:
- Aracın Değeri: Kasko sigortası teminat tutarı, aracın piyasa rayiç değerine göre belirlenir. Türkiye Sigorta Birliği (TSB) tarafından yayınlanan Kasko Değer Listesi, aracın model yılına ve tipine göre piyasa değerlerini içerir. Örneğin aracınızın değeri yüksekse, ödenecek prim de orantılı olarak daha yüksek olacaktır.
- Araç Yaşı ve Modeli: Genellikle yeni ve yüksek değerli araçların kasko ücreti daha pahalı olur. Renault 206 gibi daha eski model araçlarda prim tutarı genellikle daha düşük olsa da, yaş ilerledikçe bazı sigorta şirketleri kapsam kısıtı uygulayabilir. Çok eski araçlar (örneğin 15 yaş üzeri) için kapsamlı kasko teklifi bulmak zorlaşabilir.
- Sürücünün Hasar Geçmişi: Hasar yapmadan geçirilen yıllar sonunda kazanılan hasarsızlık indirimi sayesinde primlerde ciddi indirimler elde edilebilir (aşağıda detaylandırılmıştır). Tersine, son dönemde kasko hasarı yapmış sürücüler için primler daha yüksek çıkar. Sigorta Bilgi Merkezi sisteminde her araç ve sürücü için hasar sicili tutulur; bu sayede risk geçmişi şeffaf biçimde değerlendirilir.
- Bulunulan İl ve Kullanım Şekli: Aracın trafiğe kayıtlı olduğu il de kasko fiyatını etkileyebilir. Büyük şehirlerde (İstanbul, Ankara gibi) trafik yoğunluğu ve kaza/çalıntı riski daha fazla olduğundan primler biraz yüksek olabilir. Aracın kullanım amacı da önemli bir kriterdir; hususi otomobiller ile ticari amaçla (taksi, kiralık vb.) kullanılan araçların risk profili farklıdır.
- Poliçe Kapsamı ve Teminatlar: Seçeceğiniz kasko poliçesinin kapsamı genişledikçe (örneğin yurtdışı teminatı, ferdi koltuk sigortası, mini onarım hizmeti, orijinal parça garantisi gibi ek teminatlar eklendikçe) prim tutarı artar. Ayrıca muafiyet (belirli bir tutara kadar hasarı sigortalının karşılaması) uygulayan poliçeler, muafiyetsiz poliçelere kıyasla daha uygun fiyatlı olabilir.
- Ödeme Şekli ve Kampanyalar: Prim ödemesini peşin yapmanız durumunda sigorta şirketleri genellikle indirim uygulayabilir. Kredi kartına taksitli ödeme imkanı da vardır ancak bazı şirketler taksitlendirmede vade farkı ekleyebilmektedir. Dönemsel kampanyalar veya sigorta şirketlerinin rekabetine bağlı indirimler de fiyatları etkileyebilir.
Sonuç olarak, Renault 206 için 2026 kasko sigortası priminizi öğrenmenin en sağlıklı yolu, aracınızın bilgilerini (model yılı, plakası veya şasi numarası, kullanım amacı vb.) girerek bir sigorta şirketinden ya da sigorta acentesinden online veya yüz yüze teklif almaktır. Teklif aşamasında tüm faktörler dikkate alınarak size özel prim hesaplanacak, böylece en doğru fiyatı elde etmiş olacaksınız. Sabit bir fiyat yerine, her sürücüye ve araca göre değişen bir kasko ücreti söz konusudur.
Renault 206 Kasko Teklifi Al, En Uygun Renault 206 Kasko Fiyatları
Kasko sigortasında en uygun fiyatı bulmak için birden fazla kaynaktan teklif almak önemlidir. Çünkü her sigorta şirketi, risk değerlendirmesini ve fiyatlandırmasını kendi istatistiklerine göre yapar. Türkiye’de kasko teklifi alabileceğiniz birçok kanal ve yöntem bulunmaktadır:
- Sigorta Acenteleri ve Şirketleri: Renault 206 aracınız için bağlı bulunduğunuz ildeki sigorta acentelerine başvurarak farklı şirketlerden fiyat teklifleri alabilirsiniz. Yetkili sigorta acenteleri, aynı anda birden çok sigorta şirketinin primlerini karşılaştırmanıza yardımcı olur. Alternatif olarak, doğrudan sigorta şirketlerinin çağrı merkezlerini arayarak veya ofislerine giderek de teklif talep edebilirsiniz. Türkiye Sigorta Birliği’ne (TSB) kayıtlı 50 civarında aktif sigorta şirketinin büyük bölümü kara araçları branşında kasko hizmeti sunmaktadır. TSB üyeleri olan bu şirketlerin tamamı SEDDK (Sigorta ve Özel Emeklilik Düzenleme ve Denetleme Kurumu) denetimine tabidir ve poliçeleri yasal güvence altındadır.
- Online Sigorta Platformları: Dijitalleşme ile birlikte sigorta sektöründe online teklif dönemi başlamıştır. Birçok sigorta şirketinin kendi web sitesinde online kasko teklifi modülü bulunmaktadır. Buralarda aracınızın plakasını veya marka-model-yıl bilgilerini, ayrıca TC kimlik numaranız gibi bilgileri girerek anında fiyat alabilirsiniz. Ayrıca birden fazla şirketin teklifini karşılaştırma imkânı sunan bazı online platformlar ve mobil uygulamalar da mevcuttur (örneğin sigorta brokerlerinin dijital servisleri). Bu platformlar üzerinden birkaç dakikada farklı şirketlerden fiyatları görüp en uygununu seçebilirsiniz. Dikkat: Online platform kullanırken, hizmetin lisanslı bir sigorta brokeri veya acentesi olduğundan emin olun; SEDDK lisansı bulunmayan aracı sitelerden kaçının.
- Sigorta Bilgi ve Gözetim Merkezi (SBM): Zorunlu trafik sigortasında SBM üzerinden teklif karşılaştırma hizmeti bulunmakla beraber, kasko sigortası için benzer bir merkezi teklif sistemi henüz bulunmamaktadır. Kasko poliçeniz varsa SBM’nin e-Devlet entegrasyonu sayesinde poliçe detaylarınızı görüntüleyebilirsiniz ancak yeni teklif almak için SBM doğrudan bir kanal sunmamaktadır. Bu nedenle, teklif alma sürecinde acenteler veya şirketlerin kendi kanalları kullanılmalıdır.
En uygun kasko fiyatını ararken sadece fiyatı değil, poliçenin kapsamını ve sağlayacağı hizmetleri de karşılaştırmak gerektiğini unutmayın. Örneğin bir şirketin teklifi biraz yüksek olsa da daha geniş teminatlar (örneğin mini onarım, orijinal parça garantisi, ücretsiz çekici hizmeti vb.) içerebilir. Benzer şekilde, anlaşmalı servis ağı yaygın bir şirket, hasar anında size kolaylık sağlayacaktır. Bu nedenle alacağınız teklifleri değerlendirirken:
- Teminat kapsamlarını karşılaştırın: Her bir teklifin içerdiği ana ve ek teminatları tablo halinde yazıp hangi risklerin kapsandığını not edin.
- Muafiyet ve özel şartları inceleyin: Ucuz bir teklif, yüksek bir hasar muafiyeti içeriyor olabilir (örneğin her hasarda ilk 5 bin TL’yi sigortalı öder gibi). Bu gibi özel uygulamalar fiyatı düşürse de hasar anında maliyet çıkarabilir.
- Hasarsızlık indirim ve koruma seçenekleri: Bazı şirketler ilk hasarda hasarsızlık indirimini bozmayan klozlar veya ek primle hasarsızlık koruma teminatı sunabilir. Teklif karşılaştırırken bunları da göz önünde bulundurun.
- Ödeme koşulları: Taksit imkânları, peşin ödemede ekstra indirim gibi farklar olabilir.
- Güvenilirlik ve hizmet kalitesi: Poliçe fiyatının uygun olması elbette önemli, ancak sigorta şirketinin hasar anındaki müşteri memnuniyeti, eksper yönlendirme hızı, yaygın servis ağı gibi unsurları da araştırın. Bu konuda TSB veya SEDDK tarafından tutulan şikayet endeksi gibi verilere (eğer yayımlanıyorsa) göz atabilirsiniz.
Unutmayınız, en uygun kasko fiyatı her zaman en düşük fiyat demek değildir; fiyat-performans dengesi iyi olan, ihtiyacınıza en uygun teminatları içeren poliçe en uygunudur. Bu nedenle, Renault 206 için kasko teklifi alırken ayrıntıları dikkatlice değerlendirip karar vermek en doğrusudur.
Renault 206 Kasko Değeri Hesaplama, Renault 206 Kasko Oranları
Kasko değeri, bir aracın kasko poliçesinde sigorta bedeli olarak kabul edilen tutardır. Bu tutar, aracın piyasa rayiç değerini yansıtır ve olası bir tam hasar durumunda (pert haline gelirse) sigorta şirketinin ödeyeceği azami tazminat miktarını temsil eder. Türkiye Sigorta Birliği (TSB) her ay Kasko Araç Değer Listesi yayınlayarak, çeşitli marka ve modellerin değişik model yılları için piyasa değerlerini duyurur. Sigorta şirketleri, poliçe düzenlerken genellikle bu listeyi referans alır. Renault 206 kasko değeri hesaplamak için de öncelikle aracın model yılını, motor tipini ve mevcut piyasa koşullarını göz önüne almak gerekir. TSB’nin kasko değer listesinde, araçların model yılı, marka ve modeli bazında değerler yer alır. Örneğin, 2008 model bir Renault 206 ile 2003 model bir Renault 206’nın kasko değerleri farklı olacaktır (genellikle daha yeni modelin değeri daha yüksek olur). Bu listeye TSB’nin resmi web sitesinden ulaşabilir veya sigorta acentenizden aracınızın listedeki değerini öğrenebilirsiniz. Liste, sektör içi bir hizmet olup sigorta şirketlerinin ortak bir referans noktası edinmesini amaçlar; bağlayıcı olmamakla birlikte, uygulamada çoğu şirket tarafından kullanılır. Böylece, kasko değeri hesaplama sürecinde objektif bir standart sağlanmış olur. Listede bulunmayan özel durumlarda (örneğin nadir klasik araçlar), sigorta şirketleri ikinci el piyasasından ilanlar, ekspertiz raporları gibi ek verilerle değer takdiri yapabilir. Kasko oranları kavramı ise, sigorta priminin aracın değerine oranını ifade eder. Sigorta şirketleri, risk değerlendirmelerine göre aracın kasko değerinin belli bir yüzdesini prim olarak talep eder. Örneğin, riskin düşük görüldüğü bir sürücü için prim araç değerinin %2-3’ü düzeyinde olabilirken, riskin yüksek olduğu bir durumda (çok genç sürücü, sık kaza geçmişi vb.) bu oran %5-6’ya çıkabilir. 2026 yılında genel olarak kasko prim oranlarının yükseldiği, sektör raporlarında belirtilmektedir; zira artan parça maliyetleri ve döviz kurlarına paralel olarak olası hasar maliyetleri arttığı için, sigortacılar primi buna göre ayarlamaktadır. Kasko prim oranını net hesaplamak, her şirketin aktüeryal modeline göre değiştiğinden zor olsa da kabaca aracın kasko değerini bu yüzde ile çarparak bir fikir edinilebilir. Örneğin Renault 206 aracınızın kasko değeri 300.000 TL ise ve öngörülen prim oranı %4 ise, yıllık kasko primi yaklaşık 12.000 TL olarak hesaplanabilir. Ancak tekrar vurgulamak gerekir ki bu yalnızca bir tahmindir; kesin prim tutarı sigorta şirketinin kapsamlı değerlendirmesi sonucu ortaya çıkar. Kasko değeri hesaplama sürecinde dikkat edilmesi gerekenler:
- Aksesuarlar ve ekstra donanımlar: Araca sonradan takılan pahalı jant, ses sistemi, özel cihazlar gibi unsurlar varsa, bunların da poliçede belirtilmesi ve değere eklenmesi gerekir. Poliçede belirtilmeyen aksesuarlar hasar anında teminat dışında kalabilir.
- Değer düşüşü (ikinci el değeri): Aracınızın kasko değeri, sıfır araçlar için fatura bedeli üzerinden belirlenirken, ikinci el araçlarda piyasa değeri esas alınır. Aracın hasar geçmişi, kilometresi gibi unsurlar piyasa değerini etkileyebilir; kasko değer listesi genel piyasa ortalamasını verse de sizin aracınızın bireysel durumunu tam yansıtmayabilir. Bu nedenle, gerektiğinde sigorta şirketinize aracınızın durumunu bildirerek değerde düzeltme talep edebilirsiniz.
- Kasko bedelinin doğru belirlenmesi: Aracın sigorta bedelini kasıtlı olarak düşük göstermek primi azaltabilir; ancak eksik sigorta durumunda hasar anında tazminat da düşük ödenir (eksik sigorta uygulaması). Aksine, aracın değerinden fazla bedelle sigortalanması ise primin boşa yüksek ödenmesi anlamına gelir, zira tam hasarda yine rayiç değerden fazla ödeme yapılmaz. Dolayısıyla, doğru kasko değeri ile sigorta yaptırmak önemlidir.
Özetle, Renault 206 kasko değeri TSB’nin yayımladığı veriler ışığında aracınızın güncel piyasa fiyatına göre saptanır. Bu değere ve risk oranına göre de şirketler prim oranını uygulayarak kasko poliçesi ücretini hesaplarlar. Sigortalılar için şeffaflık sağlamak adına, SBM üzerinden e-Devlet’te araçlarının kasko değeri ve poliçe bilgileri de görülebilmektedir. Kasko değeriniz ve oranlar konusunda emin olamadığınız noktaları sigorta danışmanınıza sormanız ve poliçede yazan bedeli kontrol etmeniz tavsiye edilir.
Renault 206 Kasko Sorgulama
Kasko sorgulama, bir aracın kasko poliçesine ait bilgilere ve hasar geçmişine erişme işlemini ifade eder. Türkiye’de araç sahipleri kendi araçlarının kasko poliçe durumunu ve geçmiş hasar kayıtlarını Sigorta Bilgi ve Gözetim Merkezi (SBM) altyapısı sayesinde kolaylıkla öğrenebilirler. Bireysel araç sahipleri için en pratik yol, e-Devlet Kapısı üzerinden sunulan hizmetleri kullanmaktır. E-Devlet’te SBM entegrasyonu ile sunulan “Kasko Poliçe ve Hasar Bilgileri Sorgulama” ekranından, adınıza kayıtlı araçların plaka numarası girilerek mevcut kasko poliçenizin olup olmadığı, poliçe başlangıç-bitiş tarihleri ve poliçe kapsamında geçmiş hasar bilgileri görüntülenebilir. Bu hizmet sayesinde, farklı sigorta şirketlerinden poliçeniz olsa bile tek bir noktadan kontrol sağlayabilirsiniz. Araçlarının geçmiş hasar bilgilerini veya kasko poliçesi olup olmadığını öğrenmek isteyenler için bir diğer yöntem de SMS yoluyla sorgulama yapmaktır. SBM’nin 5664 SMS servisi, plaka bilgisiyle aracın detay geçmişini kısa mesajla iletmektedir. Telefonunuzun mesaj kısmına “DETAY [Plaka]” yazarak 5664’e gönderdiğinizde, aracın marka-model bilgisi, plaka değişimi yapıp yapmadığı, hangi illerde tescilli olduğu, son sahibiyle ne kadar süredir kayıtlı olduğu gibi bilgilere ek olarak yürürlükte bir kasko poliçesinin olup olmadığı ve toplam kaskolu/kaskosuz gün sayısı gibi bilgiler de cebinize SMS olarak gelir. Örnek SMS formatı şöyledir: DETAY 34ABC123 yazıp 5664’e göndermek. Bu servis ücretli olup operatör tarafından SMS başına belirli bir ücret (2025 itibarıyla 180 TL) yansıtılmaktadır. 5664 servisi ayrıca hasar geçmişi ve değişen parça sorgulamalarına da imkan verir. Plakayı yazıp göndererek o aracın 2003 yılından bu yana tüm kasko ve trafik sigortası hasar kayıtlarına (tutarlarıyla birlikte) ulaşabilirsiniz. “PARCA [Plaka] [Tarih]” formatıyla belirli bir kazada değişen parçaları dahi öğrenmek mümkündür. Bu sayede ikinci el bir araç satın almadan önce aracın kasko hasar geçmişini detaylı şekilde sorgulamak mümkün olur. Araç detay sorgusunda dönen bilgiler arasında “toplam kaskolu olduğu süre” ve “toplam kaskosuz olduğu süre” gibi ibareler, o aracın ne kadar süredir sigorta güvencesinde olup olmadığını gösterir; dolayısıyla hasarsızlık indirimi sürekliliği açısından da fikir verir. Kurumsal (tüzel) araç sahipleri de kendi envanterlerindeki araçları e-Devlet üzerinden sorgulayabilirler. Bunun için tüzel kişilik adına e-Devlet’e giriş yaparak ilgili SBM sorgulama hizmetini kullanmak yeterlidir. Özetle, Renault 206 kasko sorgulama işlemi için en kolay yöntem, e-Devlet’teki SBM hizmetlerini kullanmaktır. Alternatif olarak 5664 SMS servisi ile anlık bilgi alınabilir. Bu sayede poliçenizin geçerlilik durumunu, aracınızın kasko değerini ve varsa hasar kayıtlarını resmi kaynaklardan öğrenerek gerektiğinde poliçenizi yenileyebilir veya eksik teminatları tespit edebilirsiniz. Unutmayın, bu sorgulamalar sadece araca kayıtlı sahibi tarafından veya onun rızasıyla yapılmalıdır; kişisel verilerin korunması kanunu gereğince başkasının aracına ait bilgilere erişim yasal değildir.
Renault 206 Kasko Hizmeti Veren Kasko Firmaları, Renault 206 Anlaşmalı Kasko Şirketleri
Türkiye’de kasko sigortası hizmeti veren birçok sigorta şirketi bulunmaktadır. Kasko poliçeleri, Hazine Müsteşarlığı’ndan devralınan yetkiyle günümüzde Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından ruhsatlandırılan ve denetlenen sigorta şirketleri tarafından sunulur. Renault 206 veya başka bir model ayrımı olmaksızın, trafiğe kayıtlı tüm araçlar için kasko poliçesi düzenleyebilen şirket sayısı onlarcadır. Türkiye Sigorta Birliği’ne (TSB) üye aktif sigorta şirketi sayısı 50 civarındadır. Bu şirketlerin çoğu, kara araçları branşında (zorunlu trafik sigortası ve kasko dahil) faaliyet gösteren kuruluşlardır. Dolayısıyla Renault 206 için kasko yaptırmak istediğinizde, piyasadaki hemen hemen tüm sigorta şirketlerinden teklif alma imkanınız vardır. “Anlaşmalı kasko şirketleri” ifadesi genelde iki farklı anlama gelebilir: Birincisi, bazı araç markalarının veya satış bayilerinin belirli sigorta şirketleriyle yaptıkları işbirlikleri (marka kasko poliçeleri) olabilir. Örneğin, bazı otomotiv distribütörleri, kendi müşterilerine özel şartlar sunan kasko ürünlerini anlaşmalı sigorta şirketleri aracılığıyla teklif eder. Ancak burada dikkat edilmesi gereken, bu poliçelerin de yine standart bir sigorta şirketi tarafından düzenleniyor oluşudur (sadece ismi “marka kasko” olabilir). İkincisi anlam ise, sigorta şirketlerinin anlaşmalı servis ağlarıdır. Hemen hemen tüm büyük sigorta şirketleri, yurt genelinde yaygın otomobil servisleriyle anlaşmalar yapar. Bu sayede kasko poliçesi müşterileri, hasar durumunda bu anlaşmalı servislerde öncelikli ve nakitsiz (fatura direkt sigortaya) hizmet alabilir. Renault markasıyla resmi servislerin yanı sıra özel servislerin bir kısmı da sigorta şirketleriyle anlaşmalı olabilmektedir. Poliçe satın alırken, sigorta şirketinin anlaşmalı servis listesini inceleyerek ikamet ettiğiniz bölgede yeterli hizmet ağı olup olmadığını kontrol etmeniz faydalı olacaktır. Sigorta şirketleri, kasko hizmeti kapsamında sadece poliçe satmakla kalmaz, hasar anında da hizmet sunarlar. Bu nedenle seçeceğiniz şirketin hem fiyat hem de hizmet kalitesi önem taşır. Kasko şirketlerini değerlendirirken bakılabilecek bazı kriterler şunlardır:
- Hasar Yönetimi ve Müşteri Memnuniyeti: Şirketin hasar ihbar hattının 7/24 erişilebilir olması, çekici hizmeti sağlaması, eksper atamasını hızlı yapması gibi unsurlar önemlidir. TSB veya SBM bünyesinde yayınlanan sektörel raporlarda, şirketlerin hasar ödeme hızları ve müşteri şikayet/çözüm oranları takip edilebilir (örneğin Sigorta Tahkim Komisyonu karar istatistikleri).
- Poliçe Şartları: Her ne kadar kasko poliçeleri TSB’nin belirlediği Genel Şartlar ile ana hatları çizilmiş ürünler olsa da, şirketlerin poliçe özel şartlarında farklılıklar olabilir. Kimi şirket hasarsızlık indirimini ilk küçük çaplı hasarda bozmama taahhüdü verirken, kimi şirket daha kapsamlı asistans (yol yardım, ikame araç vb.) hizmetlerini standart paketine dahil eder. Bu gibi farklılıklar, şirket seçiminde etkili olabilir.
- Prim ve Taksit İmkanları: Her şirketin fiyatlandırması farklıdır. Ayrıca bazı şirketler peşin ödemede ekstra indirim yaparken bazıları taksit sayısına göre vade farkı uygulayabilir. Bu da tercih yaparken göz önünde bulundurulabilir.
Kasko hizmeti veren şirketlerin tam listesine resmi kurumlardan ulaşmak mümkündür. SEDDK’nın web sitesinde yayımlanan ruhsatlı sigorta şirketleri listesinde, hangi şirketlerin “Kara Araçları” branşında faaliyet izni olduğu belirtilir. Benzer şekilde TSB’nin “Üye Şirketler” sayfasında da aktif sigorta şirketleri listelenir. Bu listelerde herhangi bir banka, finans kuruluşu veya özel marka ismi geçmez, sadece resmi unvanlar bulunur. Dolayısıyla kasko yaptırırken, karşınızdaki kuruluşun bu listelerde yer alan lisanslı bir sigorta şirketi olmasına dikkat etmelisiniz. Aksi halde, sigorta adı altında dolandırıcılık yapan merdiven altı oluşumlara karşı tedbirli olun. Özetle, Renault 206 kasko sigortası yaptırmak için güvenebileceğiniz çok sayıda şirket alternatifi vardır. Bu şirketlerin birbirinden temel farkı, fiyat ve servis kalitesi boyutundadır; teminat kapsamları ise büyük ölçüde standart genel şartlara tabidir. Aralarında en uygununu seçmek için teklif alıp karşılaştırma yapmalı ve ihtiyaçlarınıza en iyi cevap veren, güvenilir bulduğunuz şirket ile çalışmalısınız.
Renault 206 Kasko Hasarsızlık İndirimleri
Hasarsızlık indirimi, kasko sigortasında en önemli avantajlardan biridir ve araç sahibinin, poliçesini hasar yapmadan yenilediği her yıl için kademeli olarak artan bir indirim oranı kazanmasını sağlar. Bu uygulama, dikkatli sürücüleri ödüllendirmek ve sık hasar yapanlarla yapmayanlar arasında adil bir prim dengesi oluşturmak amacı güder. Renault 206 kasko poliçenizde de hasarsızlık indirimi, diğer tüm araçlarda olduğu gibi geçerlidir. Hasarsızlık indiriminin işleyişi genellikle şöyledir: İlk yıl poliçenizi hasarsız tamamladığınızda bir sonraki yıl priminize belli bir indirim oranı yansır (örneğin %30 civarı). İkinci yıl da hasar olmadıysa indirim oranı artar (örneğin %40), bu şekilde arka arkaya hasarsız geçirilen her yıl kademe kademe indirim oranınız yükselir. Birkaç yıl sonunda bu indirim oranı %60-65 seviyesine kadar ulaşabilir. Bu, poliçe yenileme priminizin yarısından fazlasını ödememek anlamına gelir ki bütçeye ciddi katkısı vardır. Örneğin Renault 206 aracınız için normalde yıllık kasko primi 8.000 TL ise, maksimum hasarsızlık indirimi seviyesinde bunu ~3.000 TL’ye kadar düşürebilirsiniz. Hasarsızlık indirimi araç bazlı değil, sigortalı bazlı işler; yani araç el değiştirse bile, indirim hakkı araç sahibiyle ilişkilidir. Ancak uygulamada genellikle aynı aracın yenilenen poliçesinde kullanıldığından araç bazlı gibi algılanır. Şayet aracınızı satıp yeni bir araç alırsanız, önceki aracınızdaki hasarsızlık indirim belgesini yeni poliçeye aktarabilirsiniz. Bu aktarım işlemi Sigorta Bilgi Merkezi (SBM) üzerinden sağlanan “hasar durum belgesi” ile kolaylaşmıştır. SBM, kasko poliçenizin hasar kaydını tuttuğu için, yeni sigorta şirketi sizden bu belgeyi talep ederek önceki indiriminizi onaylar. E-devlet SBM hizmeti veya sigorta acenteniz aracılığıyla hasarsızlık durum belgenizi alabilirsiniz. Hasarsızlık indirimine etki eden önemli noktalar:
- Poliçe Süresinde Hasar Olmaması: İndirim kazanabilmek için poliçe döneminiz boyunca herhangi bir tazminat ödemesi yapılmamış olmalıdır. Küçük tutarlı hasarlar dahi (örneğin cam kırılması, park halinde ufak çizik) eğer sigorta şirketinden ödeme aldıysanız, hasarsızlık indirimini bozabilir. Ancak birçok sigorta şirketi müşteri memnuniyeti için küçük çaplı hasarlarda (özellikle cam hasarlarında) hasarsızlığı bozmama taahhüdü verebiliyor. Bu, şirketin insiyatifinde bir uygulamadır ve poliçe özel şartlarında belirtilir.
- Kloz ve Ek Hizmetler: Bazı poliçelere eklenen “hasarsızlık koruma klozu”, belirli sayıda veya belirli tutara kadar hasarın indirim hakkınızı etkilememesini sağlar. Örneğin yılda 1 defaya mahsus 5.000 TL altındaki hasarlar hasarsızlık bozulmadan ödenebilir gibi. Bu tür klozlar ek prim karşılığı alınabilir ve özellikle yüksek indirim hakkına sahip sürücüler için faydalı olabilir.
- Araç Sahibi Değişikliği: Hasarsızlık indirimi aracın değil araç sahibinin geçmişine tanındığı için, aracı sattığınızda indirim hakkınız son bulmaz. Yeni aldığınız araca poliçe yaptırırken önceki poliçenizin hasarsızlık kademesini belgelendirerek kaldığınız kademeden devam edebilirsiniz. Ancak araç sahibi gerçek kişi iken tüzel kişiye (şirket adına) geçerse veya tam tersi olursa, hasarsızlık indirimi genellikle aktarılamaz, çünkü sigortalı değişmiş sayılır.
- Poliçe Yenilememe (Ara Verme): Kasko poliçenizi vadesi bittiğinde belli bir süre yenilemezseniz (genellikle 30 gün üzeri bir ara verilirse), bazı şirketler hasarsızlık indirim hakkınızı sıfırlayabilir veya belirli oranda düşürebilir. Bu nedenle, indirim hakkınızı kaybetmemek için poliçenizi aralıksız devam ettirmeye özen gösterin. SBM kayıtlarında “toplam kaskosuz olduğu süre” olarak bu ara dönemler görülebilmektedir. Kısa bir gecikme (birkaç haftaya kadar) çoğu şirkette sorun yaratmasa da uzun boşluklarda indirim yanabilir.
Hasarsızlık indirimi, kasko sigortasında ciddi bir mali avantaj sağladığından, sigortalılar için önemli bir teşviktir. Bu indirim sayesinde, uzun süre hasar yapmayan sürücüler çok uygun primlerle araçlarını sigortalatma imkanına kavuşur. Örneğin 5 yıl boyunca kaskodan hiç ödeme almamış bir sürücü, ilk yıl kasko primi öderken sonraki yıllarda toplamda binlerce lira tasarruf edebilir. Bu nedenle, kasko poliçenizi küçük hasarlar için devreye sokmadan önce indirim hakkınızı kaybetmeye değip değmeyeceğini iyi düşünmelisiniz. Mini onarım hizmetleri gibi poliçeye dahil gelen avantajları kullanarak (örneğin sigortanın anlaşmalı servislerinde ücretsiz küçük tamirler) hasar beyanı yapmadan sorunları gidermek, hasarsızlık indiriminizi korumanıza yardımcı olur. Sonuç olarak, Renault 206 için kasko hasarsızlık indirimi, diğer araçlarda olduğu gibi sizin sigorta geçmişinize bağlı bir haktır. Dikkatli araç kullanımı ve özenli park etme gibi alışkanlıklarla kazasız dönemlerinizi uzatmanız, uzun vadede kasko maliyetlerinizi belirgin biçimde düşürecektir.
Renault 206 Online Kasko Sigortası
Günümüzde birçok sigorta işlemi gibi kasko sigortası da online olarak kolayca yaptırılabilir hale gelmiştir. Online kasko sigortası, sigorta şirketinin web sitesi, mobil uygulaması veya lisanslı dijital sigorta broker platformları üzerinden aracınız için kasko poliçesini internet ortamında satın almanız anlamına gelir. Bu yöntem, evrak işleri ve acenteye gitme zorunluluğunu ortadan kaldırdığı için hızlı ve pratiktir. Renault 206 sahipleri de internet üzerinden birkaç adımda kasko teklifi alıp poliçelerini düzenleyebilirler. Online kasko yaptırma adımları genellikle şu şekildedir:
- Bilgi Girişi: Sigorta şirketinin veya brokerin online formunda araç plakanızı veya marka-model ve model yıl bilgilerinizi girersiniz. Ayrıca TC kimlik numaranız, iletişim bilgileriniz ve istenirse sürücü yaşı, ikamet ili gibi ek verileri sağlarsınız. Bu bilgiler, sigorta şirketinin sisteminde sizin ve aracınızın risk profilini taramasını sağlar. Örneğin SBM entegrasyonu sayesinde plaka ve TC kimlik girildiğinde aracın mevcut kasko poliçesi bilgileri ve hasar geçmişi de otomatik olarak kontrol edilebilir.
- Tekliflerin Oluşturulması: Bilgilerinizi girdikten sonra, eğer sigorta şirketinin kendi sitesi ise doğrudan o şirketin teklifi hesaplanır. Bir karşılaştırma sitesiyse birden fazla şirketin teklifleri yan yana listelenir. Karşınıza gelen prim tutarı ve poliçe detaylarını dikkatlice incelemelisiniz. Online sistemler genelde standart teminatlar üzerinden teklif sunar; eğer özel bir talebiniz (örneğin yurtdışı teminatı veya belirli ek klozlar) varsa, bunları seçebileceğiniz menüler bulunur.
- Satın Alma ve Ödeme: Size uygun gelen teklifi seçtikten sonra kimlik ve adres bilgilerinizi doğrular, ardından kredi kartıyla online ödeme yaparsınız. Ödeme işlemi güvenli ödeme sayfaları üzerinden gerçekleştirilir. Bazı sigorta şirketleri, kredi kartına taksit imkânını online satışta da sunmaktadır. Ödeme onaylandığında poliçeniz elektronik olarak oluşturulur.
- Poliçe Teslimi: Online satın alınan kasko poliçesi, dijital poliçe şeklinde PDF olarak e-posta adresinize gönderilir veya indirme sayfasında sunulur. Bu poliçede poliçe numarası, teminat detayları, sigorta şirketinin ve acentesinin bilgileri aynen fiziksel poliçede olduğu gibi yer alır. Elektronik poliçeler, 5684 sayılı Sigortacılık Kanunu ve ilgili mevzuat gereği basılı poliçelerle aynı hukuki geçerliliğe sahiptir. Yani e-posta ile gelen poliçeniz, imzalı kağıt poliçe gibidir. Dilerseniz çıktısını alabilirsiniz ancak dijital hali de resmi bir evraktır.
Online kasko sigortasının avantajları:
- Hız ve Kolaylık: Evinizden çıkmadan, 7/24 istediğiniz zaman diliminde kasko poliçenizi yaptırabilirsiniz. Özellikle poliçenizin yenileme zamanı geldiyse ve acenteye gidecek vaktiniz yoksa, online sistem hayat kurtarıcı olur.
- Karşılaştırma İmkanı: Bazı dijital platformlar, birden fazla sigorta şirketinin fiyatlarını görüp karşılaştırma yapmanıza olanak tanır. Böylece en ucuz veya en kapsamlı poliçeyi seçme şansınız artar.
- Belge Yükleme Kolaylığı: Eğer hasarsızlık indirimi belgesi gibi ek bir doküman sunmanız gerekirse, çoğu online sistem bu belgeleri yüklemenize izin verir. Bu sayede indirim hakkınızı kaybetmeden işlemi tamamlarsınız.
- Doğaya Dost: Dijital poliçe kullanımı, kağıt israfını azaltarak çevreye katkı sağlar. Ayrıca poliçenizi kaybetme derdiniz olmaz; e-posta arşivinizde veya şirketin dijital hesabınızda sürekli saklanır.
Online kasko sigortasının dikkat edilmesi gereken yönleri de vardır. Güvenilir bir site üzerinden işlem yapmak esastır. Tarayıcı adres çubuğunda ilgili sigorta şirketinin gerçek domain adresi olduğundan emin olun. Kişisel ve finansal bilgilerinizi girerken sitenin SSL sertifikası olmasına dikkat edin (bağlantının “https://” ile başlaması ve kilit simgesi olması gerekir). Tanımadığınız e-posta veya SMS linkleri üzerinden poliçe teklifi satın almayın; dolandırıcılar tarafından hazırlanmış sahte sitelere karşı uyanık olun. Bunun yanında, online poliçe satın alırken tüm soruları doğru yanıtlamak yükümlülüğü sigortalıya aittir. Örneğin aracın kullanım amacı (hususi vs. ticari), aksesuar bilgileri gibi konular beyana dayanır. Yanlış beyan, ileride hasar anında sorun yaşamanıza sebep olabilir. Bu yüzden bilgileri eksiksiz ve doğru girdiğinizden emin olun. Sonuç olarak, Renault 206 için kasko sigortasını online olarak kolayca yaptırabilirsiniz. Birçok sigorta şirketi ve platform, online kanaldan yapılan işlemlerde ekstra indirimler de sunabilmektedir (örneğin “online’a özel %5 indirim” gibi kampanyalar). Poliçenizi satın aldıktan sonra, dijital kopyasını güvenle saklayın ve gerektiğinde telefonunuzda veya çıktıda bulundurabileceğinizi unutmayın. Ayrıca e-Devlet üzerinden poliçenizi doğrulayarak (SBM’nin e-Devlet hizmeti sayesinde) poliçenizin sistemde göründüğünü kontrol edebilirsiniz. Online kasko sigortası, doğru kullanıldığında hızlı, hesaplı ve güvenilir bir seçenektir.
Renault 206 Kasko Teminatları, Ek Teminatları, Özel Şart ve Uygulamalar
Kasko sigortasının teminatları, Kara Araçları Kasko Sigortası Genel Şartları ile standartlaştırılmıştır. Bir kasko poliçesi temelde aracınızı fiziki zararlara karşı korur. Ana teminatlar (standart teminatlar) şunlardır:
- Çarpma-Çarpışma Teminatı: Aracınızın karayolunda veya demiryolunda hareket eden başka bir araçla çarpışması sonucu oluşan zararlar ile, hareketli veya duran bir cisme çarpması, devrilmesi, düşmesi, yuvarlanması gibi kazaların aracınıza verdiği zararlar bu teminat kapsamındadır.
- Üçüncü Kişi Fiilleri Teminatı: Aracınıza park halindeyken veya kullanımda iken, üçüncü kişilerce kötü niyetle veya muziplik amacıyla verilen zararlar bu kapsamda ödenir. Ayrıca fiil ehliyeti olmayan (örneğin çocuklar, akli dengesi yerinde olmayan kişiler) tarafından araca verilen zararlar da bu gruba girer.
- Yangın Teminatı: Aracın yanması sonucu oluşan zararlar teminat altındadır. Elektrik kontağı, yakıt sistemi arızası vb. nedenlerle çıkan yangınlar dahil, yangının doğrudan araca verdiği tüm hasarlar karşılanır.
- Hırsızlık Teminatı: Aracınızın çalınması veya çalınmaya teşebbüs edilmesi neticesinde oluşan zararlar karşılanır. Aracın komple çalınması halinde uğranılan kayıp (belirli bir süre bulunamazsa aracın kasko değeri ödenir) ve çalınma teşebbüsü sırasında oluşan hasarlar bu kapsamdadır.
Yukarıdaki dört ana risk grubu, kasko poliçesinin temelini oluşturur. Bu teminatların tamamını içeren bir poliçeye genel adıyla “Kasko (Tam Kasko)” denir. Ancak sigortalı dilerse bu teminatlardan sadece bazılarını alarak Dar Kasko yaptırabilir (örneğin sadece çarpışma ve hırsızlık teminatlarını içeren kasko gibi). Öte yandan, poliçeye ek sözleşmeyle dahil edilebilen bazı riskler de vardır; bunlardan bir kısmını aldığınızda poliçeniz Genişletilmiş Kasko, tamamını aldığınızda ise Tam Kasko olarak adlandırılır. Genel şartlar, bu ürün isimlerinin poliçede verilen teminata uygun şekilde kullanılmasını şart koşar. Yani poliçenizin başlığında “Kasko” yazıyorsa dört ana teminatın tamamını içerdiği anlaşılır; “Dar Kasko” yazıyorsa sadece belirtilen kısmî teminatlar vardır vb. Şimdi, kasko ek teminatları ve özel uygulamalara bakalım. Kasko sigortasında temel paket dışında kalan ve ancak ek prim ödenerek poliçeye dahil edilebilen çeşitli riskler mevcuttur:
- Doğal Afet Teminatları: Deprem, toprak kayması, fırtına, sel ve su baskını, dolu, yıldırım gibi doğal afetler sonucunda aracınızda meydana gelen hasarlar, kasko temel teminatlarına dahil değildir ancak ek teminat olarak alınabilir. Özellikle sel/dolu gibi afetlerin sık yaşandığı bölgelerde bu teminatlar önemlidir.
- Terör ve Halk Hareketleri Teminatı: 3713 sayılı Terörle Mücadele Kanunu kapsamındaki terör eylemleri veya sabotajlar ile grev, lokavt, kargaşa, halk hareketleri ve bunlara müdahale sonucu oluşan zararlar da ek teminatla güvenceye alınabilir. Standart kasko poliçesi bu tür olayları kapsam dışı bırakır, bu yüzden risk algısına göre eklenmesi düşünülebilir.
- Yurtdışı Teminatı: Kasko sigortası normalde yalnızca Türkiye sınırları içinde geçerlidir. Ancak aracınızı yurtdışına (örneğin Avrupa’ya) götürmeyi planlıyorsanız, poliçenize “yurtdışı kullanım teminatı” eklettirebilirsiniz. Bu sayede poliçeniz, yeşil kartınızın (trafik sigortası uluslararası belgesi) geçerli olduğu ülkelerde özel şartlarla kendi aracınızı da korur.
- İhtiyari Mali Mesuliyet (IMM) Teminatı: Kasko poliçenize eklenebilen bu teminat, olası bir kazada sizin kusurunuzla üçüncü şahıslara verebileceğiniz zararların, zorunlu trafik sigortası limitlerini aşan kısmını karşılar. Örneğin büyük bir kazada trafik sigortanız karşı tarafın tüm hasarını ödeyemezse, IMM devreye girerek ekstra güvenceniz olur.
- Ferdi Kaza Koltuk Teminatı: Aracınızın sürücüsü ve yolcularını bir kaza durumunda ferdi kaza sigortası kapsamında güvence altına alan teminattır. Kasko poliçesine eklenebilir. Bu teminatla, araç içindekilerin vefat veya sürekli sakatlık halleri için belirli bir tazminat ödenmesi sağlanır.
- Anahtar Kaybı/Çalınması Teminatı: Aracınızın kontak anahtarının çalınması veya kaybolması sonucu kilit sisteminin değiştirilmesi masraflarını karşılayan ek bir güvencedir. Bu durumda genellikle belirli bir limit dahilinde kilit göbeği ve anahtar yenileme masrafları poliçeden ödenir.
- Kemirgen ve Diğer Hayvan Zararları: Fare gibi kemirgenlerin araca verdiği zararlar veya vahşi hayvanların saldırıları sonucu oluşan hasarlar, ek teminatla poliçeye dahil edilebilir. Standart kasko, bu tip zararları kapsamaz.
- Ekstra Aksesuar Teminatı: Aracınızda fabrika çıkışı dışında sonradan eklenmiş özel aksesuarlar varsa (multimedya sistemi, özel jantlar, body-kit vb.), bunların belirli bir bedelle teminata girmesi için poliçeye eklenmesi gerekir. Aksi takdirde, standart kasko sadece fabrika çıkışlı donanımı kapsar.
- Yeni Değer Klozu: Aracınız sıfır kilometre ise ve poliçede yeni değer klozu varsa, ilk yıl tam hasarda aracın fatura bedeli ödenir. Bu kloz olmadan, ilk günden itibaren ikinci el rayiç geçerli olacağından, yeni araçta değer kaybı yaşanabilir.
Yukarıdaki ek teminatlar, sigortalının talebi ve sigorta şirketinin sunduğu ürünlere göre değişiklik gösterebilir. Poliçenizi satın alırken size sunulan ek teminat listesine göz atarak ihtiyaç duyduklarınızı ekletmeniz önemlidir. Örneğin sık yurtdışına çıkan biriyseniz yurtdışı teminatını, yüksek riskli bir bölgede park ediyorsanız terör/deprem teminatını düşünmelisiniz. Özel Şartlar ve Uygulamalar: Her kasko poliçesi, TSB’nin belirlediği genel şartlar yanında, sigorta şirketinin eklediği özel şartlar içerir. Bu özel şartlar, poliçenin istisnalarını veya sigortalıya tanınan ek avantajları düzenler. Örneğin bazı özel şartlarda “alkollü araç kullanma sonucunda olan kazaların teminat dışı kalacağı” açıkça vurgulanır (gerçi bu zaten genel şartlarda da teminat dışıdır, ancak hatırlatma amacıyla yazılabilir). Diğer yandan, “yetkili olmayan servislerde onarım yapılırsa sigortalının belli bir oranda katılım payı ödeyeceği” gibi uygulamalar da özel şartlarda yer alabilir. Yine orijinal parça konusunda, kimi poliçede “muadil parça kullanılabilir” yazarken, kiminde “ilk 5 yaşa kadar orijinal parça takılır” şeklinde taahhüt bulunabilir – bunlar hep özel uygulamalardır. Bazı sigorta şirketleri “özellikle seçilmiş serviste onarım” indirimini poliçeye yansıtır. Örneğin poliçede “hasar onarımları sigortacının anlaşmalı servisi dışında yapılırsa faturanın %20’si sigortalı tarafından karşılanır” diye bir kloz olabilir. Bu, sigorta şirketinin anlaşmalı servis kullanımını teşvik eden bir uygulamadır ve böyle bir şart varsa priminiz bir nebze daha düşük hesaplanmıştır. Eğer bu şartı kabul etmeyip özgür servis seçimi isterseniz, teklif alırken bunu belirtmeli veya poliçede kaldırılmasını talep etmelisiniz (genellikle ek prim karşılığında kaldırılır). Kasko sigortası genel şartları, tüm şirketler için aynıdır ve Hazine (SEDDK) onaylıdır. Bu genel şartlarda teminat kapsamı, teminat dışı haller, tarafların yükümlülükleri gibi hükümler bulunur. Sigortalının aracı satması, rizikonun artması (örneğin aracı taksiye çevirmesi), kaza anında yükümlülükleri (trafik zabıtı tutturma vs.) gibi konular bu şartlarda detaylı düzenlenmiştir. Poliçe özel şartları ise genel şartlara aykırı olamaz; sadece onları tamamlayıcı niteliktedir. Okuyuculara tavsiyemiz, poliçe teslim alındığında genel ve özel şartları dikkatlice okuyup anlamalarıdır. Özellikle “istisnalar” başlıklı maddeler, hangi durumlarda ödeme alamayacağınızı belirtir (örneğin savaş, nükleer riskler, yarışlara katılma, ehliyetsiz sürücü, alkol/uyuşturucu etkisi vb. durumlar genel olarak teminat dışıdır). Sonuç olarak, Renault 206 kasko teminatları standart kasko poliçesinin sunduğu geniş güvenceleri içerir. Ek teminat seçenekleri ile bu güvence daha da kapsamlı hale getirilebilir. Poliçe özel şartlarındaki uygulamalar ise sizin poliçenizin karakterini belirler. Poliçenizi yaptırırken ihtiyaç duyduğunuz teminatları ekletip gerek duymadıklarınızı çıkararak ve tüm şartları anlayarak hareket ederseniz, olası bir hasar durumunda sürpriz yaşamadan aracınızı güvence altında tutabilirsiniz.
Renault 206 Kasko İndirimleri
Kasko sigortasında hasarsızlık indirimi dışında da çeşitli indirim ve avantajlar söz konusu olabilmektedir. Renault 206 kasko poliçenizi daha uygun fiyatlarla yaptırmak için değerlendirilebilecek bazı indirim türleri ve püf noktaları şunlardır:
- Birleşik Poliçe İndirimi: Aynı sigorta şirketinden birden fazla poliçe (örneğin hem kasko hem trafik, hatta konut veya sağlık sigortası) satın alıyorsanız, şirketler çapraz indirimler uygulayabilir. “Çoklu poliçe indirimi” veya “müşteri portföy indirimi” adıyla anılan bu uygulamada, sadık müşterilere daha iyi fiyatlar sunulur. Örneğin, halihazırda konut sigortanızın bulunduğu şirketten kasko yaptırırsanız %5-10 arası bir indirim almanız mümkün olabilir.
- Güvenlik Donanımı İndirimi: Aracınızda alarm, immobilizer, takip cihazı gibi hırsızlığı ve hasarı önleyici sistemlerin bulunması, sigorta şirketince riskin azalması anlamına gelir. Pek çok şirket, bu tür donanımlara sahip araçlara küçük de olsa indirim yapar. Örneğin immobilizer sistemi olmayan eski bir araç, hırsızlık riski daha yüksek görülürken; immobilizer’lı Renault 206 modelinde hırsızlık riski nispeten düşük kabul edilir ve prim hesaplamasında bir miktar düşüş sağlanabilir. Benzer şekilde, kapalı garajda park eden araçlar için de bazı şirketler indirim verebilmektedir (bunu beyan etmeniz gerekir).
- Filolu veya Kurumsal İndirim: Eğer bir şirket üzerine kayıtlı bir araç ise veya bir kişi birden çok araca sahipse (filo), sigorta şirketleri filolu indirim uygular. Bu, şirketlerin riskin dağıldığı ve müşteri hacminin büyük olduğu durumlarda sağladığı özel fiyat avantajlarıdır. Tek bir araç için bireysel poliçeye göre daha düşük bir prim oranı teklif edilebilir.
- Ödeme Şekline Göre İndirim: Kasko priminizi peşin öderseniz birçok sigorta şirketi ekstra indirim yansıtır. Zira peşin ödeme, şirket için nakit akışı avantajı sağlar. Taksitli ödemelerde peşin indiriminden yararlanılamasa da, bazı kampanyalarda 3-6 taksite kadar vade farksız taksit imkanları sunulabilir. Kimi şirketler de banka anlaşmaları sayesinde kredi kartına taksit yaparken belirli kartlara özel indirim sağlayabilir (örneğin anlaşmalı banka kartıyla ödeyene %5 indirim gibi).
- Meslek Grupları veya Özel Müşteri İndirimleri: Bazı sigorta şirketleri belirli meslek gruplarına (örneğin öğretmen, polis, asker, doktor gibi) veya belirli kurum çalışanlarına özel indirim tarifeleri uygulayabilir. Bu, o şirketin pazarlama stratejisine bağlı bir uygulamadır. Eğer böyle bir grup indirimi mevcutsa ve siz de kapsama dahilseniz, poliçe teklifi alırken bunu belirtmeniz önemlidir.
- Yıl Sonu / Yeni Yıl Kampanyaları: Sigorta sektöründe özellikle yıl sonu prim üretim hedeflerine ulaşmak için veya yeni yıl başlangıcında müşteri kazanmak için kampanyalar yapılabilir. Örneğin yılın son çeyreğinde “%10 indirimli kasko” kampanyaları görülebilir. Bu dönemleri takip ederek indirimli poliçe satın alma fırsatı yakalayabilirsiniz. Ancak burada dikkat, kampanya indirimi alayım derken hasarsızlık indirimi gibi kazanılmış haklarınızı riske atmamalısınız; mevcut poliçenizin bitiş tarihine çok önce yeni poliçe yapmayın, yoksa çakışma olabilir.
Kasko indirimlerinden yararlanırken beyanınızın doğruluğu çok önemlidir. Örneğin alarm indirimi almak için alarmınız olduğunu beyan ettiyseniz, aracınızda gerçekten alarm sistemi olmalıdır; aksi halde hasar anında sorun yaşayabilirsiniz (şirket, alarm yoksa hırsızlık tazminatını reddedebilir). Benzer şekilde, garaj indirimi aldıysanız ancak aracınız sokağa park halindeyken çalındıysa, şirket araştırma yapabilir. Bu nedenle, indirim uğruna gerçeğe aykırı bildirimde bulunmayın. Unutulmaması gereken bir diğer nokta, her indirim türünün her şirkette bulunmayabileceğidir. Örneğin bazı şirketler meslek indirimi sunmazken, bazıları sunar. Bu yüzden farklı şirketlerden teklif alırken indirim politikasındaki farklılıkları da hesaba katın. Teklif formunda veya poliçe önbilgilendirme dökümanında hangi indirimlerin uygulandığı genellikle belirtilir. Sonuç olarak, Renault 206 kasko sigortası için çeşitli indirim imkanları mevcuttur. Hasarsızlık indirimi en etkilisi olmakla birlikte, diğer indirimleri de değerlendirerek poliçenizi daha uygun fiyatla temin edebilirsiniz. Sigorta danışmanınıza veya acentenize durumunuzu (meslek, ek donanım, birden fazla poliçe vb.) eksiksiz anlatarak alabileceğiniz indirimleri sorun. Bu sayede hem bütçenize uygun hem de kapsamı yeterli bir kasko poliçesine sahip olmanız mümkün olacaktır.
Renault 206 Kasko Yenileme
Kasko poliçeleri genellikle 1 yıllık süreyle düzenlenir ve vade bitiminde yenilenmesi gerekir. Renault 206 için kasko yenileme işlemi de poliçenizin bitiş tarihinde yeni dönem poliçesinin başlatılması anlamına gelir. Yenileme sürecinde dikkat edilmesi gereken birkaç önemli husus vardır: 1. Yenileme Zamanlaması: Poliçenizin bitiş tarihinden yaklaşık 1 ay öncesinden başlayarak sigorta şirketiniz veya acenteniz sizi genellikle bilgilendirir. Yenileme teklifinizi iletir ve poliçenizi devam ettirmenizi önerir. Hasarsızlık indirim hakkınızın kesintiye uğramaması için poliçenizi zamanında yenilemelisiniz. Eğer poliçe bitişinden itibaren 30 günden fazla süre kaskosuz kalırsanız, bazı şirketler hasarsızlık indiriminizi tam olarak devretmeyebilir veya bir kademe düşüş uygulayabilir. Bu yüzden ideal olan, mevcut poliçenizin bittiği gün yenisinin başlamasıdır. SBM sisteminde de poliçeler arası boşluk olup olmadığı görüldüğü için, uzun bir ara verilmesi “toplam kaskosuz süre” olarak kayda geçer. 2. Yenileme Teklifinin Değerlendirilmesi: Mevcut sigorta şirketiniz size bir yenileme prim teklifi sunacaktır. Bu teklifte, geçmiş yıl hasar durumunuza göre hasarsızlık indiriminiz uygulanmış olarak yeni fiyat yer alır. Eğer geçen yıl hasar yaptıysanız, hasarsızlık indiriminiz bozulacağı için prim artabilir; hasarsız geçtiyse indirim artacağından prim düşebilir ya da en azından enflasyon oranında artışla sınırlı kalabilir. Size sunulan yenileme fiyatını, piyasadan alacağınız alternatif teklifler ile karşılaştırmanız faydalı olur. Sigorta şirketleri arasındaki rekabet, mevcut müşteriyseniz bile daha iyi fiyat almanıza imkan tanıyabilir. Özellikle uzun yıllar aynı şirkette sigortalanmışsanız, başka şirketler sizi kazanmak adına cazip fiyatlar verebilir. 3. Hasarsızlık İndirimi Aktarımı: Yenilemede şirket değiştirmeye karar verirseniz, mevcut hasarsızlık indirim hakkınızı yeni şirketin poliçesine aktarmayı unutmayın. Bunun için önceki sigortacınız hasarsızlık belgenizi hazırlayabilir veya SBM üzerinden e-Devlet’ten “hasar durum belgesi” alabilirsiniz. Yeni şirket, bu belgeyle sizin indirim kademenizi teyit edip poliçenize aynı indirimi uygulayacaktır. Hasarsızlık indirimi, şirketler arasında genellikle sorunsuz transfer edilebilen bir haktır; rekabet nedeniyle çoğu sigortacı, başka şirketten gelen müşterinin indirimini aynen tanır. Yeter ki belgeniz ibraz edilsin. 4. Poliçeyi Güncelleme: Yenileme, aynı poliçenin devamı gibi görünse de, şartlarda ihtiyaçlarınıza göre güncelleme yapma fırsatıdır. Örneğin ilk yıl yurtdışı teminatına ihtiyaç duymadınız ama bu yıl yurtdışına seyahat planlıyorsunuz – yenilerken bu teminatı ekletebilirsiniz. Ya da geçen yıl ek teminatlarınız vardı ancak bu yıl bütçe dar, bazılarını çıkarabilirsiniz. Renault 206 aracınıza sonradan alarm taktırdıysanız, bunu yenilemede bildirin, belki güvenlik donanım indirimi alabilirsiniz. Keza ek aksesuar eklediyseniz bunları poliçeye dahil ettirin. Yeni değer klozu gibi şartlar sıfır araçlar için ilk yıl anlamlıydı, ikinci yıl otomatik düşer; bunlara dikkat edin. Yani yenileme, poliçenizi güncel durumunuza uygun hale getirmek için de bir vesiledir. 5. Zorunluluk Durumu: Kasko yenileme yaptırmak yasal bir zorunluluk değildir (trafik sigortasının aksine). Ancak zorunlu olmayışı, önemini azaltmaz. Trafikteki riskler her yıl devam eder; bu yüzden olası zararların büyük maddi külfetler yaratmaması için kasko yenilemenizi tavsiye ederiz. Özellikle aracınızın piyasa değeri yüksekse veya onu korumak sizin için önemliyse, bir yıllık prim ödeyerek huzurlu bir yıl geçirmek akıllıcadır. 6. Banka veya Finans Kurumu Şartı: Aracınız eğer banka kredisi ile satın alındıysa (rehinli araç ise), finans kuruluşları genelde kasko poliçesinin kesintisiz yenilenmesini şart koşar. Hatta bazı bankalar, poliçenizi yenilemezseniz kendileri re’sen yaptırıp masrafını kredinize ekleyebilir. Bu gibi durumlarda yenilemeyi aksatmamak, faizli ekstra masraf ödememeniz için de önemlidir. 7. Yenileme Fiyatlarının Karşılaştırılması: Bir yıl önce ödediğiniz prim ile bu yılki yenileme teklifi arasında ciddi farklar olabilir. Bu, araç değerindeki değişimden (ikinci el fiyatlarındaki artış), enflasyondan, hasar geçmişinizden veya genel fiyat artışlarından kaynaklanabilir. Örneğin 2025’teki enflasyonist ortam nedeniyle 2026 yenilemelerinde genel bir prim artışı yaşanmıştır. Bu nedenle, fiyatı geçen yıla göre kıyaslamak yerine, o anki piyasadaki diğer tekliflerle kıyaslamak daha doğru bir yaklaşım olacaktır. Yenileme işlemini tamamladığınızda, yeni poliçe bilgilerinizi mutlaka kontrol edin. Poliçe başlangıç ve bitiş tarihleri aralıksız olmalı, araç ve sigortalı bilgilerinde hata olmamalıdır. Eğer şirket değiştirdiyseniz, önceki poliçenizin bitiş tarihi ile yenisinin başlangıç tarihinin çakışmamasına (aynı gün başlangıç yapmanız yeterli) dikkat edin. E-Devlet üzerinden yeni poliçenizi görüntüleyerek aktif olduğunu teyit edebilirsiniz. Özetle, Renault 206 kasko yenilemesi, her yıl düzenli olarak yapılması tavsiye edilen bir işlemdir. Poliçenizi yenilerken hem fiyat anlamında pazarlık yapma hem de kapsamı gözden geçirip ihtiyaçlara göre düzeltme fırsatı bulursunuz. Sürekliliği bozmadan kaskonuzu devam ettirerek, hasarsızlık indirimi avantajınızı korur ve aracınızı korumaya kesintisiz devam etmiş olursunuz.
Renault 206 Kasko Zorunlu mu?
Hayır, kasko sigortası zorunlu bir sigorta türü değildir. Türkiye’de trafiğe çıkan motorlu araçlar için kanunen yaptırılması mecburi olan sigorta, Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası, yaygın adıyla trafik sigortasıdır. Kasko sigortasını yaptırmayı zorunlu kılan herhangi bir yasal düzenleme mevcut değildir. Yani araç sahiplerinin kasko poliçesi yaptırması kendi tercihlerine bağlıdır. Kasko sigortasının zorunlu olmaması, onun önemsiz olduğu anlamına gelmez. Zorunlu trafik sigortası sadece karşı tarafa verdiğiniz zararları belli limitlere kadar karşılarken, kasko sigortası sizin kendi aracınızı teminat altına alır (detaylı farkları aşağıda ele alınmıştır). Bu nedenle kasko, hukuken zorunlu olmasa da finansal açıdan son derece faydalı bir güvencedir. Pek çok uzman, özellikle yeni ve değeri yüksek araçlar başta olmak üzere araç sahiplerine kasko yaptırmalarını hararetle tavsiye etmektedir. Hatta bankalar veya leasing şirketleri, krediyle satın alınan araçlarda kredinin teminatını sağlamak amacıyla kaskoyu fiilen zorunlu kılarlar. Örneğin, araç kredi borcu bitene kadar bankanın rehin hakkı olduğundan, kredi sözleşmesinde kasko poliçesinin kesintisiz yaptırılması şart koşulabilir. Bu durumda hukuken bir yaptırım olmasa da sözleşmeden doğan bir zorunluluk söz konusu olur; aksi halde banka, poliçeyi kendi yaptırıp masrafını müşteriden tahsil etme yoluna gidebilir. Resmî kurumlar açısından: Trafik sigortasının zorunluluğu 2918 sayılı Karayolları Trafik Kanunu’nun 91. maddesinde açıkça belirtilmiştir ve yaptırmayan araçlar tespit edildiğinde trafikten men cezası ve idari para cezası uygulanır. Kasko sigortası ile ilgili ise kanunlarda hiçbir zorunluluk ibaresi yoktur. Bu farklı yaklaşımın sebebi, trafik sigortasının üçüncü şahısları koruyan kamusal yönü, kaskonun ise kişisel bir emtia sigortası olmasıdır. Dolayısıyla mevzuatımızda kasko sigortasının yapılmasını zorunlu tutan bir hüküm bulunmamaktadır. Özetle, Renault 206 için kasko yaptırmak zorunlu değildir, ancak yaptırmamak tüm riskleri kendi üzerinize almak demektir. Özellikle yoğun trafikte kullanılan veya park halinde dahi olsa risk altında olabilecek araçlar için kasko yaptırılmadığında, olası bir kazada ya da çalınma, yanma gibi durumda tüm masrafları araç sahibi üstlenmek durumunda kalacaktır. Bu da ekonomik açıdan çok daha büyük yükler getirebilir. Zorunlu olmamakla birlikte, kasko sigortası yaptırmak bilinçli araç sahipleri için vazgeçilmez bir tedbirdir. Unutulmamalıdır ki, sigorta bir risk yönetimi aracıdır; kasko poliçesi yaptırarak maddi risklerinizi sigorta şirketine devretmiş olursunuz. Kasko sigortasının isteğe bağlı oluşu, poliçe şartlarının ve prim tutarlarının serbest piyasa tarafından belirlenmesine de olanak sağlar. Bu yüzden sabit bir tarife yerine, rekabetçi bir ortamda şirketler farklı primler sunabilmektedir. Bu rekabet ortamı tüketici lehine daha uygun fiyatlar ve daha zengin ürün seçenekleri şeklinde yansımaktadır. Sonuç olarak, Renault 206 kasko sigortası yasal bir zorunluluk değil, kişisel bir tercih ve tedbirdir. Zorunlu trafik sigortanızı yaptırmış olmanız, kendi aracınızın başına gelebilecek zararları karşılamaya yetmeyeceği için, imkanınız elveriyorsa kasko poliçenizi de yaptırarak tam koruma sağlamanız önerilir.
Renault 206 Kasko Yurtdışı Teminatı
Kasko poliçelerinin coğrafi geçerlilik alanı, aksi belirtilmedikçe Türkiye Cumhuriyeti sınırları ile sınırlıdır. Bu, standart bir kasko poliçesinin yalnızca Türkiye’de meydana gelen zararları karşıladığı anlamına gelir. Yurtdışı teminatı, kasko poliçesine ek sözleşme ile dahil edilebilen bir teminattır ve aracınızın yurtdışında bulunduğu sırada oluşabilecek hasarlarını güvence altına alır. Renault 206 aracınızla yurtdışına çıkmayı planlıyorsanız, mutlaka poliçenize yurtdışı teminatını ekletmelisiniz. Özellikle Avrupa ülkelerine kendi aracınızla seyahat edecekler için bu konu önem taşır. Bazı önemli noktalar:
- Yeşil Kart vs. Kasko Yurtdışı Teminatı: Karıştırılmaması gereken iki ayrı sigorta vardır. Yeşil Kart (Green Card), uluslararası geçerli trafik sigortası sertifikasıdır ve yurtdışında diğer ülke insanlarına verebileceğiniz zararları, o ülkenin asgari zorunlu sigorta limitleri çerçevesinde karşılar. Kaskonun yurtdışı teminatı ise sizin aracınızın zararlarını karşılar. Yani yeşil kartınız olsa bile, aracınız yabancı bir ülkede kaza yapıp hasar görürse, kendi aracınızın tamiri kasko poliçenize yurtdışı teminatı eklenmedikçe ödenmez. Bu yüzden, yeşil kart sadece trafik sigortanızın karşılığıdır, kasko için ayrı teminat gerekir.
- Hangi Ülkeler Kapsamda: Yurtdışı teminatı genelde coğrafi Avrupa ve Asya’yı kapsayacak şekilde geniş tutulur, ancak poliçeden poliçeye farklılık olabilir. Bazı kasko poliçeleri sadece Avrupa ile sınırlıyken, bazıları tüm dünyayı kapsayabilir. Genellikle Türkiye’ye komşu ve yakın bölgeler (Avrupa, Ortadoğu) dahildir. Poliçenizin özel şartlarında “yurtdışı teminatı verilen ülkeler” listesine bakmalısınız. Örneğin İran veya Irak gibi yüksek riskli ülkelere gidişi kapsam dışı bırakabilirler. Avrupa ülkelerinin çoğu genelde kapsam dahilindedir.
- Ek Prim: Bu teminat ek bir risk getirdiğinden, poliçeye ek prim karşılığı dahil edilir. Bazı şirketler, yurtdışı teminatını poliçenin toplam priminin belli bir yüzdesi olarak fiyatlayabilir. Örneğin ana primin %10’u kadar ek primle tüm yıl yurtdışı teminatı sağlayabilirler. Kısa süreli (sadece 1 aylık) yurtdışı kullanım imkanı da sunulabilir. Seyahat planınıza göre bu seçenekleri değerlendirebilirsiniz.
- Hasar Halinde Süreç: Aracınız yurtdışında kaza yaparsa veya çalınırsa, yapmanız gerekenler poliçede yazar. Genelde, o ülkede tutanakları yerel trafik polisine tutturmak, mümkünse fotoğraf çekmek, oradaki sigorta kuruluşlarının formlarını doldurmak (Avrupa’da “avrupa kaza tutanağı” gibi çok dilli formlar vardır) gerekebilir. Türkiye’ye döndüğünüzde ya da imkan varsa oradan sigorta şirketinizi arayarak ihbarda bulunursunuz. Asistans hizmeti çok önemli hale gelir: İyi bir poliçede, yurtdışında aracınız kaza yaparsa çekici gönderilmesi, gerekirse ülkeye dönüş organizasyonu gibi hizmetler sunulabilir. Bu detaylar, poliçenizin asistans maddelerinde belirtilir.
- Azami Süreler: Bazı poliçelerde yurtdışında aracın kalabileceği azami süreye dair kısıt olabilir. Örneğin bir seferde en fazla 60 gün yurtdışında bulunursa teminat geçerlidir gibi. Eğer aracınız uzun süreli (örneğin yurt dışında görev vb.) dışarıda kalacaksa bunu özellikle sigortacınıza danışmalısınız.
- Coğrafi Kapsam Özel Şartı: Genel şartlarda, Türkiye sınırları dışında meydana gelen zararlar teminat dışıdır demektedir. Ancak ek teminat ile bu risk alınırsa, genelde “coğrafi kapsam dünya geneli” şekline poliçeye not düşülür. Poliçenizde bu ibarenin olduğundan emin olun.
Yurtdışı teminatının bulunmaması durumunda, aracınızla Türkiye dışında bir ülkede kaza geçirirseniz kasko poliçeniz hasarınızı ödemez. Bu risk özellikle yakın coğrafyaya arabayla seyahat edenler için ciddidir. Örneğin, aracınızla Bulgaristan’a veya Yunanistan’a geçtiniz ve orada bir trafik kazasına karıştınız; trafik sigortanız karşı tarafın zararını yeşil kart kapsamında ödeyecektir ama kendi aracınızın tamir masrafı kasko yurtdışı teminatınız yoksa cebinizden çıkacaktır. Aynı durum, aracın çalınması, vandallıkla zarar görmesi gibi haller için de geçerlidir. Özetle, Renault 206 aracınızın kasko poliçesine yurtdışı teminatı ekletmek, sınır ötesi seyahatlerde aracınızı güvence altında tutmanın yoludur. Bu teminatı alırken kapsamını (hangi ülkeleri ve hangi süreleri içerdiğini) ve asistans hizmetlerini dikkatlice inceleyin. Eğer düzenli olarak yurtdışına çıkmıyorsanız, poliçe yaptırırken opsiyonel sunuluyorsa “yıllık yerine geçiş bazlı” almayı da düşünebilirsiniz; bazı şirketler birkaç günlük yurtdışı kullanım için kısa teminat satışı yapabilmektedir. Ancak sık seyahat ediyorsanız, poliçeye baştan yıllık yurtdışı teminatını eklemek en rahatı olacaktır.
Renault 206 Kasko ve Trafik Sigortası Farkı Nedir?
Renault 206 sahipleri için sıkça karıştırılan iki sigorta türü olan kasko sigortası ile zorunlu trafik sigortası temelde farklı amaçlara hizmet eder. Aralarındaki farkları şöyle özetleyebiliriz:
Yukarıdaki tablo temel farkları ortaya koymaktadır. Özetlemek gerekirse: Trafik sigortası, başkalarına verdiğiniz zararı ödemeye yarayan ve yaptırılması zorunlu bir sorumluluk sigortasıdır. Kasko ise kendi aracınızı ve dolaylı olarak sizi maddi zarara karşı koruyan, isteğe bağlı bir mal sigortasıdır. Bu iki sigorta türü birbirinin alternatifi değil, tamamlayıcısıdır. Trafik sigortanız olmadan aracınızla trafiğe çıkmanız yasaktır ve ciddi cezalara tabidir. Ancak sadece trafik sigortası ile aracınızı kullanım risklerine karşı korumuş sayılmazsınız; zira trafik sigortası sizin aracınızda oluşan hasarları asla kapsamaz. Örneğin Renault 206 aracınızla kendi hatanızla kaza yapıp aracınızı pert ederseniz, trafik poliçenizden tek kuruş alamazsınız. Bu durumda zararınızı ancak kasko poliçeniz varsa oradan talep edebilirsiniz. Trafik sigortasının teminat limitleri devlet tarafından belirlenir ve güncel olarak (2026 itibarıyla) maddi hasarlarda kaza başına X TL, bedeni zararlar için kişi başı Y TL gibi rakamlar söz konusudur (bu rakamlar her yıl düzenli artırılır). Eğer sebep olduğunuz kaza masrafı bu limitleri aşarsa, aşan kısmı cebinizden ödemek zorunda kalırsınız. Kaskoda ise limit, sizin aracınızın değeri ve aldığınız ek teminat limitlerine bağlıdır. Örneğin kaskoda ihtiyari mali mesuliyet teminatı aldıysanız, trafik sigortası limitini aşan üçüncü kişi zararlarını da belirlediğiniz ek limit kadar kaskonuz öder. Prim belirleme açısından, trafik sigortasında devlet sigorta şirketlerine belli bir tavan prim uygulatır ve herkesin makul fiyatlarla bu zorunlu sigortayı alabilmesini hedefler. Kaskoda böyle bir tavan fiyat uygulaması yoktur; tamamen şirketlerin rekabetine bırakılmıştır. Bu yüzden kasko fiyatları şirketler arasında çok değişkenlik gösterebilirken, trafik sigortası fiyatları şirketler arasında belli bir bant içinde yakın seyreder. Teminat kapsamı farkı da çok nettir. Trafik sigortası, karşı taraf odaklıdır; kasko ise sizin aracınıza yöneliktir. Ayrıca kasko, isteğe bağlı eklerle çok geniş bir güvence paketi haline getirilebilir (örneğin deprem+terör+yurtdışı+ikame araç vs. ekleyebilirsiniz), oysa trafik poliçesine ekleyebileceğiniz tek şey, sigorta şirketinin opsiyonel hizmetleridir (mini kasko, asistans vb. küçük ekler; temel kapsam değişmez). Bir diğer fark, hukuki durum ve tazminat yönünden ortaya çıkar: Trafik sigortasında sigorta şirketi, sizin adınıza üçüncü kişilere ödeme yaparak aslında sizin hukuki sorumluluğunuzu yerine getirir. Bu ödemeyi yaparken, eğer kaza kasıtlı veya ağır ihmalli bir durum içeriyorsa (örneğin sürücünün alkollü olması gibi), trafik sigortası şirketinin sizden ödediği tutarı geri isteme (rücu etme) hakkı vardır. Kaskoda ise şirket size ödeme yapar ve genellikle sizden rücu etme durumu olmaz (sizin kusurunuz olsa da olmaz, çünkü poliçe sizin için). Ancak kasko da bazı durumlarda rücu hakkını saklı tutar, örneğin siz alkollüyken kaza yaptıysanız ve poliçeniz bunu kapsam dışı bırakmışsa ödeme yapmaz; ödeme yaptıysa bile sizden talep edebilir. Bu detaylar her iki poliçenin şartlarında yazar. Kısacası, Renault 206 için trafik sigortası ve kasko sigortası birbirinden tamamen farklı iki güvencedir. Trafik sigortası yaptırmak sizi yasal sorumluluktan kurtarır ve başkalarının zararını öder; kasko sigortası yaptırmak ise kendi mal varlığınızı korur. Her ikisine de sahip olmak tam koruma sağlar. Sadece trafik sigortası ile kendi aracınız korumasız kalır, sadece kasko ile de yasal zorunluluğu yerine getirmemiş olursunuz. Bu nedenle, bilinçli araç sahipleri her ikisini de ihmal etmez.
Renault 206 Modelleri
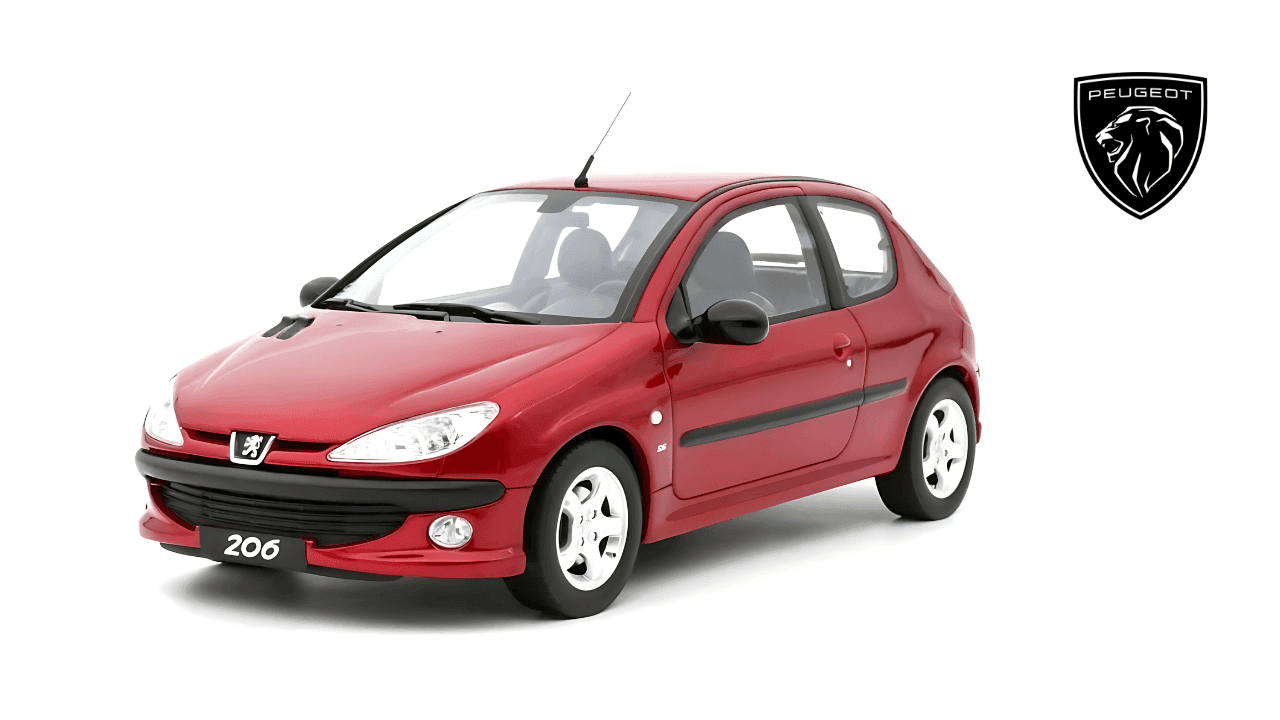
“Renault 206” şeklinde anılan model, aslında otomotiv literatüründe pek alışılmış bir ifade değildir; muhtemelen burada Renault markasının bir aracı kastedilmektedir (örneğin Renault Clio veya Peugeot 206 gibi). Ancak biz, soruyu verildiği şekliyle ele alarak, bu aracın farklı model yılları ve versiyonlarının kasko açısından durumunu değerlendireceğiz. Kasko sigortası primleri ve koşulları açısından, araçların model yılı ve teknik özellikleri önemli bir veridir. Örneğin, 2000’lerin başında üretilmiş bir Renault 206 (varsayalım 2002 model olsun) ile 2010’ların sonlarında üretilmiş bir Renault 206 (örneğin 2009 model) arasında kasko değeri bakımından fark olacaktır. Genellikle daha yeni model yılındaki araç daha yüksek ikinci el piyasa değerine sahip olacağından, kasko sigortasında da daha yüksek bir sigorta bedeline sahip olur ve buna bağlı olarak primi de biraz daha yüksek olabilir. TSB tarafından yayınlanan Kasko Değer Listesi de her model yılını ayrı satır olarak ele alır; araçların yılı ilerledikçe listedeki değeri düşer. Bu liste, kasko prim hesabında kullanılan araç değerinin belirlenmesinde temel alındığından, model yılı faktörü doğrudan priminize yansır. Renault 206 modelleri ifadesinden kastedilen bir seri ya da farklı motor seçenekleri ise, bunlar da kasko açısından küçük farklar yaratabilir. Örneğin, aracın motor hacmi veya tipi, bazen risk değerlendirmesinde ufak değişkenler olabilir (yüksek motor gücü, daha performanslı kullanım demek olabileceğinden riskli görülebilir). Ancak genellikle Renault 206 gibi aynı kasa araçlarda motor seçenekleri kasko primi üzerinde belirleyici bir kriter olmaz; esas belirleyici olan aracın piyasa değeri ve yedek parça maliyetleridir. Eğer bir versiyon diğerinden çok daha pahalıysa (örneğin özel spor paketi, üst seviye donanım vs.), bu zaten piyasa değerine yansıyacağı için dolaylı yoldan kasko primine de yansıyacaktır. Kasko açısından önemli bir nokta da araç yaşı ilerledikçe teminat ve onarım konularındaki durumdur. Örneğin 10 yaşın üzerindeki araçlarda bazı sigorta şirketleri aşınma ve yıpranma payı uygulayabilir. Bu, eski araçların hasar onarımlarında parçaların yeni takılmasıyla değer artışı olacağı gerekçesiyle, belli oranda maliyete sigortalının katlanmasını öngören bir uygulamadır. Poliçenizin özel şartlarında "X yaş üstü araçlarda parça değişiminde %Y eskime payı uygulanır" gibi bir ibare olabilir. Renault 206’nın modelleri genelde 2000’ler civarında olduğu varsayılırsa, birçok sigortacı bu araçların onarımında orijinal parça yerine muadil parça kullanma veya amortisman uygulama gibi şartlar koyabilir. Bu yüzden, eski model araçlar için poliçe detaylarını özellikle incelemek önemlidir. Ayrıca araç çok eski ise (örneğin 20 yaş üzeri), bazı şirketler tam kasko teminatı vermeyebilir veya kısıtlı teminat (dar kasko) önerebilirler. Çünkü bu araçların parça bulunurluğu zor olabiliyor ve rayiç değerleri çok düşük kaldığından bir hasarda pert olma ihtimali yüksek oluyor. Sigorta şirketi de böyle durumlarda risk iştahını azaltabilir. Örneğin 1998 model bir araç için ancak üçüncü şahıs mali sorumluluk ve yangın hırsızlık gibi dar teminatlar sunulabilir. Renault 206 modelleri arasında kasa tipleri varsa (örneğin hatchback vs sedan gibi), bunlar da kasko değer listesinde ayrı listelenir. Farklı kasa tiplerinin değerleri farklı olabilir. Türkiye’de örneğin Peugeot 206’nın sedan versiyonu ayrı bir piyasaya sahipti; eğer Renault adıyla anılan model de varyasyonlara sahipse, benzer şekilde listelenirdi. Kasko sigortası poliçesi düzenlenirken ruhsattaki marka, model ve tip bilgisi tam olarak girilir; bu sayede doğru değer üzerinden sigorta yapılır. Araç sahiplerinin de poliçede araç bilgilerinin doğru işlendiğini (özellikle model yılı ve model kodu) kontrol etmesi gerekir. Sonuç olarak, Renault 206’nın farklı modelleri kasko sigortası açısından temel teminat yapısını değiştirmese de, model yılı ve versiyona bağlı değer farkları, prim hesaplamasında etkili olacaktır. Aracınızın modeline uygun kasko değerini TSB listelerinden teyit edebilir, o modele özel bir durum (örneğin kronik sorunlar, parça pahalı olması vs.) piyasada biliniyorsa bunu da sigorta tekliflerinde hissedebilirsiniz. En nihayetinde aynı model serisinin alt varyasyonları için kasko poliçeleri büyük ölçüde benzer olacaktır; primdeki küçük farklılıklar dışında Renault 206’nın tüm versiyonları, doğru bilgi girilerek, standart kasko teminatlarıyla güvence altına alınabilir.
Kaynakça
- Türkiye Sigorta Birliği (TSB) – Kasko Değer Listesi Bilgilendirmesi. TSB, sigorta şirketlerinin araç değerlerini belirlerken yararlandığı kasko değer listesini aylık olarak yayımlamaktadır. İlgili sayfada listelerin hazırlanış yöntemi açıklanmıştır (piyasa fiyatları, INDICATA verileri vb.).
- TSB – Kara Araçları Kasko Sigortası Genel Şartları (Resmî Gazete 2020). Kasko poliçelerinin kapsamını, teminat ve klozlarını belirleyen resmi genel şartlar metnidir. Bu genel şartlar; sigortanın konusu, ana ve ek teminatlar, coğrafi sınır, teminat dışı haller gibi pek çok maddeyi içerir.
- Sigorta Bilgi ve Gözetim Merkezi (SBM) – Araç Detay ve Hasar Sorgulama Hizmetleri. SBM’nin 5664 SMS servisi ve e-Devlet entegrasyonu ile araçların kasko poliçe durumunun, hasar geçmişinin ve hasarsızlık indirim sürelerinin sorgulanabildiği resmi hizmetlerdir.
- SBM – Sıkça Sorulan Sorular (Trafik Sigortası Kapsamı). SBM’nin resmi SSS bölümünde, zorunlu trafik sigortasının neleri kapsadığı detaylı olarak anlatılmaktadır. Kasko ve trafik sigortası farklarını anlamak için trafik sigortasının tanımı önemli bir referanstır.
- Türkiye Sigorta Birliği (TSB) – Üye Sigorta Şirketleri Bilgisi. TSB’nin resmi sitesinde belirtilen aktif sigorta şirketi sayıları, sektörde kaç şirketin faaliyet gösterdiğini gösterir. Kasko branşında ruhsatı bulunan şirketlerin listesini ve sektörel istatistikleri TSB ve SEDDK yayınlarında bulmak mümkündür.