

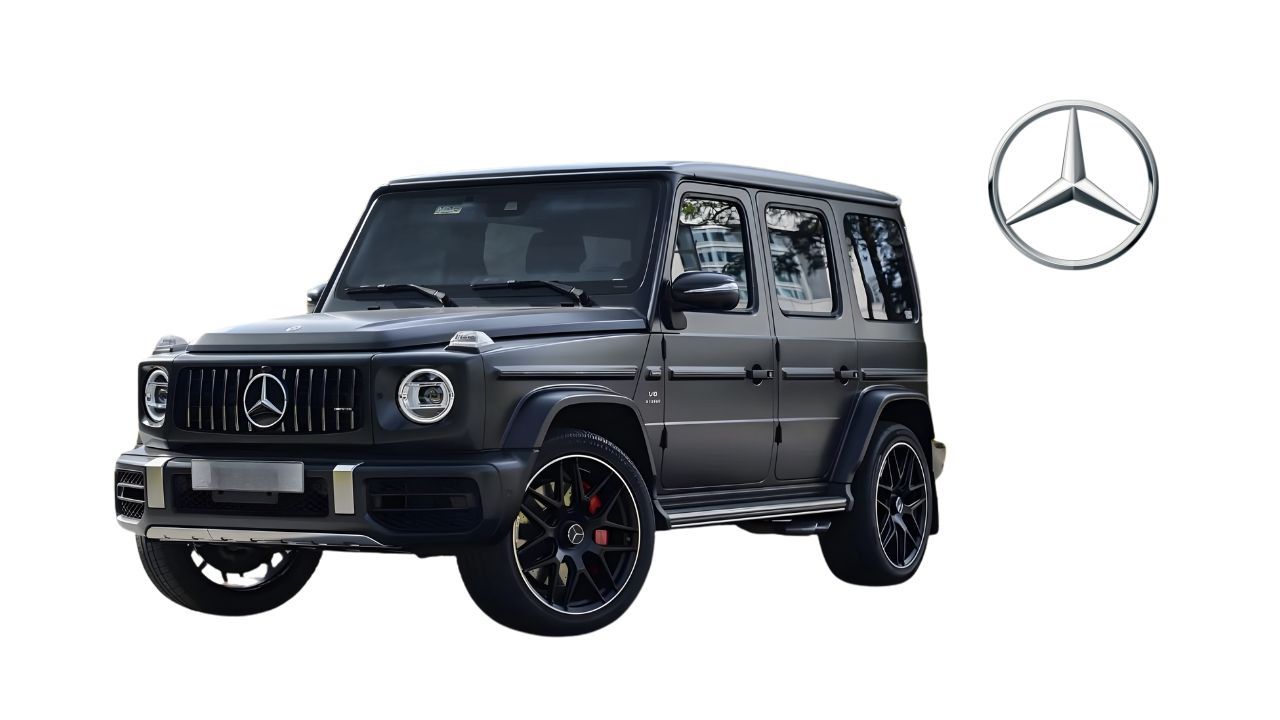
Mercedes Benz G63 trafik sigortası
Mercedes Benz G63 trafik sigortası, her motorlu araç sahibi için yasal olarak yaptırılması zorunlu olan ve trafik kazalarında karşı tarafa verilen zararları teminat altına alan bir sigorta türüdür. Bu sigorta, zorunlu mali sorumluluk sigortası olarak da bilinir ve bir kaza durumunda karşı tarafın hem maddi hasarlarını hem de bedeni zararlarını belirlenmiş limitlere kadar karşılayarak araç sahibinin mali sorumluluğunu güvence altına alır. Poliçe teminatları kanunla belirlendiğinden tüm şirketlerde aynıdır; maddi zararlar için araç ve kaza başına limitler ile bedeni zararlar (sağlık giderleri, sakatlanma ve ölüm tazminatları) için kişi ve kaza başına yüksek limitler sunar. Kendi aracınızın hasarları ise bu sigorta kapsamında değildir. Prim tutarları, aracın kayıtlı olduğu şehir, sürücünün hasar geçmişi (hasarsızlık indirimi) ve benzeri risk kriterlerine göre değişir; lüks ve yüksek güçlü bir model olan G63’ün primleri ortalamaya göre yüksek olabilir. Hasar durumunda trafik sigortası, karşı tarafın zararını hızlı bir şekilde karşılamak üzere devreye girer ve yasal prosedürlerle ödeme süreci tamamlanır. Her poliçe bir yıl geçerlidir ve yıllık olarak yenilenmesi gerekir; yenilenmediği takdirde araç trafikten men edilir ve idari para cezası uygulanır. Bu kapsamda Mercedes Benz G63 trafik sigortası, hem bireysel hem de kurumsal araç sahipleri için finansal riskleri azaltan, güvenilir ve vazgeçilmez bir güvencedir.
Mercedes Benz G63 trafik sigortası nedir?
Mercedes Benz G63 trafik sigortası, trafiğe çıkan bu lüks arazi aracının karışabileceği kazalarda karşı tarafa verebileceği zararları belirli limitler dahilinde karşılayan zorunlu bir sigorta türüdür. Kanunen “Zorunlu Mali Sorumluluk Sigortası” olarak tanımlanan bu poliçe, yalnızca Mercedes G63 için değil tüm motorlu araçlar için mecburidir ve üçüncü kişilerin maddi ve bedeni zararlarını teminat altına almayı amaçlar.
Bu sigorta, poliçede belirtilen şartlar çerçevesinde, Mercedes G63 kullanıcısının kazada kusurlu olması durumunda devreye girer. Kaza sonucunda karşı aracın tamir masrafları, karşı tarafın olası tedavi giderleri veya vücut zararları (yaralanma, sakatlanma veya ölüm halinde destek tazminatı) gibi kalemler bu sigorta kapsamında ödenir. Böylece trafikteki herkesin mağduriyetini önlemeyi hedefleyen trafik sigortası, özellikle yüksek güçlü ve değerli bir araç olan Mercedes G63’ün neden olabileceği büyük zararlar için araç sahibini ciddi mali yüklerden korur.
Mercedes G63 trafik sigortası, her yıl yenilenmesi gereken bir poliçedir. Trafik tescil aşamasından itibaren aracınızın trafiğe çıkabilmesi için bu sigortaya sahip olması zorunludur. Poliçenin olmaması durumunda araç bağlanabilir ve cezai yaptırımlar uygulanır. Özetle, Mercedes G63 gibi üst segment bir aracın da yasal çerçevede güvenli şekilde kullanılabilmesi için trafik sigortası yaptırılması şarttır ve araç sahibi ile karşı tarafı güvence altına alan temel bir sigorta ürünüdür.
Mercedes Benz G63 trafik sigortası teminatları nelerdir?
Mercedes Benz G63 trafik sigortası teminatları, olası bir trafik kazasında karşı tarafa verilen maddi zararlar ile bedeni zararları (yaralanma veya ölüm) poliçede tanımlı limitler dahilinde karşılar. Teminatlar standart olup tüm araçlar için kanunen belirlenmiştir ve G63 gibi bir otomobilde de aynı şekildedir.
Bu kapsamda maddi zarar teminatı, kusurlu olduğunuz bir kazada karşı tarafın aracında veya malında oluşan hasarların tamir masraflarını karşılayan güvencedir. Bedeni zarar teminatı ise kazada yaralanan veya hayatını kaybeden üçüncü kişilerin tedavi giderlerini, sakatlık tazminatlarını ve vefat durumunda destekten yoksun kalma tazminatını karşılar. 2025 yılı itibarıyla trafik sigortası teminat limitleri otomobiller için oldukça yüksek rakamlara çıkarılmıştır; örneğin maddi hasarlar için araç başına 300.000 TL ve kaza başına 600.000 TL üst sınır uygulanırken, bedeni zararlar için kişi başına 2.700.000 TL ve kaza başına 13.500.000 TL’ye varan limitler bulunmaktadır.
Belirtilen teminatlar, poliçe limitlerine kadar ödeme yapar; bu limitleri aşan zararlar olması halinde aşan kısım araç sahibinin sorumluluğunda kalır. Ayrıca trafik sigortası poliçesi, ek olarak hukuksal koruma veya mini hasar hizmeti gibi teminatlar içermez, yalnızca yasanın öngördüğü üçüncü şahıs sorumluluk teminatlarını sağlar. Bu teminatlar sayesinde Mercedes G63’ün karışabileceği bir kazada karşı tarafın hasarları güvence altında olup büyük maddi yüklerin tek bir tarafa binmesi engellenir.
Mercedes Benz G63 trafik sigortası hangi zararları karşılamaz?
Mercedes Benz G63 trafik sigortası, kapsamı gereği aracın kendi hasarlarını veya sürücünün uğrayabileceği zararları karşılamaz. Bu poliçe yalnızca üçüncü kişilere verilen zararları teminat altına alır; dolayısıyla kazada kusurlu olan Mercedes G63’ün kendi tamir masrafları veya sürücüsünün/araç sahibinin yaralanma durumundaki tedavi masrafları trafik sigortasından ödenmez. Bu tür zararların karşılanması için kasko sigortası gibi isteğe bağlı sigorta ürünlerine ihtiyaç vardır.
Ayrıca trafik sigortası, doğası gereği bazı özel durumları da kapsam dışında bırakır. Örneğin, kazanın kasıtlı olarak sebep olunması veya bir suç işlenmesi halinde oluşan zararlar poliçe kapsamında sayılmaz. Yine, karşı tarafta meydana gelen ancak poliçe limitlerini aşan zararların aşan kısmı trafik sigortasından talep edilemez. Bu durumda, eğer kusurlu iseniz, limit üstü tutarı kendi imkanlarınızla karşılamakla yükümlü olursunuz.
Bunun yanında, trafik sigortası idari para cezalarını veya araçtaki değersiz eşyaların zararını karşılamaz. Örneğin kaza nedeniyle kesilen trafik cezası veya hasarlı araçta bulunan sahibine ait kişisel eşyaların kaybı gibi konular poliçe kapsamına girmez. Mercedes G63 trafik sigortasının temel amacı, üçüncü kişilerin canına ve malına gelen zararları karşılayarak mağduriyeti önlemektir; bu amaç dışında kalan kendi zararlarınız ve cezai sorumluluklarınız için ek güvenceler gerekecektir.
Mercedes Benz G63 trafik sigortası yaptırmak neden zorunludur?
Mercedes Benz G63 trafik sigortası, Karayolları Trafik Kanunu gereğince tüm motorlu araçlar gibi bu aracı kullananlar için de zorunludur çünkü trafik ortamında meydana gelebilecek kazalarda üçüncü kişilerin zararlarının tazmin edilmesini güvence altına alır. Yasal bir yükümlülük olan trafik sigortasının yaptırılmaması durumunda araç sahibi hem maddi hem hukuki ciddi sonuçlarla karşılaşabilir.
Öncelikle, Mercedes G63 gibi güçlü bir araçla trafiğe sigortasız çıkmak kanunen yasaktır ve tespit edilirse idari para cezasına tabiidir. 2025 yılı itibarıyla zorunlu trafik sigortası yaptırmamanın cezası 993 TL olarak uygulanmaktadır ve bu ceza her yıl yeniden değerleme oranıyla güncellenmektedir. Üstelik ceza ödemekle de kalmaz, sigortasız yakalanan araç trafikten men edilir. Bu, aracınızın bağlanarak otoparka çekilmesi ve sigorta yaptırılana dek trafiğe çıkmasına izin verilmemesi anlamına gelir.
Ayrıca, trafik sigortası olmadan kazaya karışılması halinde, karşı tarafın tüm zararlarını cepten ödeme zorunluluğu doğar ki bu tutarlar büyük meblağlara ulaşabilir. Kanun koyucu, tüm bu riskleri önlemek ve her kazada mağdur tarafın zararının ödenmesini sağlamak adına trafik sigortasını mecburi kılmıştır. Bu zorunluluk, hem mağdurun korunması hem de kusurlu sürücünün iflas etmesini engelleyen toplumsal bir güvence mekanizmasıdır. Mercedes G63 trafik sigortasının zorunlu olması, özellikle bu aracın yüksek güç ve hız kapasitesiyle orantılı olarak doğabilecek büyük hasar risklerinin mutlaka sigorta teminatında olmasını sağlayarak trafik güvenliğine katkıda bulunur.
Mercedes Benz G63 trafik sigortası primleri nasıl belirlenir?
Mercedes Benz G63 trafik sigortası primleri, araç ve sürücü ile ilgili çeşitli risk kriterlerine göre hesaplanır. Araç tipi ve kullanım amacı, primin temel belirleyicisidir; Mercedes G63, bir otomobil sınıfına girer ve hususi kullanımda değerlendiriliyorsa binek araç tarifesi uygulanır. Bunun yanı sıra aracın kayıtlı olduğu il (trafik yoğunluğu) prim tutarında önemli rol oynar: büyük şehirlerde (örn. İstanbul, Ankara) kaza ihtimali ve ortalama hasar maliyeti daha yüksek olduğundan G63 için primler küçük illere göre daha yüksek çıkabilir.
Bir diğer kritik faktör, sürücünün hasar geçmişi ve sigorta basamağıdır. Trafik sigortasında hasarsızlık indirimi ve hasarlı sürücüler için ek prim sistemi mevcuttur. Eğer Mercedes G63 aracınızla önceki yıllarda kaza yapmadıysanız hasarsızlık indirimi sayesinde daha düşük prim ödersiniz; örneğin 3 yıl üst üste kazasız sürücüler yaklaşık %40 indirim kazanabilir. Ancak son poliçe döneminde veya ardışık birkaç yılda kazaya karıştıysanız priminize %50’den başlayıp %200’e varan oranlarda hasar nedeniyle artış uygulanabilir. Bu sistem, dikkatli sürücüleri ödüllendirip sık kaza yapanları daha riskli gördüğü için daha yüksek primlendirmeyi amaçlar.
Diğer yandan, sigorta şirketleri araç model yılı ve teknik özelliklerini de göz önüne alabilir. Yeni ve yüksek değerli bir model olan G63’ün parçalarının maliyeti, olası bir kazada karşı tarafta yaratabileceği hasarın büyüklüğü gibi etkenler bazı şirketlerce risk faktörü sayılabilir. Ayrıca, poliçe kapsamındaki ek teminatlar veya hizmetler (eğer sunuluyorsa) primi etkileyebilir ancak standart trafik sigortasında tüm teminatlar sabittir. Son olarak, ülke genelindeki düzenleyici tarifeler de fiyatı belirler; Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) aylık prim artış oranlarını belirleyerek şirketlerin uygulayacağı taban/tavan fiyatları ilan eder. Örneğin 2025 yılında her ay trafik sigortası primlerine ortalama %1-2 civarında artış limiti getirilmiştir. Tüm bu değişkenler bir arada değerlendirildiğinde, Mercedes G63 trafik sigortası primi kişiye ve duruma özel olarak hesaplanır ve farklı sigorta şirketlerinin teklifleri arasında da fiyat farklılıkları görülebilir.
Mercedes Benz G63 trafik sigortası 2025 fiyatları belli oldu mu?
Mercedes Benz G63 trafik sigortası 2025 yılı fiyatları, yıl başından itibaren uygulanan yeni tarife düzenlemeleriyle belirlenmiştir ve yıl içinde kademeli olarak artmıştır. 2025’te sigorta otoritesi SEDDK, enflasyon ve artan hasar maliyetleri nedeniyle zorunlu trafik sigortası primlerine aylık düzenli artışlar öngören genelgeler yayınladı. Bu kapsamda Ocak 2025’te primlere belirli bir oranda zam yapılıp yıl boyunca her ay için %0,75 ila %1,5 aralığında artış oranları belirlendi. Dolayısıyla G63 gibi bir araç için ödenecek prim, 2025’in başına kıyasla yıl sonunda kademeli olarak yükselmiş durumdadır.
Güncel fiyat aralıkları, aracın bulunduğu ile ve sürücünün risk basamağına göre değişkenlik göstermektedir. Örneğin, 2025 yılı içinde İstanbul gibi yüksek riskli bir ilde en riskli sürücü (0 basamak) için Mercedes G63 trafik sigortası primleri yıllık yaklaşık 40-45 bin TL seviyelerine kadar çıkabilirken, en iyi risk grubundaki sürücü (7. veya 8. basamak) için aynı ilde 7-8 bin TL civarına kadar düşebilmektedir. Daha küçük illerde bu tutarlar daha düşük seyreder. Her ay açıklanan azami prim tabloları, illere göre farklılıkları ortaya koymakta ve fiyatların resmi tavanlarını göstermektedir. 2025 yılı boyunca devam eden aylık zamlar nedeniyle, trafik sigortası primleri yılın ilerleyen aylarında hissedilir derecede artmış ve araç sahipleri için önemli bir gider kalemi haline gelmiştir.
Özetle 2025’te Mercedes Benz G63 trafik sigortası fiyatları, önceki yıla göre belirgin şekilde yükselmiş ve yıl içinde güncellenerek kesinleşmiştir. Araç sahiplerinin güncel prim tutarlarını öğrenmek için poliçe yenileme dönemlerinde sigorta şirketlerinden veya Sigorta Bilgi Merkezi üzerinden teklif alarak o ay geçerli tarifeye göre bilgi edinmeleri gerekmektedir.
Mercedes Benz G63 trafik sigortası nasıl yaptırılır?
Mercedes Benz G63 trafik sigortası, yetkili sigorta şirketleri veya acenteler aracılığıyla kolayca yaptırılır. İlk adım olarak aracınızın plaka ve ruhsat bilgileri ile araç sahibinin kimlik bilgilerini hazır bulundurmanız gerekir. Ardından farklı sigorta şirketlerinden teklif almak önemlidir; çünkü her şirket prim hesaplamasında benzer kriterleri kullanmakla birlikte rekabet ve müşteri profiline göre farklı fiyat teklifleri sunabilir.
Teklif almak için sigorta acentenize başvurabilir, çeşitli şirketlerin fiyatlarını sizin adınıza karşılaştırmasını isteyebilirsiniz. Alternatif olarak, internet üzerinden hizmet veren karşılaştırma platformlarını kullanarak kendi aracınız ve geçmişiniz için birkaç dakika içinde farklı şirketlerin primlerini öğrenebilirsiniz. Mercedes G63 gibi yüksek değerli bir araçta, fiyat kadar sigorta şirketinin güvenilirliği ve sunduğu hizmet de önem taşır. Bu nedenle teklif aşamasında yalnızca en düşük fiyatı değil, şirketin sektördeki deneyimini ve olası bir hasar durumunda sağlayacağı müşteri desteğini de değerlendirin.
Bir teklifi kabul etmeye karar verdiğinizde, seçtiğiniz sigorta şirketine veya aracı kuruma gerekli bilgileri iletip poliçeyi düzenletirsiniz. İşlem genellikle dakikalar içinde elektronik ortamda tamamlanır ve trafik sigortası poliçeniz anında yürürlüğe girer. Ödemeyi kredi kartıyla peşin veya taksitli yapabilir, dekont ve poliçe örneğinizi e-posta yoluyla veya basılı olarak temin edebilirsiniz. Poliçe düzenlendikten sonra bilgileri Sigorta Bilgi Merkezi (TRAMER) sistemine otomatik iletilir; böylece araç plakanızın sigortalı olduğu kayıtlara geçer. Son olarak, yeni poliçenizin başlangıç ve bitiş tarihlerini not alarak her yıl vade dolmadan yenilemeyi unutmamalısınız.
Mercedes Benz G63 trafik sigortası poliçesi sorgulama nasıl yapılır?
Mercedes Benz G63 trafik sigortası poliçesi, dijital sistemler üzerinden kolayca sorgulanabilir. En yaygın yöntem olarak e-Devlet Kapısı kullanılmaktadır; e-Devlet’teki “Trafik Poliçe Sorgulama” hizmetine girerek aracınızın plakasını seçtiğinizde mevcut zorunlu trafik sigortası poliçenizin bilgilerini (sigorta şirketi, poliçe no, başlangıç-bitiş tarihi, teminat limitleri vb.) anında görüntüleyebilirsiniz. Bu sorgulama, Sigorta Bilgi ve Gözetim Merkezi (SBM) altyapısını kullandığından güncel ve resmi verilere dayanır.
Alternatif olarak, SBM’nin sunduğu 5664 SMS servisi de bilgi almak için kullanılabilir. Aracınızın plakasını, arada boşluk bırakmadan “TRAFIK” kelimesinin yanına yazarak 5664’e kısa mesaj gönderdiğinizde, cevap olarak o plakaya ait trafik sigortasının hangi şirketten ve hangi tarihe kadar geçerli olduğu bilgisi gelir. Bu SMS hizmeti ücretli olabilir ancak hızlı bir kontrol sağlar.
Ayrıca, poliçeyi yaptırdığınız sigorta şirketinin müşteri hizmetlerini arayarak veya online müşteri portalına giriş yaparak da poliçenizi sorgulayabilirsiniz. Birçok sigorta şirketi, mobil uygulamaları üzerinden poliçe görüntüleme imkanı tanımaktadır. Bunların yanı sıra, sigorta acentenizle iletişime geçip plakanız üzerinden poliçe durumunuzu öğrenme yoluna da gidebilirsiniz. Önemli olan, poliçenizin yürürlükte olup olmadığını ve ne zaman biteceğini takip etmektir; bu yüzden sorgulama yaparak gerektiğinde yenileme tarihinizi önceden bilmek, cezasız ve kesintisiz şekilde sigortanızı sürdürmenizi sağlayacaktır.
Mercedes Benz G63 trafik sigortası poliçe süresi ve yenileme nasıl olur?
Mercedes Benz G63 trafik sigortası poliçesinin süresi 1 yıl olup her yıl yenilenmesi zorunludur. Poliçenizin başlangıç tarihi itibarıyla tam 1 yıl sonra (örneğin 1 Ocak 2025’te başladıysa 31 Aralık 2025 gece yarısı) sigorta süresi dolar. Bu nedenle, araç sahiplerinin poliçe bitiş tarihinden önce yenileme işlemini yapmaları gerekir. Sigorta şirketleri genellikle vade dolmadan kısa süre önce müşterilerine yenileme hatırlatmaları yapar; ancak aracınızın trafik sigortasını takip etmek öncelikle sizin sorumluluğunuzdadır.
Yenileme sürecinde, mevcut sigorta şirketinizden teklif alabileceğiniz gibi başka şirketlerin tekliflerini de değerlendirebilirsiniz. Her yeni dönem için prim tutarı, o yıl geçerli tarife ve sürücünün güncellenmiş risk durumuna göre yeniden hesaplanır. Örneğin hasarsız geçirdiğiniz bir yıl sonrasında yenilemeye giriyorsanız basamak atlayarak indirim alır ve daha düşük prim ödersiniz. Tersi durumda, eğer poliçe döneminde bir veya daha fazla kazaya karıştıysanız yenileme priminiz hasar geçmişi nedeniyle artacaktır.
Yenileme işlemi, ilk kez sigorta yapma adımlarıyla benzerdir: Poliçe bitiş tarihinden 1 ay kadar önce sigorta acentenizle iletişime geçerek veya online kanallardan plakanızla sorgulama yaparak yenileme teklifleri oluşturabilirsiniz. Seçtiğiniz teklifi onayladığınızda yeni poliçe, mevcut bitiş tarihinin ertesi gününden başlamak üzere kesintisiz devam eder. Dikkat edilmesi gereken nokta, sigortasız kalmamak için eski poliçe bitmeden yenisini devreye sokmaktır. Aksi halde bir gün bile boşluk olması durumunda o süre zarfında aracınız trafiksiz (sigortasız) sayılır ve yakalanırsa ceza uygulanır. Ayrıca, gecikmeli yenilemelerde sigorta şirketleri yasal olarak %5 aylık gecikme zammı uygulayabilir. Bu nedenle Mercedes G63 gibi değerli bir aracın trafik sigortasını zamanında yenilemek hem yasal yükümlülük hem de maddi açıdan en doğru yaklaşımdır.
Mercedes Benz G63 trafik sigortası hasarsızlık indirimi nedir?
Mercedes Benz G63 trafik sigortası hasarsızlık indirimi, poliçe dönemini herhangi bir kazaya ve dolayısıyla sigorta hasar ödemesine konu olmadan tamamlayan sürücülere uygulanan prim indirimidir. Bu indirim sistemi, sigorta yapılan tüm araçlarda olduğu gibi Mercedes G63 için de geçerlidir ve sürücünün risk geçmişine göre kademeli olarak artar. İlk defa sigorta yaptıran veya nötr sürücü, standart prim (basamak 4 olarak kabul edilir) ile başlar. Eğer poliçe süresince hiç hasar gerçekleşmezse bir sonraki yıl bir kademe indirim hakkı kazanılır.
Hasarsızlık indirim oranları yıldan yıla artar: İlk yılın sonunda %5 gibi bir başlangıç indirimi söz konusu iken, arka arkaya iki yıl hasarsızlıkta bu oran %15-20 düzeyine, üç yıl üst üste kazasızlıkta yaklaşık %30-40 düzeyine yükselir. Maksimum hasarsızlık indirimi genellikle 5 yıl ve üzeri süreyle hiç kaza yapmamış sürücülere uygulanır ve poliçe priminde %50’ye varan indirim anlamına gelir. Örneğin, Mercedes G63 aracınızla beş yıl boyunca hiçbir trafik sigortası hasarına neden olmadıysanız, beşinci yılın sonunda priminizin yarısına kadar indirim kazanabilirsiniz. Bu indirim, her yıl yenileme sırasında otomatik olarak hesaplanır ve tüm sigorta şirketlerinde aynı oranda uygulanır.
Diğer taraftan, hasarsızlık indirimini kaybetmemek için dikkat edilmesi gereken hususlar vardır. Eğer hasarsız geçen bir dönemin ardından kaza yaparsanız, bir sonraki yenilemede basamak düşerek bir kısmını veya tamamını yitirebilirsiniz. Örneğin 3 yıl indirim aldıktan sonra 4. yıl kaza yaparsanız indirim oranınız gerileyebilir veya sıfırlanabilir. Hatta aynı poliçe yılı içinde birden çok hasar dosyası açılırsa daha da düşük basamaklara (riskli sürücü basamaklarına) inip, prim artırım dilimine geçebilirsiniz. Ancak belirli bir süre (genelde 2-3 yıl) yeniden hasarsız seyir izlerseniz basamaklarınızı tekrar yükseltmeniz mümkündür. Sonuç olarak hasarsızlık indirimi, Mercedes G63 gibi değerli bir aracın trafik sigortasında ciddi tasarruflar sağlayabilen ve dikkatli sürüşü teşvik eden önemli bir uygulamadır.
Mercedes Benz G63 trafik sigortası?
Mercedes Benz G63 trafik sigortası, üçüncü şahıslara verilen maddi ve bedeni zararları poliçede belirlenen limitlere kadar karşılayan zorunlu mali sorumluluk sigortasıdır. Bu sigortaya ilişkin temel bilgiler aşağıdaki tabloda özetlenmiştir:
Temel Özellik | Bilgi |
|---|---|
Sigorta türü | Zorunlu Trafik Sigortası (Karayolları Motorlu Araçlar Mali Sorumluluk Sigortası) |
Kapsam | Üçüncü kişilere verilen maddi zararlar (araç veya mülk hasarı) ve bedeni zararlar (yaralanma, sakatlanma, ölüm) |
2025 Teminat limitleri (Otomobil sınıfı) | Maddi zarar: 300.000 TL araç başına / 600.000 TL kaza başınaBedeni zarar (sağlık gideri): 2.700.000 TL kişi başına / 13.500.000 TL kaza başınaBedeni zarar (ölüm/sakatlanma): 2.700.000 TL kişi başına / 13.500.000 TL kaza başına |
Poliçe süresi | 1 Yıl (Başlangıç tarihinden itibaren 365 gün geçerlidir, her yıl yenilenmelidir) |
Prim belirleyici faktörler | Araç tipi (Mercedes G63 otomobil olarak tarifelendirilir), kayıt ili (trafik yoğunluğu), sürücünün hasar geçmişi (hasarsızlık indirimi veya hasar artışı), araç modeli ve yaşi, vb. |
Hasarsızlık indirimi / Hasar primi artışı | İndirim: Her kazasız yıl için artan indirim (%5’ten başlayıp ~5 yılda %50’ye kadar)Artış: Kaza yapıldığında basamak düşüşüyle prim artışı (%45’ten başlayıp çoklu kazada %200’e kadar) |
Yaptırmama cezası (2025) | 993 TL idari para cezası (sigortasız yakalanan araç trafikten men edilerek otoparka çekilir) |
Gecikme cezası | Poliçe süresi bittikten sonra her geç kalan ay için prim üzerine %5 gecikme zammı uygulanır (maksimum %50’ye kadar) |
Yurt dışı geçerlilik | Sadece Türkiye’de geçerlidir; yurtdışına çıkarken ayrıca Yeşil Kart (Uluslararası Sigorta Belgesi) alınması gerekir |
Mercedes Benz G63 trafik sigortası ile kasko sigortası arasındaki fark nedir?
Mercedes Benz G63 trafik sigortası, sadece karşı tarafın hasarlarını teminat altına alırken kasko sigortası aracın sahibi olan sizlerin kendi aracındaki zararları karşılar. Zorunlu trafik sigortası, bir kazada kusurlu olmanız halinde karşı tarafın araç tamir masraflarını, sağlık giderlerini ve tazminatlarını öder; ancak kendi G63’ünüzde oluşan hasarları veya kayıpları ödemez. Kasko sigortası ise isteğe bağlı bir poliçe olup çarpma, çalınma, yangın, doğal afet gibi riskler sonucu sizin aracınızda meydana gelen hasarları karşılamak üzere tasarlanmıştır.
Temel farkları şu şekilde özetleyebiliriz:
Zorunluluk: Trafik sigortası kanunen zorunlu iken kasko sigortası isteğe bağlıdır. Her araç sahibi trafik poliçesini yaptırmak zorundayken kasko yaptırıp yaptırmamak tercihe bağlıdır.
Kapsam: Trafik sigortasının kapsamı üçüncü şahıslarla sınırlıdır (karşı araç, yaya, yol vb.), kasko ise doğrudan sigortalı aracın kendisine yöneliktir. Örneğin, Mercedes G63 ile yaptığınız kazada karşı tarafın masrafları trafik sigortanızdan, sizin aracınızın masrafları kasko poliçenizden karşılanır.
Teminat Limitleri: Trafik sigortası teminat limitleri devlet tarafından belirlenmiş sabit tutarlardır (yukarıda belirtilen rakamlar gibi). Kasko sigortasında ise teminat tutarı ve kapsamı sizin tercihlerinize göre değişir; araç değeri, seçilen ek teminatlar (ör. ferdi kaza, hukuksal koruma, ikame araç) kaskoda belirlenir.
Hasar Ödeme Süreci: Trafik sigortasında bir hasar durumunda karşı taraf doğrudan sizin sigortanızdan tazminat alır. Kaskoda ise kendi sigortanız size ödeme yapar veya aracınızı onarır. Kaskoda yaptırdığınız her hasar onarımında hasarsızlık indiriminiz etkilenir, trafikte ise sizin poliçeniz karşı tarafa ödeme yaptıkça sizin hasarsızlık basamağınız düşer.
Fiyat ve Prim Belirleme: Trafik sigortası primleri genellikle düzenlemelerle sınırlandırılmıştır ve belli parametrelere göre hesaplanır. Kasko primleri ise aracın piyasa değeri, pert geçmişi, kullanım şekli gibi daha geniş risk kriterlerine göre şirketten şirkete değişebilir ve genellikle trafik sigortasından daha yüksektir.
Özetle, Mercedes G63 trafik sigortası ile kasko sigortası birbirini tamamlayan, ancak farklı amaçlara hizmet eden poliçelerdir. Trafik sigortası başkalarının zararını ödemeyi garanti altına alarak yasal sorumluluğunuzu yerine getirirken, kasko sigortası kendi aracınızı koruyarak maddi varlığınızı güvenceye alır. Her ikisine de sahip olmak, özellikle lüks bir araç olan G63’ün tüm risklerini kapsamlı şekilde yönetebilmenizi sağlar.
Mercedes Benz G63 trafik sigortası limitleri yeterli mi, ek teminat alınabilir mi?
Mercedes Benz G63 trafik sigortası limitleri, yasal asgari tutarları belirlediği için çoğu durumda temel riskleri karşılamaya yetecek düzeydedir; fakat özellikle bu aracın karışacağı büyük çaplı kazalar düşünüldüğünde bazı durumlarda yetersiz kalabilir. Mevcut zorunlu trafik sigortası limitleri (maddi zararlar için 600.000 TL kaza başına, bedeni zararlar için 13.500.000 TL kaza başına gibi) her türlü standart kazada karşı tarafın zararlarını karşılamaya yönelik oldukça yüksek görünmektedir. Ancak Mercedes G63 gibi yüksek güçlü ve pahalı bir araç, hız veya darbe şiddeti nedeniyle birden fazla araca ya da lüks araçlara zarar verirse maddi hasar toplamı 600.000 TL limitini aşabilir. Benzer şekilde, bir kazada birden fazla kişinin ciddi şekilde yaralanması halinde 13.500.000 TL bedeni zarar limiti de büyük kazalarda üst sınırına ulaşabilir.
Bu gibi senaryolarda, trafik sigortasının limitini aşan kısımlar hukuken kusurlu sürücüden talep edilebilir. Bu nedenle, limitlerin üzerine çıkabilecek riskler öngören Mercedes G63 sahipleri, İhtiyari Mali Sorumluluk Sigortası adı verilen ek teminatı düşünebilirler. İhtiyari mali sorumluluk, zorunlu trafik sigortasının limitlerini aşan tazminat taleplerini belli bir ek limit dahilinde karşılayan isteğe bağlı bir güvencedir. Genellikle kasko poliçeleri ile birlikte sunulur veya ayrı bir poliçe olarak satın alınabilir. Örneğin, 600.000 TL maddi zarar limitine ek olarak 2 milyon TL ihtiyari sorumluluk teminatı alırsanız, kazada karşı araçlara vereceğiniz hasar toplamı 600.000 TL’yi aşarsa aşan kısmı bu ek poliçeden ödenir.
Ayrıca sigorta şirketleri bazen trafik sigortası poliçesine ek ücretle bazı küçük teminatlar veya hizmetler de ekleyebilmektedir (örneğin mini kasko benzeri küçük kapsamlar, yol yardım hizmeti gibi), ancak bunlar yasal zorunlu teminatları etkilemez, sadece poliçe sahibine ekstra fayda sağlar. Sonuç olarak, Mercedes G63 trafik sigortasının yasal limitleri standart durumlar için genel olarak yeterlidir. Fakat daha geniş bir güvence isteyen araç sahipleri, ihtiyari mali sorumluluk sigortasıyla limitlerini yükselterek risk toleranslarını artırmayı tercih edebilirler. Bu karar, kişinin risk algısına ve trafikte karşılaşabileceğini düşündüğü en kötü senaryolara karşı almak istediği önleme bağlıdır.
Mercedes Benz G63 trafik sigortası kaza durumunda nasıl işler?
Mercedes Benz G63 trafik sigortası, bir kaza durumunda karşı tarafın zararlarının tazmini için devreye girer ve hasar süreci belirli adımlarla işler. Eğer G63 aracınızla bir trafik kazasına karışır ve kazada kusurlu taraf siz iseniz, öncelikle olay yerinde standart prosedürleri takip etmeniz gerekir: Yaralanma yoksa ve taraflar anlaşabiliyorsa kazaya karışan sürücüler kendi aralarında tutanak tutarlar (trafik kazası tespit tutanağı). Yaralanma veya anlaşmazlık halinde derhal polis veya jandarmaya haber verilir ve resmi kaza raporu tutulur. Bu tutanak veya rapor, kazanın oluş şeklini ve kusur oranlarını belirleyen temel belgedir.
Kazanın ardından en kısa sürede sigorta şirketinize veya acentenize hasar ihbarı yapmalısınız. Bu ihbarda kazanın tarihi, yeri, karşı tarafın bilgileri, varsa polis tutanağı gibi detaylar iletilir. Sigorta şirketi, karşı tarafın kendilerine başvurmasını beklemeden de sizden aldığı bilgilerle süreci başlatabilir. Trafik sigortası kapsamında, kusurlu sürücünün kendi sigortası doğrudan karşı tarafın hasarlarını karşılar; bu nedenle karşı tarafın zararını ödeyecek olan kurum sizin sigorta şirketiniz olacaktır. Sigorta şirketiniz, hasar dosyasını açtıktan sonra eksper atayarak karşı tarafın araç hasarını inceler. Eksper raporuyla onarım masrafları tespit edilir ve karşı tarafın aracı servisinde onarılır veya pert olması halinde rayiç değer ödemesi yapılır. Tüm bu masraflar, poliçe limitleri dahilinde sizin trafik sigortanız tarafından karşı tarafa ödenir.
Eğer kazada karşı tarafın yolcusu veya yayası yaralandıysa, onların tedavi giderleri de trafik sigortanızın bedeni teminatlarından karşılanır. Bu süreçte, yaralı kişiler hastane masrafları için Sosyal Güvenlik Kurumu (SGK) ile sigorta şirketi arasında koordinasyon sağlanarak tedavi bedelleri sigorta teminatından ödenir. Yaralanan kişilere sakatlık kalması durumunda veya vefat halinde destekten yoksun kalma tazminatı hesaplanarak yine trafik sigortası kapsamında ödenir. Sigorta şirketi tüm bu ödemeleri yaptıktan sonra dosyayı sonuçlandırır.
Sizin açınızdan, trafik sigortanız karşı tarafın hasarlarını ödediği için yasal sorumluluklarınızı yerine getirmiş olursunuz; ancak bu kaza, bir sonraki poliçe yenilemenizde hasar geçmişi olarak kayda geçecek ve priminize zam şeklinde yansıyacaktır. Özetle, Mercedes G63 trafik sigortası kaza anında otomatik olarak devreye girer, doğru adımları izleyip ihbar yapmanız halinde karşı tarafın mağduriyetini giderecek ödemeler sigorta şirketiniz tarafından hızlıca gerçekleştirilir.
Mercedes Benz G63 trafik sigortası yurt dışında geçerli mi?
Mercedes Benz G63 trafik sigortası, genel olarak sadece Türkiye sınırları içinde geçerlidir; yurt dışında aracınızı kullanmak istediğinizde mevcut trafik sigortanız tek başına yeterli olmaz. Türkiye’de düzenlenen zorunlu trafik poliçeleri, poliçe genel şartlarında belirtilen coğrafi kapsam gereği yalnızca Türkiye Cumhuriyeti sınırları dahilindeki kazaları teminat altına alır. Bu nedenle, G63 aracınızla Türkiye dışında bir ülkeye seyahat edecekseniz Uluslararası Motorlu Taşıt Sigortası (Yeşil Kart) adı verilen ek sigorta belgesini edinmeniz gerekir.
Yeşil Kart sigortası, trafik sigortanızın yurt dışındaki karşılığıdır ve anlaşmalı ülkelerde (başta Avrupa ülkeleri olmak üzere Yeşil Kart sistemine dahil tüm ülkelerde) sizin ülkenizdeki trafik sigortası teminatlarına benzer korumayı sağlar. Örneğin, Mercedes G63 ile Almanya’ya veya başka bir Avrupa ülkesine gidecekseniz, sınır kapısından önce Türkiye’deki sigorta şirketinizden belirli bir süre için geçerli Yeşil Kart almanız zorunludur. Bu kart üzerinde hangi ülkelerde geçerli olduğu listelenir ve o ülkede sebep olabileceğiniz kazalarda karşı tarafa vereceğiniz zararları, o ülkenin asgari sorumluluk sigortası limitlerine göre karşılar.
Dikkat edilmesi gereken nokta, Yeşil Kart bir ek poliçe niteliğindedir; genellikle trafik sigortanızdan ayrı bir ücret karşılığında düzenlenir ve talep ettiğiniz süre (örneğin 15 gün, 1 ay, 3 ay) boyunca geçerlidir. Bazı sigorta şirketleri, kasko poliçesine veya trafik poliçesine belirli kapsamda yeşil kart teminatını dahil edebilir; ancak bu durum poliçeden poliçeye değişir. Dolayısıyla, Mercedes G63 ile yurtdışına çıkmayı planlıyorsanız önceden sigorta firmanızla görüşüp Yeşil Kart başvurunuzu yapmalısınız. Aksi takdirde, Türkiye dışında aracınızla seyir halindeyken bir kazaya karışmanız durumunda kendi trafik sigortanız devreye girmeyecek ve ciddi hukuki ve mali sorunlar yaşayabileceksiniz. Sonuç olarak, Mercedes G63 trafik sigortası yurtiçinde zorunlu koruma sağlar, yurtdışı için ise ilave teminat gerekmektedir.
Mercedes Benz G63 trafik sigortası yaptırmak için gerekli belgeler nelerdir?
Mercedes Benz G63 trafik sigortası yaptırmak için genellikle araç ruhsatı ve araç sahibinin kimlik bilgileri yeterlidir. Sigorta işlemleri dijital sistemlerden yürütüldüğü için belgelerin fiziki olarak ibrazı çoğu zaman gerekmese de, poliçe düzenlenirken doğru bilgi girişi için bazı dokümanların hazır bulundurulması önemlidir:
Araç Ruhsatı (Trafik Tescil Belgesi): Ruhsat üzerinde aracın plaka numarası, marka-modeli (Mercedes Benz G63 AMG vb.), model yılı, şasi ve motor numarası gibi teknik bilgiler yer alır. Sigorta poliçesi bu bilgilere dayanarak düzenleneceğinden, ruhsatınızdaki verilerin güncel ve doğru olması gerekir. Özellikle G63 gibi farklı versiyonları olabilen bir modelde model yılı ve tipi doğru girilmelidir.
Araç Sahibinin Kimlik Bilgileri: Poliçeyi yaptıracak kişinin T.C. kimlik numarası, adı-soyadı ve iletişim adresi istenir. Eğer araç şirket adına kayıtlı ise, vergi kimlik numarası ve şirket unvanı bilgileri kullanılır. Bireysel araç sahipleri için ehliyet veya nüfus cüzdanı fotokopisi bazen acenteler tarafından talep edilebilir.
Sürücü Belgesi Bilgisi (Ehliyet): Zorunlu trafik sigortası prim hesaplamasında doğrudan kullanılmasa da, bazı sigorta şirketleri teklif aşamasında ehliyet yılı veya sürücü yaşı gibi verileri sorabilir. Bu nedenle ehliyetinizdeki bilgileri de hazırda tutmakta fayda vardır.
İletişim ve Adres Bilgileri: Poliçenin doğru düzenlenebilmesi için araç sahibinin güncel adresi ve telefon/email gibi iletişim bilgileri sisteme girilmelidir. Bu bilgiler, hem poliçenin tebligatı hem de yenileme hatırlatmaları için kullanılır.
Önceki Poliçe Bilgisi (varsa): Eğer aracın mevcut bir trafik sigortası poliçesi varsa ve yenileme yapılıyorsa, önceki poliçenin numarası veya sigorta şirketi önemli değildir; sistem plaka üzerinden hasarsızlık bilgilerini otomatik çekmektedir. Ancak farklı bir araçtan devreden hasarsızlık indirim hakkı gibi istisnai bir durum varsa, bunu belgelemeniz istenebilir.
Genel olarak, trafik sigortası yapmak bürokratik açıdan oldukça basit bir işlemdir. Çoğu durumda sadece plaka ve T.C. kimlik numarası ile bile sistem üzerinden teklif alınabilir ve poliçe üretilebilir; çünkü Sigorta Bilgi Merkezi sorguları sayesinde aracın teknik bilgileri ve hasar geçmişi otomatik olarak görülebilmektedir. Yine de, hatalı bilgi riskini önlemek için ruhsat ve kimlik bilgilerinizin yanınızda olması önerilir. Mercedes G63 gibi değerli bir araç için poliçe düzenlenirken bu bilgilere ek olarak kasko değeri listesi gibi şeyler sorulmaz, zira o kasko sigortasında kullanılır. Trafik sigortasında temel odak, aracın resmi kayıt bilgileri ve sizin beyanınızdır. Tüm belgeler tamamlandıktan ve prim ödemesi yapıldıktan sonra poliçeniz hemen yürürlüğe girer.
Mercedes Benz G63 trafik sigortası poliçesi araç satılınca ne olur?
Mercedes Benz G63 trafik sigortası poliçesi, araç satıldığında otomatik olarak yeni alıcıya geçmez; poliçe araçla birlikte devredilemediği için araç sahibi değiştiğinde mevcut trafik sigortası poliçenizi iptal ettirmeniz gerekir. Türkiye’de zorunlu trafik sigortası poliçeleri, belirli bir plakaya ve o plakanın o anki sahibine tanımlıdır. Aracı sattığınız anda hukuken sigortalının vasfı değişeceğinden, sigorta şirketiyle iletişime geçerek poliçenizin iptalini talep etmelisiniz.
Araç satış bildirimi noter satış sözleşmesiyle yapıldıktan sonra, yeni sahibi aracı kendi adına tescil ettirirken en geç 15 gün içinde yeni bir trafik sigortası poliçesi yaptırmak zorundadır. Sizin poliçeniz ise satış anından itibaren isterseniz iptal edilir veya en fazla 15 gün daha aracı korumaya devam eder (bu süre yasal düzenlemeyle belirlenmiştir, alıcının sigorta yaptırması için tanınan süredir). Pratikte, alıcı kişi aracı teslim alır almaz kendi sigortasını yaptırmayı tercih edeceğinden, sizin poliçenizin aktüel bir işlevi kalmaz. Bu durumda sigorta şirketiniz poliçenizi fesheder ve kullanılmayan günlere ait prim tutarını size iade eder. Örneğin, Mercedes G63 aracınızın trafik sigortası için peşin olarak 12 aylık prim ödemiştiniz ve 4 ay sonra aracı sattınız; iptal halinde kalan 8 ayın primini sigorta şirketi size kesinti olmadan iade edecektir. Bu iade tutarı genellikle banka hesabınıza veya kredi kartınıza bir kaç iş günü içinde yatırılır.
Yeni araç sahibi kendi adına yeni bir poliçe yaptıracağından, sizin poliçenizin devam etmesi mümkün değildir. Bu süreçte dikkat etmeniz gereken, satışı takiben sigorta şirketine veya acentenize hızlıca haber vermektir; aksi takdirde poliçe iptal talebi yapılmazsa sistemde aracın eski sahibi olarak sigortalı görünmeye devam edebilirsiniz ve olası kazalarda karışıklık yaşanabilir. İptal işlemi yapıldıktan sonra sizin hasarsızlık indirim hakkınız da korunur ve belli bir süre içinde başka bir araç satın alıp sigorta yaptırdığınızda, kaldığınız basamaktan devam edersiniz. Özetle, Mercedes G63 trafik sigortası poliçenizi aracınızı sattığınızda yenilikçi bir hak devri söz konusu olmayıp, poliçenin sonlandırılması ve yeni alıcının kendi poliçesini başlatması gerekmektedir.
Mercedes Benz G63 trafik sigortası neden pahalı?
Mercedes Benz G63 trafik sigortası primleri, son yıllarda genel olarak yükselen hasar maliyetleri ve enflasyon nedeniyle yüksek seviyelerdedir; ayrıca aracın yüksek performanslı ve lüks bir model oluşu da primlerin ortalamadan daha pahalı olmasına katkıda bulunabilir. 2025 itibarıyla trafik sigortası fiyatları tüm araçlar için ciddi oranda artmıştır. Bu artışın ana sebepleri arasında, yedek parça ve onarım maliyetlerindeki enflasyonist yükseliş, döviz kurlarına bağlı olarak hasar ödeme tutarlarının artması ve trafik kazalarındaki tazminat miktarlarının (özellikle bedeni hasarlarda) önceki yıllara göre yükselmesi bulunmaktadır. Sigorta şirketleri bu maliyet artışlarını primlere yansıtmak durumunda kaldığından, genel bir pahalılık söz konusudur.
Mercedes G63 özelinde değerlendirildiğinde, bu aracın trafikte sebep olabileceği hasarların maddi boyutu ortalama bir araca göre daha yüksek olabilir. Örneğin, G63’ün karışacağı bir kazada darbe şiddeti ve kütle nedeniyle karşı tarafta oluşacak hasar daha büyük çaplı olabilir. Aynı şekilde, G63 gibi lüks bir aracın genellikle yüksek hızlı kullanıma imkan vermesi, kaza potansiyelini ve olası hasar miktarını istatistiksel olarak artırabilir. Sigorta şirketleri, aracı sigortalarken bu tür risk ihtimallerini de göz önüne alarak fiyatlandırma yapar. Ayrıca bu araç sahiplerinin çoğunlukla büyük şehirlerde bulunması (İstanbul gibi risk oranı yüksek bölgeler), primin pahalı olmasının bir başka nedenidir. Bölgesel risk puanlamasında büyük şehirlerdeki araçların primleri, kaza istatistikleri gereği, küçük illere göre zaten yüksektir. G63 de genellikle bu riskli bölgelerde kullanılan bir araç tipidir.
Bunun dışında, 2025 yılında yürürlükte olan düzenlemeler gereği sigorta şirketleri primlerine aylık düzenli zamlar uygulamıştır. Bu da yıl ilerledikçe poliçe yenilemelerinin bir önceki aya göre bile daha pahalı olmasına yol açmıştır. Tüm bu etmenler birleştiğinde, Mercedes Benz G63 trafik sigortası primleri kullanıcıların hissedeceği şekilde yüksek tutarlara çıkabilmektedir. Ancak unutulmamalıdır ki, zorunlu trafik sigortası teminat kapsamı her şirkette aynı olup, pahalı olmasının nedeni daha fazla teminat sunulması değil genel ekonomik koşullar ve risk profilidir. Araç sahipleri, hasarsızlık indirimlerini koruyarak, farklı şirketlerden teklif alarak ve gerekirse taksit seçeneklerini kullanarak bu yüksek maliyetin etkisini bir nebze yönetebilirler.
Mercedes Benz G63 trafik sigortası yaptırırken sigorta şirketi seçimi önemli midir?
Mercedes Benz G63 trafik sigortası için sigorta şirketi seçimi, sağlanan teminatlar kanunen sabit olduğu için poliçe kapsamını değiştirmese de fiyat ve hizmet kalitesi açısından önem taşır. Teminat ve limitler tüm sigorta şirketlerinde aynıdır; yani hangi şirketten yaptırırsanız yaptırın Mercedes G63’ünüzün trafik sigortası aynı maddi ve bedeni hasar limitlerini sunacaktır. Ancak poliçe primi, şirketlerin risk iştahına, müşteri segmentine ve rekabet stratejilerine göre değişebilir. Bu nedenle G63 gibi prim tutarı yüksek olabilecek bir araç için farklı şirketlerden alınan tekliflerde hissedilir fiyat farklılıkları görülebilir. Araç sahipleri bütçeleri açısından en uygun teklifi seçebilmek için piyasadaki büyük sigorta şirketlerinin birkaçından fiyat almayı değerlendirmelidir.
Fiyat dışında dikkate alınması gereken bir diğer unsur, sigorta şirketinin hasar anındaki hizmet kalitesidir. Her ne kadar trafik sigortasında hasar ödemesi karşı tarafa yapılıyor olsa da, kazadan sonra sigortalının kendi şirketiyle iletişimi ve işlemlerin hızlı yürümesi önemlidir. İyi bir müşteri hizmetleri ağı, 7/24 hasar ihbar hattı, anlaşmalı servis kolaylığı gibi faktörler dolaylı olarak sizi etkileyecektir. Örneğin, Mercedes G63 ile bir kazaya karıştığınızda sigorta şirketinizin eksper atama ve ödeme süreçlerini hızlı yürütmesi, karşı tarafın zararının çabucak karşılanmasını sağlayarak sizin de hukuki sorumluluklarınızı aksama olmadan yerine getirmenize yardımcı olur.
Ayrıca bazı sigorta şirketleri trafik poliçesiyle birlikte mini kasko, yol yardımı gibi ek faydalar sunabilir. Bunlar yasal zorunluluğun parçası olmamakla birlikte aynı primle ekstra koruma sağlaması açısından tercih sebebi olabilir. Özetle, zorunlu trafik sigortasında şirket seçimi, teminat açısından fark yaratmasa da prim tutarı, ödeme kolaylıkları (taksit sayısı vb.) ve olası bir hasarda alacağınız hizmet bakımından mühimdir. Mercedes G63 gibi değerli bir araç için, güvenilir ve köklü bir sigorta şirketiyle çalışmak araç sahibine ekstra gönül rahatlığı sağlayabilir. Bu yüzden poliçenizi yaptırırken sadece fiyat odaklı değil, şirketin sektördeki itibarını ve sunduğu toplam hizmet paketini de göz önünde bulundurmanız önerilir.
Mercedes Benz G63 trafik sigortası olmadan kaza yaparsam ne olur?
Mercedes Benz G63 trafik sigortası olmadan trafiğe çıkmak yasal değildir; eğer sigortasız olarak kaza yaparsanız, tüm hasar masraflarını cebinizden karşılamak zorunda kalır ve ciddi idari yaptırımlarla karşılaşırsınız. Trafik sigortası bulunmayan bir G63 ile kazaya karıştığınızda, öncelikle olay yerindeki polis tutanağında aracınızın sigortasız olduğu tespit edilecektir. Bu durumda, kusurlu olup olmamanıza bakılmaksızın idari para cezası uygulanır (2025 için 993 TL) ve aracınız trafikten men edilir (çekici ile otoparka götürülür). Sigortanız olmadığı için aracınızı tekrar kullanabilmeniz, ancak geçerli bir trafik poliçesi yaptırıp ibraz etmenizle mümkün olacaktır.
Kazanın hukuki ve maddi sonuçları açısından bakıldığında ise işler daha da ciddi hale gelebilir. Eğer kazada kusurlu taraf sizseniz, karşı tarafta oluşan tüm zararların sorumluluğu tamamen size ait olacaktır. Normalde bu zararları trafik sigortası poliçeniz karşılayacakken, sigortasız olduğunuz için karşı taraf ya doğrudan sizden tazmin isteyecek ya da Güvence Hesabı adı verilen kuruluşa başvuracaktır. Güvence Hesabı, sigortasız araçların karıştığı kazalarda mağdur olanların asgari düzeyde zararını ödemek üzere oluşturulmuş bir fondur. Karşı taraf bu fondan tazminat aldığında, Güvence Hesabı ödediği tutarı kanunen size rücu eder, yani sizin ödemenizi talep eder. Bu da bir süre sonra devlet eliyle borçlandırılmanız anlamına gelir. Örneğin, sigortasız G63 ile yaptığınız kazada karşı tarafın 100.000 TL’lik hasarı Güvence Hesabı tarafından ödendiyse, bu tutarı yasal faiziyle birlikte size rücu edecektir.
Eğer kazada karşı taraf kusurluysa, onların sigortası sizin zararınızı ödeyecektir; bu durumda kendi aracınızın hasarını sigortasız olmanız nedeniyle alamama durumu yoktur, çünkü kusurlu değilsinizdir. Ancak yine de aracınız sigortasız olduğu için trafik cezası ve men edilme gibi işlemler uygulanacaktır.
Özetle, Mercedes G63 gibi bir araçla sigortasız halde kaza yapmak, araç sahibine çok büyük maliyetler ve sıkıntılar yükleyebilir. Zorunlu trafik sigortası priminden kaçınmaya çalışmak, olası bir kazada katlanmak zorunda kalacağınız tazminat tutarlarının yanında ihmal edilebilir kalır. Bu yüzden, hem yasal gereklilik hem de kendi mali güvenliğiniz için aracınızı asla sigortasız kullanmamalısınız.
Mercedes Benz G63 trafik sigortası olmadan araç muayenesi yapılır mı?
Mercedes Benz G63 trafik sigortası olmadan araç muayenesi yapılamaz; Türkiye’de araç muayenesi yapan yetkili kuruluş (TÜVTÜRK), geçerli trafik sigortası poliçesi olmayan araçları muayene istasyonuna kabul etmez. Muayene randevunuza gitmeden önce aracınızın zorunlu trafik sigortasının yürürlükte olduğundan emin olmalısınız, aksi halde muayene işlemi gerçekleştirilmeden aracınız eksik evrak nedeniyle geri çevrilir.
Araç muayenesine girebilmek için istenen belgeler arasında trafik sigortası poliçesi de bulunmaktadır. Genellikle poliçenin aslını götürmeniz istenmez, sistem üzerinden plaka sorgulaması yapılarak sigorta durumu kontrol edilir. Sigortanız bitmiş veya hiç yaptırılmamış ise bu durum sistemden hemen anlaşılır. Özellikle Mercedes G63 gibi bir aracın trafiğe kayıtlı olmasında zorunlu sigorta temel bir şart olduğu için, muayene zamanı gelene dek zaten sigortasız olmaması gerekir; ancak bazen araç sahipleri poliçe vadesini unutup geçirebilirler. Bu durumda hem muayene işlemi aksar hem de sigortasız geçen günler için cezai risk ortaya çıkar.
Muayene ile sigorta arasındaki ilişki, trafik güvenliği ve yasal uyumluluğun sağlanması amacını taşır. Yani, devlet bir aracı trafikte teknik olarak yeterli bulup onaylayacaksa (muayene verme), onun aynı zamanda sigortayla finansal sorumluluklarını da yerine getiriyor olmasını şart koşar. Bu nedenle, aracınızın muayenesine gitmeden önce trafik sigortanızın geçerlilik süresini kontrol ediniz. Eğer süresi dolmuşsa, öncelikle sigortanızı yenileyip ardından muayeneye gitmelisiniz. Aksi takdirde, muayene istasyonunda vakit kaybedip yeniden randevu almak zorunda kalabilirsiniz. Kısacası, Mercedes G63 trafik sigortası olmadan bırakın trafiğe çıkmayı, periyodik araç muayenesini dahi yaptıramazsınız; her iki yükümlülük de birbirini tamamlayıcı nitelikte zorunlu süreçlerdir.
Mercedes Benz G63 trafik sigortası? hakkında sıkça sorulan sorular
Mercedes Benz G63 trafik sigortası için en uygun fiyatı nasıl alabilirim?
Mercedes Benz G63 trafik sigortası için en uygun fiyatı alabilmek, birden fazla sigorta şirketinin tekliflerini karşılaştırarak ve güvenli sürüşle hasarsızlık indirimi kazanarak mümkündür. Öncelikle farklı şirketlerden teklif alma yoluna gitmelisiniz: Sigorta primleri şirketten şirkete değişebildiği için G63 aracınız için birkaç yerden fiyat isteyerek en düşük primi tespit edebilirsiniz. Bu amaçla sigorta acenteleriyle görüşebilir veya internet üzerindeki karşılaştırma platformlarını kullanabilirsiniz. Aynı teminatlar için rekabet nedeniyle şirketlerin farklı fiyatlar sunması normaldir, bu yüzden tek bir yerle yetinmeyip piyasayı araştırmak önem taşır.
Bunun yanında, hasarsızlık indiriminizi korumak ve yükseltmek de uzun vadede en uygun fiyatı elde etmenizi sağlar. Kazasız geçen her yıl, bir sonraki yılın primini indirir. Dolayısıyla dikkatli araç kullanıp, ufak tefek hasarlarınız olsa bile mümkünse trafik sigortasını devreye sokmadan halledebilmek (küçük çiziklerde karşı tarafla anlaşmak gibi) hasarsızlık indirim hakkınızı kaybetmemenize yardımcı olur. 3-4 yıl sonunda priminiz yarı yarıya düşebilir.
Ayrıca bazı şirketler belirli dönemlerde kampanyalı fiyatlar sunabilir veya peşin ödemede indirim yapabilir. Mercedes G63 gibi yüksek primli araçlarda, poliçeyi kredi kartına taksit yerine tek seferde ödemek konusunda imkanınız varsa, peşin ödeme indirimini de değerlendirebilirsiniz. Son olarak, poliçenizin yenilemesini vaktinde yapmanız da fiyat avantajı sağlar; geç kalıp boşluk bırakırsanız hem gecikme zammı ödersiniz hem de hasarsızlık basamağınız sıfırlanabilir. Tüm bu stratejiler bir araya geldiğinde, Mercedes G63 trafik sigortası için bütçenize en uygun fiyatı yakalama şansınız artacaktır.
Mercedes Benz G63 trafik sigortası prim ödemesinde taksit imkânı var mı?
Mercedes Benz G63 trafik sigortası prim ödemesinde genellikle taksit imkânı sunulur; pek çok sigorta şirketi kredi kartına 2-3 taksit veya daha fazla taksit seçeneği tanımaktadır. Zorunlu trafik sigortası primleri peşin olarak hesaplanır ancak araç sahiplerinin ödemeyi kolaylaştırması amacıyla şirketler bankalarla anlaşmalı olarak taksitlendirme yapar. Özellikle yüksek prim tutarına sahip olabilecek Mercedes G63 gibi araçlarda, 3 taksite kadar faizsiz ödeme seçeneği oldukça yaygındır. Bazı şirketler kampanya dönemlerinde 5 ya da 6 taksite kadar vade farksız bölebilirler.
Daha uzun taksit taleplerinde (örneğin 9-12 taksit), genellikle bankanın kendi taksit planı devreye girer ve cüzi bir vade farkı uygulanabilir. Bu durum, çalıştığınız bankanın kredi kartı özelliklerine bağlıdır. Örneğin, sigorta şirketi 3 taksite kadar ücretsiz taksit yapıyorsa, 6 taksit talebinde 3 taksit sonrası için bankanız ek ücret yansıtabilir. Bu nedenle poliçenizi yaptırırken acente veya sigorta şirketi yetkilisine taksit seçeneklerini sormakta fayda vardır.
Bazı sigorta şirketleri, trafik sigortası primini aylık poliçe olarak da ödeme imkânı sunmaya başlamıştır; bu yöntemle yıllık prim 12 aya bölünerek her ay poliçe yeniler gibi ödeme yapılır. Ancak bu sistem yaygın değildir ve her şirkette bulunmaz. Genellikle standart uygulama, yıllık poliçeyi kredi kartına taksitlendirmektir. Sonuç olarak, Mercedes G63 trafik sigortası priminizi bütçenize uygun şekilde parçalara bölerek ödeyebilirsiniz. Bu sayede yüksek prim yükünü tek seferde taşımaktansa daha yönetilebilir aylık ödemeler yaparak zorunlu sigortanızı yaptırabilirsiniz.
Mercedes Benz G63 trafik sigortası kapsamında aynı yıl birden fazla kazaya karışılırsa ne olur?
Mercedes Benz G63 trafik sigortası kapsamında bir poliçe dönemi içinde birden fazla kazaya karışmak, poliçenin o yılki geçerliliğini etkilemez; trafik sigortası aynı yıl içinde meydana gelen her kazada üçüncü şahıslara karşı teminat sağlamaya devam eder. Yani, diyelim ki poliçenizin yürürlükte olduğu bir yıl içinde birkaç ayrı trafik kazasında kusurlu bulundunuz, trafik sigortanız her bir kaza için karşı tarafın zararlarını ayrı ayrı karşılayacaktır. Sigorta şirketi, ilk kazada ödeme yaptığı gerekçesiyle poliçenizi o yıl iptal edemez veya sonraki kazada “limit bitti” diyemez (her kazadaki sorumluluk, poliçe limitleri ile sınırlı olmak kaydıyla ayrı ayrı geçerlidir).
Ancak aynı poliçe yılı içinde birden fazla hasar ödenmesi, sigorta geçmişinize olumsuz yansır. Bu durum, yenileme döneminde hasar frekansı yüksek bir sürücü olduğunuzun göstergesi olarak değerlendirilecektir. Sonuçta bir sonraki yıl Mercedes G63 trafik sigortası priminiz basamak düşüşü nedeniyle ciddi oranda artar. Örneğin, ilk kazada hasarsızlık indiriminizi kaybedip basamak 4’e gerilediyseniz, ikinci kazada daha da düşerek basamak 2’ye inebilir ve yenilemede %90’a varan prim artışı ile karşılaşabilirsiniz. Hatta aynı yıl üç veya daha fazla kazaya karışırsanız riskli sürücü kategorisine girip basamak 1 (veya 0) seviyesine düşerek %150-200 oranında prim artışı uygulanabilir.
Bu artışlar bir sonraki yılın konusu olmakla birlikte, mevcut poliçeniz yıl sonuna dek aktif kalır. Örneğin, Mart ayında bir hasar, Ağustos ayında bir hasar yaptıysanız, poliçeniz Aralık sonuna kadar her iki olayda da teminat vermiş olur. Sigorta şirketi, hasar adetinin fazlalığı nedeniyle o yıl poliçeyi iptal edemez (sizin talebiniz veya prim ödememe gibi durumlar hariç). Yalnız bazı ekstrem hallerde (örneğin kasıtlı hasar şüphesi gibi) şirketler poliçeyi feshetmek isteyebilir, bu da hukuki prosedür gerektirir ve çok istisnaidir. Standart durumda çok kaza yapmak poliçeyi değil, sadece cebinizi etkileyecektir.
Özetle, Mercedes G63 ile aynı yıl içinde birden fazla kazaya neden olursanız trafik sigortanız tüm bu kazalarda karşı tarafı korur, fakat bu durum size ertesi yıl yüksek prim maliyeti olarak döner. Sürekli kazalar yapmanın uzun vadede sigorta giderlerini katlayacağını unutmamak gerekir.
Mercedes Benz G63 trafik sigortası poliçesi plaka değişikliğinde ne olur?
Mercedes Benz G63 trafik sigortası poliçesi, araç plaka değiştiğinde de aynı araca ait olduğu için geçerliliğini korur; ancak plaka değişikliği durumunda sigorta şirketine bildirerek poliçe üzerindeki plaka bilgisinin güncellenmesi gerekmektedir. Plaka değişikliği genellikle araç satışlarında veya özel talep ile plakanın il kodunun değiştirilmesi gibi durumlarda meydana gelir. Örneğin, G63 aracınızın plakasını İstanbul’dan Ankara plakaya çevirdiyseniz, aracın trafik tescil bilgilerinde plaka numarası değişmiş olacaktır.
Bu değişiklik sırasında mevcut trafik poliçenizi iptal ettirmenize gerek yoktur, çünkü sigorta poliçesi esasen aracın şasi ve motor numarasına, ruhsat sahibine bağlıdır. Yapılması gereken, yeni plaka numarasının poliçeye işlenmesidir. Bunu sağlamak için plaka değişikliği işlemi tamamlandıktan sonra derhal sigortacınıza (sigorta şirketi veya acente) yeni tescil belgelerinizi iletmelisiniz. Sigorta şirketi, poliçenize bir zeyilname (ek belge) düzenleyerek plaka alanını güncelleyecektir. Bu işlem genellikle ücretsiz yapılır ve poliçenizin geçerliliği aynen devam eder. Plaka değişikliğini bildirmezseniz, bir kaza durumunda veya polis kontrolünde sigorta sorgusu yapıldığında sistemde eski plaka görüneceği için karışıklık yaşanabilir. Bu yüzden güncelleme şarttır.
Dikkat edilmesi gereken bir diğer husus, plaka değişimi ile trafik priminizin değişebileceğidir. Eğer plaka değişikliği farklı bir ile geçişi içeriyorsa (örneğin 34 İstanbul plakadan 06 Ankara plakaya geçiş gibi), sigorta şirketi tarifedeki il risk katsayısına göre primde düzeltme yapabilir. Bazı durumlarda ufak bir ek prim veya iade prim söz konusu olabilir. Örneğin, İstanbul risk bölgesi 1 iken Ankara risk bölgesi 2 ise, priminiz bir miktar düşebilir veya tersi durumda yükselebilir. Poliçe üzerinde zeyil ile plaka değişikliği yapılırken bu hesaplamalar da otomatik olarak gerçekleştirilir ve gerekiyorsa size yansıtılır.
Özetle, Mercedes G63 aracınızın plakasını değiştirseniz bile trafik sigortanız kesintiye uğramadan devam eder, yeter ki sigortacınıza bunu bildirmeyi unutmayın. Yeni plakanızla güvenle trafiğe çıkabilmeniz için poliçenizin güncel plaka bilgilerini yansıtması yeterlidir.
Mercedes Benz G63 trafik sigortası hangi kanunlara ve kurallara göre yapılır?
Mercedes Benz G63 trafik sigortası, 2918 sayılı Karayolları Trafik Kanunu ve ilgili yönetmelikler çerçevesinde yapılır; ayrıca poliçe şartları, Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) tarafından yayımlanan Zorunlu Trafik Sigortası Genel Şartları’na tabidir. Karayolları Trafik Kanunu’nun 91. maddesi, tüm motorlu araç işletenlerine mali sorumluluk sigortası yaptırma zorunluluğu getirmektedir. Bu yasa maddesi Mercedes G63 gibi özel araçları da kapsar ve sigortanın asgari teminat tutarlarının Hazine ve Maliye Bakanlığı (günümüzde SEDDK) tarafından belirlenmesini öngörür.
Kanunun uygulanmasına yönelik çıkarılan Karayolları Trafik Sigortası Genel Şartları, poliçenin kapsamını, istisnalarını, tarafların hak ve yükümlülüklerini detaylandıran bir mevzuattır. Örneğin bu genel şartlarda, trafik sigortasının hangi durumlarda devreye gireceği, sigorta şirketinin hangi hallerde ödediği tazminat için sigortalıya rücu edebileceği (alkollü araç kullanımı, kasten hareket vb.), teminat dışı kalan özel durumlar ve tahkim süreçleri düzenlenmiştir. SEDDK, bu genel şartları zaman zaman güncelleyebilir; en son kapsamlı güncelleme 2020’li yıllarda yapılmıştır. Dolayısıyla Mercedes G63 trafik sigortası poliçesi düzenlenirken, içeriği bu resmi kurallara tamamen uygun olarak hazırlanır ve sürpriz veya şirketten şirkete değişen koşullar barındırmaz.
Ayrıca trafik sigortası primlerinin hesaplanması ve tavan fiyat uygulamaları da SEDDK’nın genelge ve yönetmelikleri ile belirlenir. Örneğin, her yılın başında yayımlanan Tarife ve Talimat Tebliği o yıl için araç gruplarına göre taban/tavan primlerini, aylık artış oranlarını, basamak indirim-artırım yüzdelerini ortaya koyar. Sigorta şirketleri de Mercedes G63 gibi bir araç için fiyat verirken bu tebliğdeki kurallara uymak zorundadır.
Özetle, Mercedes G63 trafik sigortası tamamen yasal düzenlemelerin çizdiği çerçevede yapılır. Karayolları Trafik Kanunu zorunluluğu tanımlar ve genel ilkeleri koyar; SEDDK’nın genel şartları ve ilgili mevzuat (yönetmelik, tebliğ) ise poliçenin teknik ayrıntılarını, teminat kapsamını ve fiyatlama esaslarını belirler. Bu sayede hangi sigorta şirketinden poliçe alırsanız alın, kanun güvencesiyle aynı temel korumaya sahip olursunuz.
Mercedes Benz G63 trafik sigortası gecikme cezası nasıl uygulanır?
Mercedes Benz G63 trafik sigortası gecikme cezası, poliçenin vadesi geçtikten sonra yaptırılan her ay için asıl prim tutarına %5 oranında eklenerek uygulanır. Bu uygulama, zorunlu trafik sigortasını vaktinde yenilemeyen araç sahiplerine karşı caydırıcı bir yaptırımdır. Örneğin, trafik sigortanızın süresi bitti ve siz aradan 3 ay geçtikten sonra aracınıza yeniden sigorta yaptırmak istediniz; bu durumda normalde ödeyeceğiniz primin üzerine %15 (%5 x 3 ay) gecikme zammı ilave edilir. Diyelim ki Mercedes G63 için yıllık prim 20.000 TL olarak belirlendi, ancak siz 2 ay geciktiniz; o halde poliçeniz yaklaşık 22.000 TL (20.000 + %10 gecikme) üzerinden fiyatlandırılır.
Gecikme cezası hesaplanırken genellikle her ay için kesirli süreler de tam aya tamamlanabilir, bu nedenle birkaç günlük gecikme bile bir ay sayılabilir. Ancak bazı durumlarda şirketler bir haftaya kadar tolerans tanıyabiliyor olsa da, yasal olarak hakları her ayı uygulamaktır. Bu ceza, en fazla %50’ye kadar birikerek gelebilir; yani 10 ay ve üzeri gecikmelerde %50 tavanı uygulanır. Daha uzun süre sigortasız kalan araçlar için 10 aydan sonra gecikme cezası artmaz fakat aracın sigortasız olması ayrı bir cezai risktir (trafikten men edilme gibi).
Gecikme zammı, poliçe düzenlenirken otomatik olarak prim hesaplamasına yansır ve Sigorta Bilgi Merkezi kayıtlarından araç plakasının ne kadar süre sigortasız kaldığı görülebildiği için manuel bir işlem yapmanız gerekmez. Bu nedenle, Mercedes G63 trafik sigortanızın vadesini geçirmemeniz önemlidir; aksi takdirde sadece yasal ceza ödemekle kalmaz, yeni poliçenizi de daha pahalıya almış olursunuz. Önerilen, poliçe bitiş tarihinizi önceden not ederek veya sigortacınızdan hatırlatma talep ederek zamanında yenileme yapmaktır. Böylece gecikme cezası ödemezsiniz ve hasarsızlık indirim hakkınız da kesintiye uğramaz.
Mercedes Benz G63 trafik sigortası hangi durumlarda geçersiz sayılır?
Mercedes Benz G63 trafik sigortası, sürücünün alkollü veya ehliyetsiz araç kullanması gibi hukuka aykırı durumlarda üçüncü kişilere zarar verse bile öncelikle hasarı öder. Ancak bu gibi durumlarda sigorta şirketi rücu hakkını kullanarak yaptığı ödemeyi araç sahibinden talep edebilir; dolayısıyla fiilen trafik sigortası bu hallerde araç sahibini korumamış olur. Yani trafik sigortası hiçbir zaman tamamen “geçersiz” sayılmaz, çünkü kazada zarar gören üçüncü kişiyi korumaya devam eder. Fakat belirli ağır kusur veya yasa dışı durumlar, sigorta şirketine sizi muhatap alarak ödeme sonrası geri isteme hakkı verir ki bu pratikte sigortalı açısından poliçenin korumasını yitirmesi anlamını taşır.
Başlıca geçersizlik (rücu) halleri şunlardır:
Alkollü veya Uyuşturucu Madde Etkisiyle Araç Kullanma: Eğer G63’ün sürücüsü kanun sınırlarının üzerinde alkollü ise veya uyuşturucu etkisi altındaysa, kazada oluşan zararları sigorta şirketi karşı tarafa ödedikten sonra bu bedeli sigortalı sürücüden talep edebilir.
Ehliyetsiz veya Yetersiz Ehliyetle Araç Kullanma: Sürücünün geçerli sürücü belgesi yoksa ya da kullandığı araç sınıfına uygun ehliyeti yoksa (örneğin sadece otomatik vites ehliyetiyle manuel araç kullanmak gibi), yine benzer şekilde sigorta şirketi rücu edebilir.
Kast ve Suç: Kasti olarak kazaya sebep olma (bilerek çarpma gibi) veya bir suç işlenirken kazanın meydana gelmesi durumunda (örneğin kaçakçılık yaparken kaza yapmak), poliçe şartlarına göre şirket ödediği tazminatı geri isteme hakkına sahiptir.
Araçta Taşınan Tehlikeli Madde: Aracın ruhsatta belirtilen kullanım amacına aykırı biçimde tehlikeli maddeler taşırken kazaya karışması gibi özel durumlar da genel şartlarda rücu nedeni olabilir.
Trafikten Men veya Sigortasızlık Durumu: Aracın sigortasının geçici olarak iptal edildiği ya da trafikten men kayıtlı olduğu bir dönemde kullanılması da benzer neticeler doğurabilir.
Bu gibi durumlarda, trafik sigortası şirketi zarar görene parayı öder çünkü üçüncü şahısların mağduriyeti her halükarda giderilir. Sonrasında hukuki olarak size rücu edilir ve ödemediğiniz takdirde icra yoluyla tahsil süreçleri başlatılabilir. Örneğin, alkollü şekilde kazaya karışan Mercedes G63’ün trafik sigortası karşı tarafa 200.000 TL ödedi ise, bu tutarı size rücu davası açarak geri alır. Sigortalı açısından bakıldığında, poliçe yapmış olmasına rağmen korumasız kalmıştır.
Sonuç olarak, Mercedes G63 trafik sigortası ancak yasadışı veya poliçe şartlarına aykırı durumlarda sigortalı yönünden geçersiz hale gelir. Bu nedenle her zaman yasal sınırlar içinde araç kullanmak (örneğin alkollü trafiğe çıkmamak, ehliyetinizi güncel tutmak) hem can ve mal güvenliği hem de sigortanızın gerçekten işe yaraması açısından kritik öneme sahiptir.
Mercedes Benz G63 trafik sigortası karşı tarafın araç değer kaybını karşılar mı?
Mercedes Benz G63 trafik sigortası, kazaya uğrayan karşı taraf aracının onarım sonrası değer kaybını da yasal sorumluluk kapsamında karşılar. Bir trafik kazasında kusurlu olduğunuzda, karşı tarafın aracında oluşan görünür hasarların tamir masrafı dışında aracın ikinci el piyasa değeri de düşebilir; işte bu değer düşüklüğü, “araç değer kaybı” olarak adlandırılır ve Türk hukuk sisteminde tazmin edilebilir bir zarar kalemidir. Zorunlu trafik sigortası poliçeleri de bu değer kaybı taleplerini, maddi zarar teminatı limitleri içerisinde olmak koşuluyla, ödemektedir.
Örneğin, Mercedes G63 ile karıştığınız bir kazada karşı tarafın aracı ciddi bir onarım geçirdiyse, daha sonra satılırken kaza geçmişi nedeniyle piyasa değerinde belli bir azalma olacaktır. Karşı taraf, bu değer kaybının hesaplanması için sigorta şirketine başvurabilir. Sigorta şirketi, genellikle eksper raporu veya özel algoritmalar ile (kaza öncesi ve sonrası piyasa değeri farkına bakarak) bir değer kaybı tutarı belirler. Ardından, bu tutarı trafik sigortası teminat limitleri dahilinde olmak üzere karşı tarafa öder. Diyelim ki karşı tarafın araç değer kaybı eksper tarafından 50.000 TL hesaplandı; sizin poliçenizin maddi zarar limiti bunu karşılıyorsa (ki genelde karşılar, zira limitler yüz binlerce TL düzeyindedir), sigorta şirketiniz bu 50.000 TL’yi karşı tarafa ödeyecektir.
Değer kaybı ödemesi, doğrudan karşı tarafın hesaplarına veya onarım sonrası dosya kapanırken servis kanalıyla yapılabilir. Bu süreçte sizin ekstra bir şey yapmanıza gerek yoktur, sadece sigorta şirketinizin talep halinde böyle bir ödeme yapacağını bilmeniz yeterlidir. Sizin açınızdan tek etkisi, bu ödeme de hasar kaydı olarak sayılacağı için hasarsızlık indiriminizi etkiler.
Özetle, Mercedes G63 trafik sigortası poliçeniz, karşı tarafa verdiğiniz zararların tamir masraflarıyla sınırlı kalmayıp araçların değer kaybını da kapsar. Bu, üçüncü kişilerin uğradığı tüm maddi zararların telafi edilmesi ilkesinin bir parçasıdır ve sigorta teminatının adil kullanımını sağlar. Dolayısıyla bir kaza durumunda karşı taraf sizden değer kaybı talep ederse, bunu poliçenizin karşılayabileceğini bilerek hareket edebilirsiniz.
Mercedes Benz G63 trafik sigortası için araç yaş sınırı var mı?
Mercedes Benz G63 trafik sigortası için araç yaş sınırı bulunmamaktadır; trafiğe kayıtlı tüm motorlu araçlar, yaşları ne olursa olsun zorunlu trafik sigortası yaptırmak zorundadır ve sigorta şirketleri bu poliçeyi sunmakla yükümlüdür. Türkiye’de zorunlu trafik sigortası sistemi, araçların teknik yeterliliklerine (muayene durumlarına) bakılmaksızın her araca poliçe düzenlenmesini öngörür. Dolayısıyla ister sıfır kilometre bir Mercedes G63 olsun, isterse 30 yaşında klasik bir araç olsun, tescil plakası varsa ve trafiğe çıkacaksa trafik sigortası yaptırılmalıdır.
Bazı sigorta branşlarında (örneğin kasko sigortasında) çok ileri yaştaki araçları sigortalama konusunda şirketlerin inisiyatifi bulunabilir, ancak trafik sigortasında böyle bir durum söz konusu değildir. Sigorta şirketleri, yasal zorunluluk gereği başvuran hiçbir araç sahibini aracının yaşı nedeniyle geri çeviremez. Örneğin 1980 model bir otomobil dahi olsa trafik poliçesi kesilmek zorundadır. Mercedes G63 ise zaten yeni ve yüksek değerli bir araçtır, yaş sınırı tartışması bu model için pratikte gündeme gelmez, ancak genel kural herkes için aynıdır.
Bununla birlikte, aracın yaşı dolaylı olarak primleri etkileyebilir. Çok eski araçlar genellikle daha düşük değerli ve düşük güçlü araçlar kategorisinde olduğundan primleri ucuz olma eğilimindedir; yeni ve lüks araçlar ise (G63 gibi) risk primi yüksek grupta yer alabilir. Fakat bu, resmi bir yaş sınırlaması değil, risk değerlendirmesinin sonucudur. Ayrıca aracın çok yaşlı olması, teknik olarak trafikte sorun yaratabileceği için muayeneden geçememe riski taşır, ama bu ayrı bir konudur ve sigorta poliçesi kesilmesine engel olmaz.
Sonuç olarak, Mercedes G63 veya başka bir araç için trafik sigortası yaptırmada yaş engeli yoktur. Aracınızın yaşı sadece farklı tarifeye tabi olmasına sebep olabilir (örneğin motosikletler, otobüsler, otomobiller ayrı gruplandırılırken yaş faktörü değil kullanım amacı esastır). Her koşulda sigortanızı yaptırmakla yükümlüsünüz ve sigorta şirketi bunu sağlamak durumundadır.
Mercedes Benz G63 trafik sigortası hasar ihbar süresi ne kadardır?
Mercedes Benz G63 trafik sigortası hasar ihbar süresi, kazanın gerçekleştiği tarihten itibaren mümkün olan en kısa süredir; genellikle poliçe şartları gereği kazadan sonraki 5 iş günü içinde sigorta şirketine hasarın bildirilmesi tavsiye edilmektedir. Trafik sigortası genel şartlarında, kaza olduğu takdirde sigortalının veya sürücünün vakit kaybetmeden durumu sigortacıya ihbar etme yükümlülüğü vardır. Bunun yasal karşılığı makul sürede bildirimdir ki uygulamada bu süre 5 iş günü olarak kabul görmüştür.
Pratikte, Mercedes G63 ile bir kazaya karıştığınızda olay yerinde polis çağırıp tutanak tutturduysanız veya karşı tarafla anlaşmalı tutanak doldurduysanız, sigorta şirketinizi hemen aramak en doğrusudur. Birçok sigorta şirketinin 7/24 hizmet veren hasar ihbar hatları bulunur; olay anında arayarak kayıt açtırmanız hem unutmanızı engeller hem de süreci hızlandırır. Eğer o an bildirim yapamadıysanız, en geç birkaç gün içinde poliçenizin bağlı olduğu acenteye veya şirkete kazayı bildirmelisiniz. Bu bildirimde kaza tarihi, yeri, karşı taraf bilgileri, varsa polis raporu numarası gibi detaylar istenir.
Hasar ihbar süresine uyulmaması durumunda ne olur? Eğer çok gecikmiş bir bildirim söz konusuysa (örneğin kaza olmuş, haftalar sonra sigortaya haber veriliyor), sigorta şirketi bu gecikmenin kendisine olumsuz etkisi olduğunu kanıtlarsa (mesela hasarın doğru tespitini engellemişse veya maliyeti artırmışsa) ödeme konusunda sorun çıkarabilir. Ancak genelde üçüncü taraf zararını trafik sigortası ödediği için, karşı taraf zaten şirketin kapısını çalar ve sizin ihbar etmemiş olmanız onları zararı ödemekten alıkoymaz. Yine de, özellikle bedeni hasarlarda ve karışık kazalarda, kendi tarafınızı savunmak ve süreci düzgün işletmek adına zamanında ihbar çok önemlidir.
Özetle, Mercedes G63 ile bir trafik kazası yaptığınızda, ideal olanı hemen o gün içinde sigortanızı haberdar etmektir. En geç birkaç gün içinde yapacağınız ihbar, yasal yükümlülüğünüzü yerine getirdiğiniz anlamına gelir ve dosya işlemlerinin sağlıklı yürümesini sağlar. Bu sayede hem karşı tarafın zararı hızlı ödenir hem de size düşen prosedür eksiksiz tamamlanmış olur.
Kaynakça
2918 sayılı Karayolları Trafik Kanunu (Mali Sorumluluk Sigortası Zorunluluğu ve ilgili hükümler)
Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları (Resmî Gazete – Mevzuat Bilgi Sistemi)
Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) – Trafik Sigortası Tarife ve Talimat Tebliğleri, 2025 Yılı Genelgeleri
Emniyet Genel Müdürlüğü Trafik Başkanlığı – 2025 Yılı Trafik Cezaları ve Uygulama Esasları
Sigorta Bilgi ve Gözetim Merkezi (TRAMER) – Trafik Poliçe ve Hasar Sorgulama Sistemi