


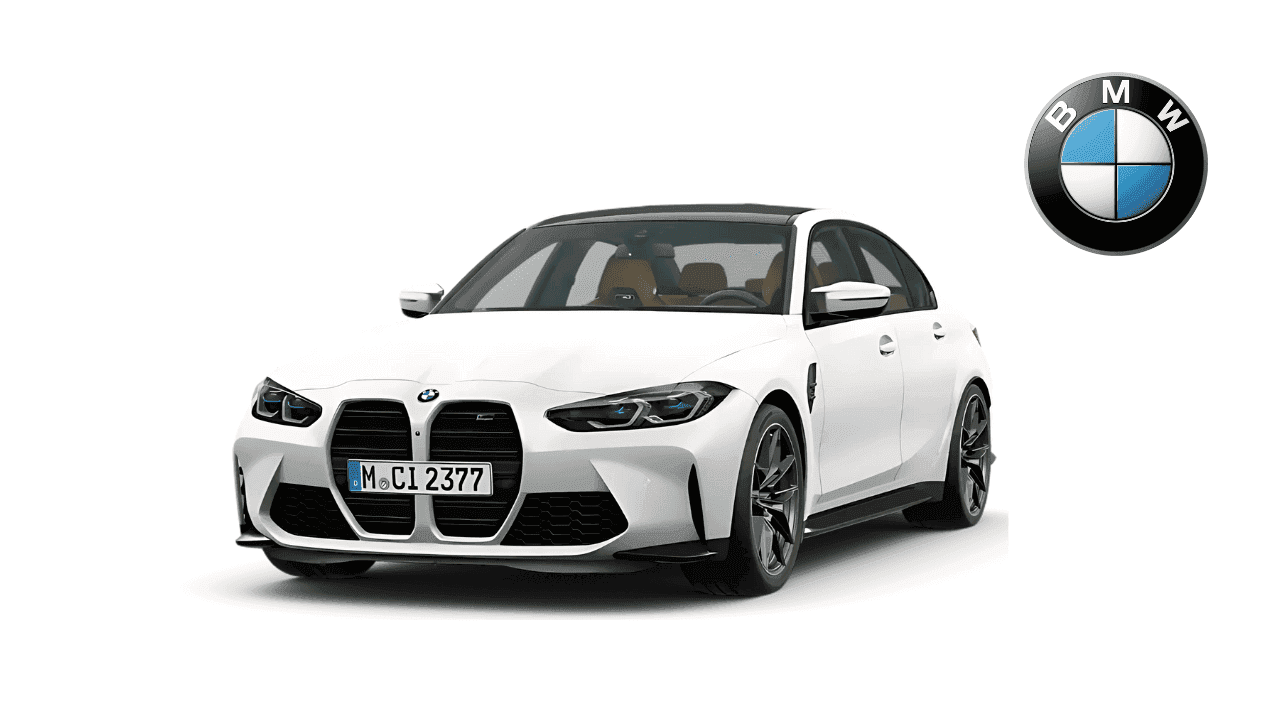
BMW M3 Kasko Fiyatları Ne Kadar? 2026 BMW M3 Kasko Fiyatları Ne Kadar?
BMW M3 model bir araç için kasko sigortası primleri, aracın yüksek piyasa değeri ve taşıdığı riskler nedeniyle oldukça yüksek seviyelerde olabilmektedir. Kasko fiyatı sabit değildir; aracın kasko değeri, sürücünün profili ve poliçe kapsamı gibi birçok faktöre bağlı olarak değişir. 2026 yılı itibarıyla BMW M3’ün kasko değeri oldukça yüksektir. Örneğin, 2024 model bir BMW M3 Competition için Türkiye Sigorta Birliği (TSB) Kasko Değer Listesi’nde belirtilen sigortalanabilir değer yaklaşık 11.800.500 TL’dir. Aracın kasko değeri bu seviyede olduğunda, sigorta şirketleri prim hesaplamasını bu tutar üzerinden yapar. Prim oranı şirketlere ve sürücünün risk profiline göre değişebilmekle birlikte, yüksek değerli spor otomobillerde genellikle araç değerinin birkaç yüzde puanı civarında bir prim oluşabilir. Bu durumda milyonlarca liralık bir araç için yıllık kasko primi de yüz binlerce TL tutarında olabilmektedir. Kasko primlerinin belirlenmesinde araç değeri dışında, sürücünün yaşı ve kazasızlık geçmişi, aracın kayıtlı olduğu il (trafik yoğunluğu ve kaza istatistikleri), kullanım amacı ve seçilen teminatlar gibi unsurlar da önem taşır. Özellikle büyük şehirlerdeki yoğun trafik ve daha yüksek çalınma riski, primleri yükseltebilmektedir. 2026 yılında enflasyon ve parça maliyetlerindeki artışlar da kasko fiyatlarını yukarı çeken etkenler arasındadır. Sigorta ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) verilerine göre sektörde 2025 yılında kasko branşında prim üretimi önceki yıla göre ciddi oranda artmıştır; bu da genel fiyat seviyesinin yükseldiğini göstermektedir. Sonuç olarak, 2026’da bir BMW M3 için kasko fiyatı, aracın güncel değerine ve kişisel risk durumuna göre değişken olmakla birlikte oldukça yüksek bir tutardır. Kasko teklifi alırken en doğru fiyatı öğrenmek için aracınızın marka, model, yaş bilgilerini güncel TSB Kasko Değer Listesi’ne göre belirlemeli ve birden fazla sigorta şirketinden teklif almalısınız. Bu sayede 2026 yılı koşullarında en uygun primi tespit edebilirsiniz. Unutmayınız ki kasko fiyatlarını değerlendirirken sadece fiyatın miktarına değil, poliçenin kapsamına ve teminat limitlerine de dikkat etmek gerekir.
BMW M3 Kasko Teklifi Al, En Uygun BMW M3 Kasko Fiyatları
BMW M3 için kasko teklifi almak istediğinizde, izlemeniz gereken adımlar oldukça basittir ve en uygun fiyatı bulmak için birkaç noktaya dikkat etmek gereklidir. Öncelikle aracınızın kasko değerini ve ihtiyaç duyduğunuz teminatları belirleyerek başlamalısınız. Bu değer, TSB’nin yayınladığı kasko değer listesinde yer alan resmî araç değeridir. 2026 yılı için BMW M3’ün ilgili model ve model yılına göre belirlenen kasko değerini öğrendikten sonra, bu değeri baz alarak sigorta şirketlerinden teklif toplayabilirsiniz. Teklif almanın yolları: Günümüzde birden fazla kanaldan kasko teklifi alabilirsiniz. Sigorta şirketlerinin acentelerine başvurarak veya doğrudan sigorta şirketlerinin resmi web siteleri üzerinden araç ve sürücü bilgilerinizi girerek online teklif talep edebilirsiniz. Ayrıca birçok sigorta brokeri ve dijital platform, tek bir form doldurarak birden fazla sigorta şirketinden fiyat almanıza imkân tanır. Teklif alırken aracın plaka veya şasi numarası, model bilgileri, kullanım şekli, sürücü yaşı ve hasar geçmişi gibi veriler istenir. Bu bilgileri doğru ve eksiksiz vermek, aldığınız tekliflerin sağlıklı olması için önemlidir. En uygun fiyatı bulmak: Farklı şirketlerden aldığınız teklifleri karşılaştırırken sadece prim tutarına odaklanmamak gerekir. En uygun kasko fiyatı terimi, genellikle en düşük fiyat olarak düşünülse de burada poliçenin kapsamı ve hizmet kalitesi de değerlendirilmelidir. Poliçelerin içerdiği teminatlar, ana ve ek güvenceler, muafiyet (ödeme esnasında sigortalı payı) uygulamaları ve hasar anındaki hizmetler (örneğin yol yardım, ikame araç) farklılık gösterebilir. Bu nedenle, uygun fiyatlı bir teklifi değerlendirirken aynı zamanda teminatların yeterli olup olmadığına bakmalısınız. Mümkünse, poliçe genel ve özel şartlarını inceleyerek kapsam dışında kalan durumları öğrenin. Ayrıca, sigorta şirketinin güvenilirliği de önem taşır. Türkiye’de faaliyet gösteren tüm sigorta şirketleri SEDDK tarafından lisanslı ve denetimli olup Türkiye Sigorta Birliği’ne üyedir. Dolayısıyla resmi izinli şirketlerden alınan tekliflerde şirketin finansal güvenirliği ve hizmet ağı gibi unsurları da göz önünde bulundurun. Teklif karşılaştırırken, hasar durumunda hızlı ödeme yapabilen, yaygın servis ağı bulunan ve müşteri memnuniyeti yüksek şirketleri tercih etmek uzun vadede avantaj sağlayacaktır. Son olarak, belirli dönemlerde şirketler kampanya veya indirimler yapabilir; örneğin hasarsızlık indiriminiz veya başka poliçeleriniz varsa daha uygun fiyat teklifleri almanız mümkün olabilecektir. Sizin için en uygun kasko teklifini seçerken tüm bu bileşenleri dikkate alarak karar vermeniz önerilir.
BMW M3 Kasko Değeri Hesaplama, BMW M3 Kasko Oranları
Kasko değeri hesaplama, aracın marka, model ve model yılına göre belirlenen ve poliçede “sigorta bedeli” olarak ifade edilen değerin tespit edilmesi işlemidir. Türkiye Sigorta Birliği (TSB) her ay araçların piyasa rayiçlerine göre Araç Kasko Değer Listesi yayınlar. Bu liste, 0–15 yaş arası otomobiller, arazi araçları ve hafif ticari araçların güncel değerlerini içerir. BMW M3’ün ilgili model yılındaki değerini bu listede bularak kasko değerini öğrenebilirsiniz. Örneğin 2025 yılında genel şartlarda yapılan düzenlemeye göre kasko poliçelerinde belirli bir tutar yazmak yerine “sigorta şirketi aracı hasar tarihi itibarıyla rayiç değerine kadar teminat altına almıştır” ibaresi kullanılmakta; eğer rayiç değerin hesaplanma yöntemi poliçede somut olarak belirtilmemişse TSB tarafından yayınlanan kasko değer listesi esas alınmaktadır. Bu, hasar anında aracın gerçek piyasa değerinin (rayiç) dikkate alınacağı ve eksik sigorta uygulanmayacağı anlamına gelir. Dolayısıyla BMW M3’ünüzün kasko değeri, poliçede özel olarak daha düşük/yüksek bir bedel belirtilmediği sürece, hasar tarihindeki gerçek değeridir ve genellikle TSB listesindeki değere dayanır. Kasko oranları terimi ise, kasko priminin aracın değerine oranını veya prim hesaplamasında kullanılan risk yüzdelerini ifade eder. Kasko sigortasında sabit bir tarife veya oran bulunmaz; her sigorta şirketi serbest tarife koşullarında kendi aktüeryal hesaplamalarını yapar. Bununla birlikte sektörde aracın segmentine ve risk profiline göre oluşan belirli oran aralıkları vardır. Örneğin, standart bir binek otomobil için kasko primi çoğunlukla araç değerinin %1–2’si düzeyinde seyrederken, yüksek performanslı ve lüks bir araç olan BMW M3 gibi modellerde bu oran daha yüksek olabilir. Aracın motor gücü, yedek parça maliyetleri ve hırsızlık/hasar istatistikleri gibi faktörler risk oranını artırdığı için, prim oranı %3–5 seviyelerine çıkabilir. Sonuçta prim tutarı, aracınızın kasko değerinin bu risk oranıyla çarpılmasıyla yaklaşık olarak belirlenir. Örneğin kasko değeri 10 milyon TL olan bir M3 için %4 oranında bir prim hesaplandığında yıllık prim ~400 bin TL gibi bir tutara denk gelecektir. Kasko prim hesaplamasında şirketlerin kullandığı dinamik kriterler de vardır: Sürücünün yaşı ve sürüş geçmişi (kaza yapmamış olması önemli bir artı değerdir), ikamet edilen bölge (büyük şehirlerde trafik kazası ve araç çalınma riski daha yüksek olduğundan prim oranları da yüksek olabilir), aracın kullanım amacı (kişisel kullanım, ticari kullanım vb.), hatta aracın park edildiği yer (garajda veya sokakta kalması) gibi etkenler kasko prim oranlarını etkiler. Hasarsızlık indirimi de prim oranını yıllar içinde önemli ölçüde düşüren bir faktördür (aşağıda detaylandırılmıştır). Özetle, BMW M3’ün kasko değerini TSB listesine göre hesapladıktan sonra, prim oranları aracılığıyla poliçenizin fiyatı şekillenir. Kasko değeri araç bazında sabit bir referans iken, kasko oranı kişiye ve koşullara göre değişen, risk değerlendirmesine dayalı bir orandır. Bu nedenle her sürücünün ve aracın kasko primi farklı olabilir; en doğru hesaplamayı yetkili sigorta şirketleri, güncel verilere dayanarak yapacaktır.
BMW M3 Kasko Sorgulama
Kasko sorgulama, bir aracın kasko poliçesine ilişkin bilgilere ve hasar geçmişine erişmek amacıyla yapılan işlemdir. Türkiye’de Sigorta Bilgi ve Gözetim Merkezi (SBM) tarafından tutulan merkezi veri tabanları sayesinde, araçların sigorta durumunu sorgulamak mümkündür. BMW M3 kasko sorgulama işlemi de tüm araçlarda olduğu gibi SBM altyapısı üzerinden gerçekleştirilir. Bunun birinci yolu, e-Devlet Kapısı üzerinden SBM’nin sunduğu hizmeti kullanmaktır. E-Devlet’te “Kasko Poliçe ve Hasar Bilgileri Sorgulama” hizmetine T.C. kimlik numaranız ve e-Devlet şifreniz ile giriş yaparak adınıza kayıtlı araçların plaka numarası üzerinden aktif kasko poliçesi olup olmadığını ve varsa poliçe detaylarını görüntüleyebilirsiniz. Bu sorgulama, poliçenin hangi şirketten yapıldığı, başlangıç ve bitiş tarihleri, teminat bilgileri ve son beş yıla kadar gerçekleşen hasar kayıtları gibi önemli bilgileri sunmaktadır. E-Devlet haricinde, SMS ile sorgulama da yaygın bir yöntemdir. SBM’nin 5664 kısa mesaj servisine aracın plakasını göndererek aracın trafik ve kasko sigortası durumunu öğrenebilirsiniz. Örneğin “KASKO [Plaka]” şeklinde 5664’e SMS atıldığında, araç üzerinde mevcut kasko poliçesi bulunup bulunmadığı ve son hasar bilgileri size mesajla iletilir. Bu hizmet, özellikle internet erişiminin olmadığı durumlarda hızlı bilgi almak için kullanışlıdır (SMS işlemi operatör tarafından küçük bir ücretlendirmeye tabi olabilir). Ayrıca, sigorta acenteniz veya şirketiniz de size poliçe sorgulama konusunda yardımcı olabilir. Kasko poliçenizin numarasını veya aracın plakasını vererek güncel durumu öğrenebilirsiniz. Poliçenizin basılı veya dijital örneğini kaybettiyseniz, yine bu yollardan poliçe bilgilerinize erişmeniz mümkün. SBM’nin verileri sayesinde, herhangi bir sigorta şirketinden yaptırılmış olsa dahi tüm kasko poliçeleri merkezi olarak görülebilir. Bu, olası sahte poliçelerin önüne geçilmesini ve hasar geçmişinin şeffaf şekilde takip edilmesini sağlar. Önemli not: Kasko sigortası yaptırdıktan sonra poliçe bilgilerinizi mutlaka kontrol edin ve e-Devlet üzerinden doğrulayın. Bu sayede poliçenizin gerçekten düzenlenmiş olduğunu teyit edebilirsiniz. Eğer ikinci el bir BMW M3 satın alacaksanız, aracı almadan önce 5664 SMS servisi veya e-Devlet aracılığıyla aracın geçmiş kasko hasar sorgulamasını yapmak da akıllıca olacaktır. Bu sorgulama, aracın daha önce büyük bir hasara uğrayıp uğramadığını veya perte çıkıp çıkmadığını anlamanıza yardımcı olabilir.
BMW M3 Kasko Hizmeti Veren Kasko Firmaları, BMW M3 Anlaşmalı Kasko Şirketleri
Türkiye’de kasko sigortası hizmeti veren birçok sigorta şirketi bulunmaktadır. Temelde, BMW M3 için kasko yaptırmak istediğinizde bu hizmeti alabileceğiniz şirketler, SEDDK tarafından ruhsatlandırılmış ve Türkiye Sigorta Birliği’ne üye olan hayat dışı (elementer) sigorta şirketleridir. 2026 yılı itibarıyla Türkiye’de faaliyet gösteren onlarca sigorta şirketi bulunmaktadır ve bunların büyük bölümü araç sigortaları (trafik ve kasko) branşında poliçe düzenleme yetkisine sahiptir. Kasko poliçenizi herhangi bir sigorta şirketinin genel merkezinden, acentesinden veya internet şubesinden edinebilirsiniz. Burada dikkat edilmesi gereken nokta, poliçeyi alacağınız şirketin resmî ruhsatlı olmasıdır. Türkiye Sigorta Birliği veya SEDDK’nın web sitesinde yayınlanan listelerde tüm yetkili sigorta kuruluşları sıralanmaktadır. Bu listelerden şirketlerin güncel unvanlarına ulaşarak seçim yapabilirsiniz. Anlaşmalı kasko şirketleri ifadesi genellikle bankalar veya otomotiv markalarının anlaşmalı olduğu sigorta şirketlerini akla getirir. Örneğin bazı otomotiv bayileri, belirli sigorta şirketleriyle çalışarak yeni araç alan müşterilerine kasko poliçesini bu şirketler üzerinden önerebilirler. Benzer şekilde bankalar da krediyle araç alındığında anlaşmalı sigorta şirketinden poliçe yapılmasını talep edebilir. Ancak tüketici olarak sizin, dilediğiniz sigorta şirketinden kasko yaptırma özgürlüğünüz vardır. Rekabet ortamı gereği kasko fiyat ve kapsamlarında farklı teklifler alabileceğinizden, tek bir anlaşmalı firma yerine birkaç farklı firmadan teklif almanız ve karşılaştırarak karar vermeniz yararınıza olacaktır. BMW M3 gibi değerli bir araç için şirket seçerken, şirketin sektördeki güvenilirliği ve hizmet ağı da önem kazanır. Yaygın servis ağı olan, hasar anında orijinal parça ile onarım yaptırabilen ve hızlı tazminat ödeyebilen şirketler tercih edilmelidir. Türkiye Sigorta Birliği tarafından sağlanan istatistikler, büyük ve kurumsal sigorta şirketlerinin yüksek tutarlı hasarların ödenmesinde güçlü bir performans sergilediğini göstermektedir. Bununla birlikte, tüm şirketler SEDDK denetimine tabi olduğundan asgari güvence standartları mevcuttur. Poliçenizi satın almadan önce şirketin sunduğu ek hizmetler (örneğin 7/24 asistans, ikame araç temini), müşteri memnuniyeti ve Sigorta Tahkim Komisyonu gibi mercilerdeki çözüm performansı gibi kriterleri de değerlendirebilirsiniz. Sigorta Tahkim Komisyonu, sigorta şirketi ile yaşadığınız bir uyuşmazlık durumunda başvurabileceğiniz, hızlı ve bağımsız bir çözüm sunan yasal bir mercidir ve hemen hemen tüm sigorta şirketleri bu komisyona üyedir. Bu da tüketici olarak haklarınızın korunduğu ve şirketlerin belirli bir disiplin içinde hizmet vermek zorunda oldukları anlamına gelir. Özetle, BMW M3 için kasko hizmeti alabileceğiniz birçok şirket vardır. Anlaşmalı şirketler kavramı, sizi bir seçenekle sınırlamamalıdır. Tüm lisanslı sigorta şirketlerinden teklif alma ve kendi aracınız için en uygun poliçeyi seçme hakkına sahipsiniz. Poliçenizi düzenleyecek şirketin resmi ve güvenilir olmasına, sunduğu teminatların ihtiyaçlarınızı karşılamasına dikkat ederek kasko sigortanızı yaptırabilirsiniz.
BMW M3 Kasko Hasarsızlık İndirimleri
Hasarsızlık indirimi, kasko sigortası yaptıran sigortalıların poliçe dönemi boyunca hasar yapmamaları halinde yenileme primlerinde uygulanan indirim oranıdır. Bu uygulama, dikkatli sürücüleri ödüllendirmeyi ve sigortalıların poliçelerini uzun süre devam ettirmelerini teşvik etmeyi amaçlar. BMW M3 gibi bir araçta hasarsız bir dönem geçirmek, yüksek primlerde ciddi indirimler sağlayabilir. Genellikle ilk yıl hasar olmadan atlatıldığında bir sonraki yıl priminde %30 civarı bir indirim yapılır; takip eden her hasarsız yıl için indirim oranı kademeli olarak artar. Sektör genel pratiğine göre 5 yıl ve üzeri hasarsızlık durumunda toplam indirim oranı %50–65 bandına ulaşabilmektedir. Örneğin, dört yıl üst üste hiçbir kasko hasarı olmayan bir sürücü, poliçe yenilemesinde yaklaşık yarı yarıya daha az prim ödeyebilir. Hasarsızlık indiriminin sürekliliği, poliçenin kesintisiz yenilenmesine bağlıdır. Poliçe yenilemesi sırasında şirket değiştirseniz bile hasarsızlık indirim hakkınız devam eder. Çünkü Türkiye’de tüm sigorta şirketleri hasarsızlık kademelerini Sigorta Bilgi ve Gözetim Merkezi (SBM) üzerinden ortak takip etmektedir. Diyelim ki BMW M3 aracınızın kasko poliçesini bir şirketten diğerine taşıdınız; önceki poliçenizdeki hasarsızlık dereceniz SBM sistemi aracılığıyla yeni şirket tarafından görüleceğinden indirim hakkınızı kaybetmezsiniz. Benzer şekilde aracınızı sattığınızda ve yeni bir araç (örneğin başka bir BMW modelini) kasko sigortası kapsamına aldığınızda da hasarsızlık indirim hakkınız yeni aracınıza devredilebilir. Bu işlem genellikle mevcut poliçeye zeyilname (ek sözleşme) düzenlenerek yapılır ve kesintisiz hasarsızlık geçmişiniz korunur. Hasarsızlık indirimleri bazı durumlarda bozulmadan da korunabilir. Örneğin, poliçe dönemi içinde küçük çaplı bir hasar yaşanması halinde, sigortalının ek bir teminat olarak satın aldığı hasarsızlık koruma klozu varsa indirim hakkı etkilenmez. Aynı şekilde, meydana gelen kazada sigortalı kusursuz ise (hasarın tamamı karşı tarafın hatasından kaynaklanıyorsa) pek çok sigorta şirketi hasarsızlık indirimini bozmamaktadır. Bu uygulama, zorunlu olmamakla birlikte sektörde müşteri memnuniyeti adına yaygınlaşmıştır. Resmî düzenlemeler trafik sigortasında kusursuz olunan kazalarda hasarsızlığı koruyacak şekilde güncellenmiştir; kasko sigortasında da şirketler benzer yaklaşımı benimsemektedir. Hasarsızlık indiriminin geçerliliğini yitirmemesi için poliçenin zamanında yenilenmesi önemlidir. Poliçe süresi bittikten sonra genellikle 1 ay içinde yenileme yapılırsa indirim hakkı tamamen korunur. Bazı şirketler 3–6 ay aralığında yenilenen poliçelerde indirim kademesinde bir basamak düşüş uygularken, 6 aydan daha uzun bir ara verildiğinde hasarsızlık indirimi hakkı tamamen sıfırlanabilmektedir. Bu nedenle, kasko poliçenizi ara vermeden sürdürmeniz maddi açıdan avantajlıdır. Sonuç olarak, BMW M3 kasko sigortasında hasarsız geçirilen her dönem, yüksek prim maliyetlerini düşürücü önemli bir avantaj sağlar. Sigortalı olarak hasar riskini azaltacak önlemler almak (örneğin güvenli sürüş teknikleri uygulamak) ve gereksiz küçük hasarlar için poliçeyi devreye sokmaktan kaçınmak, uzun vadede hasarsızlık indirimi sayesinde ciddi tasarruf anlamına gelecektir.
BMW M3 Online Kasko Sigortası
Dijitalleşmenin artmasıyla birlikte online kasko sigortası yaptırmak, sigortalılar için büyük kolaylık haline gelmiştir. BMW M3 kasko poliçenizi internet üzerinden güvenli bir şekilde satın almanız mümkündür. Birçok sigorta şirketi, resmi web siteleri ve mobil uygulamaları aracılığıyla online teklif verme ve poliçe satın alma imkânı sunmaktadır. Bu platformlarda aracınızın ve sürücünün bilgilerini girerek anında fiyat alabilir, istediğiniz teminatları seçerek poliçenizi oluşturabilirsiniz. Online kasko sigortasında süreç, geleneksel acente üzerinden yapılan sigorta ile aynı güvenceye sahiptir; çünkü poliçeler dijital ortamda üretilse bile resmî olarak geçerlidir. 5684 sayılı Sigortacılık Kanunu ve ilgili düzenlemeler uyarınca elektronik poliçeler, ıslak imzalı poliçeler ile aynı hukuki değeri taşır. Poliçeniz onaylandığında elektronik imza ile imzalanmakta ve e-posta veya SMS yoluyla tarafınıza iletilmektedir. Avantajları: Online kasko sigortası yaptırmanın en büyük avantajı, hız ve kolaylık sağlamasıdır. Geleneksel yöntemle belki günler alabilecek teklif toplama işi, online sistemler sayesinde birkaç dakikada tamamlanabilir. Farklı şirketlerin sitelerinde ayrı ayrı teklif alıp bunları karşılaştırabileceğiniz gibi, bazı dijital broker platformları üzerinden tek seferde çoklu teklif de alabilirsiniz. Ayrıca online işlemlerde bazı şirketler, operasyonel maliyetlerin düşüklüğü nedeniyle ekstra indirimler veya kampanyalar sunabilmektedir. Örneğin, internetten poliçe yaptıranlara %5–10 civarı dijital kanal indirimi uygulanması sık görülen bir uygulamadır (şirket uygulamalarına göre değişiklik gösterebilir). Güvenlik ve resmîlik: Online poliçe satın alırken dikkat edilmesi gereken husus, işlemin güvenilir ve resmi bir kanal üzerinden yapılıyor olmasıdır. Tarayıcıda sitenin adresinin doğruluğunu (şirketin gerçek web adresi) ve bağlantının güvenliğini (SSL sertifikası) kontrol etmek önemlidir. İşlem sonunda poliçenizin PDF çıktısını alabilir veya e-Devlet üzerinden poliçenin düzenlendiğini doğrulayabilirsiniz. Sigorta Bilgi ve Gözetim Merkezi’nin e-Devlet entegrasyonu sayesinde, online yaptığınız bir kasko poliçesi anında SBM sistemine düşer ve adınıza kayıtlı poliçeler listesine eklenir. Böylece poliçenin geçerliliğinden emin olabilirsiniz. Online kasko sigortası hizmeti veren sigorta şirketlerinin sayısı her geçen gün artmaktadır. 2026 itibarıyla pek çok büyük sigorta şirketi, web sitelerinde “hemen kasko teklifi alın” gibi bölümler bulundurmaktadır. Bu sistemler, TSB’nin güncel kasko değer listesi veritabanı ile entegre çalışır; girdiğiniz araç bilgilerinden otomatik olarak araç kasko bedelini çekerek prim hesaplamasını ona göre yapar. Aynı zamanda hasarsızlık indirimi kademeniz de SBM’den sorgulanarak doğru prim yansıtılır. Tüm bu entegrasyonlar sayesinde online kanaldan yapılan bir poliçede herhangi bir bilgi eksikliği olmaz, poliçeniz eksiksiz ve doğru şekilde düzenlenir. Son olarak, online poliçe alırken de danışma imkânınız olduğunu unutmayın. Birçok şirket, web sitelerinde canlı destek hattı veya çağrı merkezi desteği sağlamaktadır. Tereddüt ettiğiniz konularda uzmanlara danışabilir, teminatlar veya özel şartlar hakkında bilgi alabilirsiniz. Böylece fiziki bir acente ile görüşmeden de bilinçli bir şekilde poliçenizi yapabilirsiniz. Online kasko, BMW M3 gibi değerli bir araç için hızlı teklif alıp güvenli bir şekilde sigorta yaptırmanın modern yoludur.
BMW M3 Kasko Teminatları, Ek Teminatları, Özel Şart ve Uygulamalar
Kasko sigortasının sağladığı teminatlar (kapsamlar), poliçe genel şartlarında tanımlanmıştır. Kara Araçları Kasko Sigortası Genel Şartları’na göre standart kasko teminatları 5 ana gruptur:
- Çarpma-çarpışma: Sigortalı aracın karayolunda veya demiryolunda hareket eden başka bir araçla çarpışması; hareket veya durma halindeyken sabit ya da hareketli bir cismin araca çarpması veya aracın böyle bir cisme çarpması, devrilmesi, düşmesi, yuvarlanması gibi kazalar sonucu oluşan zararlar bu kapsama girer.
- Üçüncü kişilerin kötü niyetli hareketleri: Araca kastî ve kötü niyetli olarak üçüncü kişilerce verilen zararlar (örneğin vandalizm) ile fiil ehliyeti olmayan kişilerin (çocuklar gibi) verdiği zararlar bu teminata dahildir.
- Yangın: Aracın yanması sonucu oluşan zararlar kasko tarafından karşılanır. Yangın teminatı, aracın elektrik kontağı veya başka bir sebeple yanmasını içerir.
- Hırsızlık: Aracın veya araç parçalarının çalınması veya çalınmaya teşebbüs edilmesi durumunda ortaya çıkan kayıp ve zararlar teminat kapsamındadır. Aracın çalınması halinde belirli bir süre bulunamazsa aracın kasko değeri sigortacı tarafından ödenir.
- Ferî teminatlar: Yukarıdaki ana teminat gruplarına giren bir olayın gerçekleşmesi sonucunda gerekli kurtarma, çekme ve nakliye masrafları da poliçe kapsamına dahildir. Örneğin kaza sonrası aracın en yakın servise çekilme masrafları veya kısmi hasarda onarım sürecindeki makul nakliye giderleri kasko tarafından karşılanır.
Yukarıda sayılan kapsamlar, standart kasko poliçesi (dar kasko veya tam kasko) kapsamında verilir. Poliçenin türüne göre teminat gruplarının tamamı veya bir kısmı seçilebilir. TSB’nin 2013’te yürürlüğe giren düzenlemesiyle kasko ürünleri dört başlıkta tanımlanmıştır: Dar Kasko, Kasko, Genişletilmiş Kasko ve Tam Kasko. Dar kasko, sınırlı teminatlı bir üründür (örneğin sadece çalınma ve yanma teminatı gibi); Kasko, ana teminat gruplarının tamamını içerir; Genişletilmiş kasko, tüm ana teminatlar yanında bazı ek riskleri de kapsar; Tam kasko ise hem tüm ana teminatları hem de ek sözleşme ile alınabilecek bütün riskleri içerir. Poliçenizin başlığında hangi tür kasko olduğu yazılır ve kapsam buna göre belirlenir. Ek teminatlar: Kasko sigortasında, genel şartlar gereği bazı riskler ancak ek sözleşme (ek teminat) ile poliçeye dahil edilebilir. BMW M3 için de isteğe bağlı ek teminatlar düşünülebilir. Önemli ek teminatlardan bazıları şunlardır:
- Yurtdışı teminatı: Kasko poliçeleri normalde Türkiye sınırları içinde geçerlidir. Aracınızı yurt dışında kullanmayı planlıyorsanız, poliçeye “Türkiye sınırları dışında meydana gelen zararlar” teminatını ekletmeniz gerekir. Bu sayede, Avrupa’da veya diğer ülkelerde aracınızın başına gelebilecek kazalar da güvence altına alınabilir.
- Doğal afet teminatları: Deprem, sel, su baskını, fırtına, dolu, yıldırım gibi doğal afetlerin araçta yaratacağı zararlar ek teminat ile poliçeye dahil edilebilir. Özellikle dolu hasarı son yıllarda sık görüldüğü için birçok sürücü dolu teminatını ekletmektedir.
- Terör ve halk hareketleri teminatı: 3713 sayılı Terörle Mücadele Kanunu kapsamındaki terör eylemleri ve bunlardan doğan sabotaj, grev, lokavt, kargaşalık sonucu oluşan zararlar normalde teminat dışıdır; ek teminat olarak alınabilir.
- İhtiyari mali sorumluluk (İMM): Trafik sigortasının limitleri yetersiz kaldığında devreye giren bu ek poliçe, kasko ile birlikte paket olarak sunulabilir. Kasko poliçesine eklenen İMM teminatı, kusurlu olduğunuz bir kazada karşı tarafın zararlarının trafik sigortası limitlerini aşan kısmını karşılar ve ayrıca trafik poliçesinin karşılamadığı manevi tazminat taleplerini de güvenceye alabilir.
- Kişisel koltuk ferdi kaza teminatı: Araç sürücüsünün ve içindeki yolcuların bir kaza durumunda uğrayacağı bedeni zararlar (ölüm veya sürekli sakatlık halinde ödenecek tazminatlar) kasko kapsamına dahil değildir; ancak ek ferdi kaza teminatı ile poliçeye eklenebilir.
- Anahtar kaybı, yetkisiz çekici, vb.: Araç anahtarının çalınması/kaybolması sonucu kilit sisteminin değiştirilmesi masrafları, yetkisiz kişilerce çekilen araçta oluşan zararlar gibi özel riskler de teminat kapsamına alınabilir. Benzer şekilde kemirgen hayvanların araca vereceği zararlar, yanlış akaryakıt dolumu, yarış veya ralliye katılım sırasında oluşan hasarlar gibi özel durumlar da ek klozlarla teminat altına alınabilmektedir.
Özel şartlar ve uygulamalar: Kasko poliçelerinde, genel şartlara aykırı olmamak kaydıyla sigorta şirketleri bazı özel şartlar koyabilir. Bu özel şartlar poliçenin ön yüzünde veya eklerinde belirtilir. Örneğin, muafiyet uygulaması yaygın bir özel şarttır. Muafiyet, oluşabilecek hasarın belirli bir tutarının sigortalı üzerinde bırakılması demektir. Poliçede %1, %2 veya sabit tutar muafiyet belirlenebilir; bu durumda küçük hasarlarda belirtilen kısım ödenmez, büyük hasarlarda ise tutar aşıldığında tamamı ödenir. Muafiyet uygulaması prim indirimine yol açtığı için bazı sigortalılar tarafından tercih edilir. Bir diğer özel uygulama, orijinal parça/eşdeğer parça kullanımı konusudur. 2013 düzenlemesine göre sigorta şirketi, hasar onarımında orijinal parça yerine eşdeğer (yan sanayi) parça kullanma hakkını poliçede açıkça belirtmelidir. Poliçede böyle bir kayıt yoksa, hasar onarımında orijinal parça kullanılması esas olur. Sigortalılar, prim karşılığında daima orijinal parça takılması şartını poliçeye koydurabilir veya bu konuda şirketin şartını kabul edebilir. Özel şartlara ilişkin bir diğer önemli nokta, eksik sigorta ve aşkın sigorta kavramlarının kasko branşında genel şartlar gereği artık uygulanmamasıdır. Eskiden aracın değerinin yanlış beyan edilmesi durumunda tazminat orantılı ödenir (eksik sigorta) veya fazla prim ödenmişse iade edilmez (aşkın sigorta) şeklinde hükümler vardı. Yeni düzenlemeye göre kasko poliçesinde “rayiç bedel” esası geçerli olduğu için, aracın gerçek değerinden farklı bir bedel yazılsa dahi hasar anında rayiç üzerinden ödeme yapılır ve sigortalı eksik tazminat alma riskiyle karşılaşmaz. Bu sigortalı lehine önemli bir iyileştirmedir. Son olarak, sigorta şirketleri paket poliçeler ile kaskoyu zenginleştirebilirler. Örneğin, kasko poliçesiyle birlikte yol yardım hizmeti, mini onarım hizmeti (küçük çaplı göçük, çizik onarımları belli limitlerle ücretsiz yapma), ikame araç temini (aracınız servisteyken belli süreliğe kadar ücretsiz araç sağlama) gibi ek faydalar sunulabilir. Bu tür uygulamalar poliçenin özel şartlarında veya klozlarında belirtilir. BMW M3 gibi değerli bir araç için kapsamlı bir poliçe yaptırırken, bu ek hizmet ve şartları da incelemek önemlidir. Böylece herhangi bir hasar durumunda poliçenizin hem maddi zararları eksiksiz karşıladığından hem de işlemlerinizi kolaylaştıracak hizmetleri içerdiğinden emin olabilirsiniz.
BMW M3 Kasko İndirimleri
Kasko sigortasında hasarsızlık indirimi dışında da çeşitli indirim uygulamaları mevcuttur. Sigorta şirketleri, rekabet ve risk yönetimi politikaları doğrultusunda müşterilerine farklı indirimler sunabilir. BMW M3 kasko indirimi denildiğinde akla gelebilecek bazı indirim türleri şunlardır:
- Çoklu poliçe indirimi: Aynı sigorta şirketinde birden fazla poliçesi (örneğin hem trafik sigortası hem kasko, hatta konut veya sağlık sigortası gibi) bulunan müşterilere paket indirimleri yapılabilir. Bu, şirketin sadık müşterisine sağladığı bir avantajdır ve primde belirli bir yüzde indirim şeklinde yansıyabilir.
- Araç güvenlik donanım indirimi: Aracınızda hırsızlığa karşı alarm, immobilizer, izleme cihazı veya gelişmiş fren sistemleri gibi güvenlik donanımları mevcutsa bazı sigortacılar primi düşürebilmektedir. Çünkü bu ekipmanlar riskleri azaltır (çalınma riskini veya kaza şiddetini düşürme potansiyeli). Örneğin, gelişmiş bir takip sistemi (GPS bazlı çip) takılı araçlara %5 civarı indirim uygulayan şirketler bulunmaktadır.
- Sürücü özelliği indirimleri: Sürücünün tecrübesi ve mesleği de indirime konu olabilir. 25 yaş üzerindeki, uzun süredir ehliyeti olup ciddi trafik cezası olmayan sürücüler daha düşük riskli görülür ve primleri daha düşük hesaplanır. Bazı şirketler kamu çalışanları, öğretmenler, askeri personel gibi belirli meslek gruplarına veya kadın sürücülere özel küçük indirimler tanımlayabilirler (bu uygulamalar şirket politikalarına göre değişir).
- Ödeme şekline göre indirim: Poliçenin priminin peşin ödenmesi halinde taksitli ödemeye göre daha düşük bir tutar sunulması yaygındır. Peşin ödeme indirimi ile hem şirket tahsilât riskini azaltır hem de müşteri tek seferde ödemede avantaj elde eder. Ayrıca bankaların kredi kartlarına özel kampanya anlaşmalarıyla ekstra indirim veya puan avantajları da olabilmektedir.
- Filo ve grup indirimleri: Eğer BMW M3 aracı bir şirket üzerine kayıtlı ise ve şirket aynı sigorta şirketine birden çok araç sigortalatıyorsa (filo sigortası), adetli poliçe yapılmasının getirdiği indirimler uygulanır. Filo indirimi, poliçe başına daha düşük prim oranı yansıtır. Benzer şekilde, otomobil kulüpleri veya dernekler aracılığıyla grup sigortası anlaşmaları yapıldığında üyeler indirimli poliçe alabilirler.
Bunların yanında dönemsel kampanyalar da kasko indirimleri arasında sayılabilir. Sigorta şirketleri bazen yıl sonu hedefleri veya belirli etkinlikler kapsamında kısa süreli kampanyalar yaparak yeni müşterilere indirimli fiyat teklif edebilir. Örneğin, ilk kez kasko yaptıracaklara veya belirli bir markanın araç sahiplerine özel kampanyalar duyurulabilir. Ancak burada dikkat edilmesi gereken, indirim oranları cazip görünse de poliçe kapsamının daralmamasıdır. Yani normalde verilmesi gereken bir teminatın çıkarılıp çıkarılmadığı veya yüksek muafiyet eklenip eklenmediği kontrol edilmelidir. İndirimli poliçe alacağım derken önemli bir teminatı dışarıda bırakmak, hasar anında mağduriyet yaratabilir. Resmî olarak kasko primleri serbest piyasada belirlendiği için, SEDDK tarafından tarifeler ve indirim oranları önceden sabitlenmez. Bu da her şirketin farklı indirim politikasını mümkün kılar. Bu nedenle bir şirketin uygulamadığı bir indirimi bir diğeri uygulayabilir. Müşteriler olarak bunu avantaja çevirmek için farklı şirketlerden teklifler alıp içeriklerini kıyaslamak önemlidir. Örneğin, bir şirket hasarsızlık indirimi dışında indirim sunmazken, başka bir şirket hem hasarsızlık hem peşin ödeme hem de çoklu poliçe indirimi uygulayarak toplamda daha düşük prim verebilir. Son olarak, tüm bu indirimler uygulanırken bile asıl belirleyici unsur risk değerlendirmesidir. BMW M3 için her ne kadar indirimler söz konusu olsa da aracın yüksek değeri ve güçlü performans özellikleri nedeniyle baz prim tutarı görece yüksektir. İndirimler bu tutarı düşürmeye yöneliktir ancak hiçbir zaman priminizi sıfıra yaklaştırmaz; sadece risk primini makul hale getirir. Poliçenizi satın alırken size sunulan indirimlerin ve bunların hangi şartlara bağlı olduğunun (örneğin hasar olursa indirim devam eder mi, belirli bir belge ibrazı gerekli mi gibi) açıklamasını talep ediniz. Tüm indirimlerin poliçe dokümanında doğru şekilde yer aldığından emin olmak da, ileride çıkabilecek anlaşmazlıkları önlemek adına iyi bir uygulamadır.
BMW M3 Kasko Yenileme
Kasko sigortasının her yıl yenilenmesi, aracı sürekli güvence altında tutmak ve hak kaybına uğramamak için kritik önemdedir. BMW M3 gibi değerli bir aracın kasko poliçesini yenilerken dikkat edilmesi gereken birkaç nokta vardır. Öncelikle, poliçenizin vade bitiş tarihini takip ediniz ve bitişten mümkünse 1-2 hafta önce sigorta şirketiniz veya acenteniz ile iletişime geçiniz. Yenileme döneminde sigorta şirketleri mevcut müşterilerine teklif hazırlarlar. Hasarsız geçen bir yılın ardından genellikle yenileme teklifinde hasarsızlık indirimi uygulanmış olacaktır. Elinize ulaşan yenileme teklifini poliçenizin önceki yılıyla kıyaslayın. Aracınızın kasko değeri her yıl değişebileceğinden (genelde ikinci el değer kaybı veya enflasyon etkisiyle artış olabilir), poliçe toplam tutarında da değişiklik olacaktır. Örneğin, aracınızın değeri arttıysa sigorta bedeli de artacağından prim yükselmiş görünebilir; ancak hasarsızlık indiriminiz de arttıysa bu etki dengelenebilir. Yenilemede dilerseniz şirket değişikliği yapabilirsiniz. Başka bir sigorta şirketinden daha uygun fiyatlı veya kapsamlı bir teklif alırsanız, mevcut poliçe bitiminde yeni şirkete geçebilirsiniz. Burada önemli olan, poliçe süresinin kesintiye uğramamasıdır. Bir gün bile boşluk kalmamasına özen gösterin; çünkü poliçesiz kaldığınız günlerde meydana gelebilecek bir hasar güvencesiz olacaktır. Ayrıca kesintisiz yenileme, hasarsızlık indirim hakkınızın da tam korunması demektir (poliçe arada boşluk olmadan yenilenirse indirim basamağınız düşmez). Eğer şirket değiştiriyorsanız, yeni şirkete hasarsızlık belgesi sunmanıza çoğunlukla gerek yoktur; SBM sistemi üzerinden hasarsızlık kademenizi otomatik görürler. Kasko yenilemesinde teminatları gözden geçirmek de iyi bir pratiktir. Hayat koşulları ve ihtiyaçlar değişebileceği için, bir önceki yıl almadığınız bir ek teminat bu yıl gerekli hale gelebilir. Örneğin, geçen yıl yurtdışına çıkmıyordunuz ama bu yıl araçla seyahat planlıyorsanız yurtdışı teminatını ekletmek isteyebilirsiniz. Veya önceki poliçede 500 TL muafiyet varken, bu yıl muafiyetsiz poliçeye geçmek isteyebilirsiniz. Bu tür değişiklikleri yenileme aşamasında yapabilirsiniz. Mevcut sigorta şirketiniz, yenileme teklifini hazırlarken genelde geçen yılki teminatların aynısını devam ettirir; değişiklik talebinizi iletmeniz gerekir. Yeni şirkete geçiyorsanız, zaten baştan istediğiniz kapsamı belirleyip teklifi ona göre almalısınız. Eğer araç el değiştirdiyse (BMW M3’ünüzü sattıysanız), kasko poliçesi yeni sahibine devredilmez; poliçe, aracın mülkiyetinin değiştiği anda hükümsüz kalır. Bu durumda kullanmadığınız günlere tekabül eden prim tutarı sigorta şirketi tarafından size iade edilir. Yeni bir araç alırsanız, önceki poliçenizi iptal ettirip yeni aracınız için ayrı bir poliçe yaptırmanız gerekir. Ancak yukarıda belirtildiği gibi, hasarsızlık indirimi hakkınız aynı kalacaktır. Kasko yenilemesinin zorunlu olmamakla birlikte finansal bir disiplin gerektirdiğini unutmayın. Zorunlu trafik sigortasının aksine, kasko yaptırmamanın kanuni bir cezası yoktur; ancak yenilememe durumunda karşılaşabileceğiniz riskler büyüktür. BMW M3’ünüz kaskosuz kaldığı dönemde bir kazaya karışırsa veya çalınırsa tüm zarar sizin üzerinizde kalacaktır. Özellikle kredi ile alınmış araçlarda (rehinli araçlar) kasko genellikle kredi şartı olarak da istenir; yenilemezseniz banka tarafından uyarı alabilirsiniz. Bu gibi durumlar dışında da, kendi ekonomik güvenliğiniz için kasko poliçenizi süreklilik arz edecek şekilde her yıl yenilemeniz tavsiye edilir. Sonuç olarak, kasko yenileme sürecinde planlı hareket etmek, poliçeyi vaktinde yenilemek ve şartları gözden geçirerek güncellemek önemlidir. Bu sayede BMW M3’ünüzü her an koruma altında tutar, hasarsızlık indirim avantajınızı maksimize eder ve beklenmedik olaylara karşı kendinizi maddi açıdan güvenceye almaya devam edersiniz.
BMW M3 Kasko Zorunlu mu?
Hayır, kasko sigortası zorunlu bir sigorta türü değildir. Türkiye’de trafiğe çıkan her araç için yaptırılması kanunen zorunlu olan sigorta, Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası, yani halk arasındaki adıyla trafik sigortasıdır. Kasko ise isteğe bağlı olarak yaptırılan, aracın kendi zararlarını karşılamaya yönelik bir sigortadır. Yasal mevzuata göre hiçbir araç sahibi kasko poliçesi yaptırmaya mecbur tutulamaz. Ancak kasko sigortası yaptırılmadığında aracın başına gelebilecek zararların (kaza, hırsızlık, doğal afet vs.) tamamen araç sahibinin kendi imkanlarıyla karşılanması gerekeceği için, özellikle yüksek değerli araçlar açısından kasko yaptırmak fiilen bir zorunluluk gibi önem arz etmektedir. Zorunlu trafik sigortası ile kasko sigortasının farkını belirtmek gerekirse: Trafik sigortası üçüncü kişilere verilen zararları karşılar ve kanunen yaptırılması zorunludur, kasko sigortası ise sigortalının kendi aracında meydana gelen zararları karşılar ve isteğe bağlıdır. Bu nedenle trafik sigortasını yaptırmamak idari yaptırımlara tabidir. 2026 yılında trafik sigortası olmayan araçlara tespit halinde uygulanan idari para cezası ve araç bağlama gibi cezalar söz konusudur (trafik polisleri, sigortasız araç tespit ettiğinde aracı trafikten men ederek çektirir ve ceza uygular). Kasko sigortasında ise böyle bir yasal yaptırım yoktur; yaptırılmaması halinde hukuki bir ceza ile karşılaşılmaz. Bununla birlikte, pratikte bazı durumlar kasko sigortasını dolaylı olarak “zorunlu” hale getirebilir. Özellikle bankadan taşıt kredisi kullanarak alınan BMW M3 gibi araçlarda, banka genellikle kredi süresince kasko poliçesinin devam ettirilmesini sözleşmeye koyar. Bu, bankanın teminatını (rehinli aracı) korumak istemesinden kaynaklanır. Böyle bir durumda kredi şartı nedeniyle kasko yaptırmak fiilen zorunlu hale gelebilir. Ancak bu da kanuni bir zorunluluk değil, sözleşmesel bir yükümlülüktür. Yine araç kiralama firmaları, filo araçları için kasko poliçelerini zorunlu tutarlar ki olası bir kazada aracı koruma altında olsun. Özetle, kişisel araç sahipleri için kasko sigortası tamamıyla isteğe bağlıdır. Kanun koyucu, trafik sigortasında üçüncü kişileri korumak amacıyla bir zorunluluk öngörmüş, ama kendi malınızın zararını sigortalatıp sigortalatmama kararını size bırakmıştır. Ancak özellikle BMW M3 gibi yüksek performanslı ve değerli bir otomobil söz konusuysa, kasko yaptırmamanın oluşturacağı mali risk çok büyük olabileceğinden, zorunlu olmasa bile güçlü bir şekilde tavsiye edilir. Kasko sigortası, olası bir kaza, hırsızlık veya doğal afet durumunda on binlerce, hatta yüz binlerce liralık masrafı tek başınıza üstlenmemek için en etkili çözümdür.
BMW M3 Kasko Yurtdışı Teminatı
Standart kasko poliçeleri coğrafi olarak Türkiye sınırları içinde geçerlidir. Bu, kasko sigortanızın yalnızca Türkiye’de meydana gelen zararları karşılayacağı anlamına gelir. Oysa BMW M3 gibi bir aracı yurt dışına, örneğin Avrupa ülkelerine veya komşu ülkelere götürmeyi planlıyor olabilirsiniz. Bu durumda kasko poliçenize yurtdışı teminatı ekletmeniz gerekecektir. Kasko genel şartlarına göre “Türkiye sınırları dışında meydana gelen zararlar” ancak ek sözleşme ile teminat altına alınabilir. Yurtdışı teminatı aldığınızda, poliçenizde belirtilen coğrafi kapsam genişletilir. Genellikle sigorta şirketleri bu teminatı Avrupa ülkelerini ve belirli komşu ülkeleri kapsayacak şekilde sunar. Örneğin, Avrupa kıtasındaki tüm ülkeler + Türkiye’ye komşu bazı Asya ülkeleri (Gürcistan, Azerbaycan gibi) teminat kapsamında olabilir. Poliçenizin özel şartlarında hangi ülkelerin dahil olduğu net olarak listelenir. Yurt dışına araç ile çıkmadan önce bu listeyi kontrol etmek önemlidir; çünkü bazı poliçeler riskli gördüğü ülkelere teminat vermeyebilir veya ek prim talep edebilir. Yurtdışı teminatı genellikle iki ana riski kapsar: Kaza ve çalınma. Aracınız yurtdışındayken kaza yaparsa veya çalınırsa, tıpkı Türkiye’de olmuş gibi kasko devreye girer. Ancak bu durumda poliçenin işleyişi açısından dikkat edilmesi gereken bazı prosedürler olabilir. Örneğin, yurtdışında kaza yaptığınızda tutanak ve polis raporunu orada tutturmalı, mümkünse Türkçe tercümesini temin ederek dönüşte sigortacınıza iletmelisiniz. Aracın yabancı ülkede onarımı veya Türkiye’ye nakliyesi konularında poliçenizin asistans (yardım) hizmetleri varsa, onlar devreye girer. Bazı kasko poliçeleri, yurtdışında aracın arızalanması/hasar görmesi durumunda belli bir tutara kadar çekici ve araç dönüş masrafını da karşılar. Ayrıca, kasko poliçesinin yurtdışı teminatı, o ülkenin zorunlu trafik sigortasının yerine geçmez. Örneğin, Avrupa’ya gidecekseniz uluslararası zorunlu trafik sigortası olan Yeşil Kart’ı ayrı olarak almanız gerekir (Yeşil Kart, üçüncü şahıs sorumluluk içindir). Kasko poliçenizin yurtdışı teminatı ise sizin aracınızın zararlarını karşılayacaktır. Yani iki sigorta birlikte tam koruma sağlar: Yeşil Kart karşı tarafın zararını, kasko yurtdışı teminatı kendi aracınızın zararını öder. Poliçeye ekleme ve maliyet: Yurtdışı teminatı ek bir prim karşılığında verilir. Bu prim, genellikle poliçenin ana primine oranla cüzi bir tutardır (riskin süresine ve ülkelere göre değişebilir). Örneğin, tüm yıl geçerli yurtdışı teminatı ekletmek priminizi %5 artırabilir; bazı şirketler ise belirli kısa süreli yurtdışı seyahatleri için geçici teminat satarlar (örneğin 1 aylık teminat gibi). Eğer BMW M3 ile belirli bir dönem yurtdışına çıkacaksanız, sigorta şirketinize bunu bildirip geçici yurtdışı klozu da alabilirsiniz. Sonuç olarak, yurtdışına araçla çıkmayı planlayan BMW M3 sahiplerinin kasko poliçelerini gözden geçirmeleri şarttır. Poliçede yurtdışı kapsam yoksa, ekletmek için sigortacıyla görüşülmelidir. Aksi halde Türkiye sınırları dışında meydana gelecek bir kazada kasko sigortası ödeme yapmayacaktır. Bu teminatla birlikte, aracınız sanki Türkiye’deymiş gibi güvencede olur. Elbette, her ülkenin yol koşulları ve kaza/çalınma riskleri farklı olabilir; bu nedenle bazı ülkeler için özel düzenlemeler olup olmadığını (örneğin yüksek riskli bölgeler) poliçe özel şartlarından kontrol etmekte fayda vardır. Yurtdışı teminatlı bir kasko ile, BMW M3’ünüzle yapacağınız yurt dışı seyahatlerde de gönül rahatlığıyla yola çıkabilirsiniz.
BMW M3 Kasko ve Trafik Sigortası Farkı Nedir?
Kasko sigortası ile trafik sigortası, araç sahibi olmanın finansal risklerini farklı yönlerden teminat altına alan iki ayrı sigorta türüdür. Aralarındaki temel farklar şöyle özetlenebilir:
- Yasal Zorunluluk: Trafik sigortası (Zorunlu Mali Sorumluluk Sigortası) kanunen yaptırılması mecburi bir sigortadır. Her araç trafiğe çıkabilmek için geçerli bir trafik poliçesine sahip olmalıdır. Kasko sigortası ise isteğe bağlıdır; yaptırılması araç sahibinin tercihine bırakılmıştır. Bu nedenle trafik sigortası olmayan araçlar tespit edilirse ceza uygulanır ve araç trafikten men edilebilir, kasko olmadığı için ise bir yaptırım söz konusu olmaz.
- Kapsam ve Teminat Konusu: Trafik sigortası, aracınızın üçüncü şahıslara verebileceği maddi ve bedeni zararları karşılar. Yani bir kazada kusurlu iseniz karşı tarafın araç hasarlarını, yaralanma durumunda tedavi giderlerini veya vefat halinde destekten yoksun kalma tazminatını trafik sigortanız belirli limitlere kadar öder. Buna karşın kasko sigortası, sizin aracınıza gelen zararları karşılar. Kasko, aracınızın çarpışma, çalınma, yanma gibi olaylar sonucu uğrayacağı kendi hasarlarını teminat altına alır. Özetle trafik sigortası karşı tarafı, kasko sigortası sizi korur.
- Teminat Limitleri: Trafik sigortasının teminat limitleri Hazine ve Maliye Bakanlığı/Sigortacılık Düzenleme Kurumu tarafından belirlenmiş sabit tutarlardır ve poliçede bu limitler yazılıdır. Örneğin 2026 yılı için bir kaza başına maddi zarar limiti, sağlık giderleri limiti ve ölüm/sakatlık tazminat limiti gibi rakamlar Resmî Gazete’de ilan edilir ve tüm şirketler için aynıdır. Kasko sigortasında teminat limitini ise sigortalı belirler (genelde aracın kasko değeri limit kabul edilir, ek teminatların limitleri poliçede yazılır). Kaskoda limit esnekliği vardır; dilerseniz aksesuarlar veya ekstra teminatlar için ek limitler koyabilirsiniz. Trafikte manevi tazminat talepleri teminat dışıdır, kaskoda ise İMM ek poliçesi ile manevi tazminat dahi teminat altına alınabilir.
- Prim Belirleme: Trafik sigortasında primler kısmen devlet kontrollüdür; her araç tipi ve il için azami prim tutarları SEDDK tarafından belirlenen bir tarife sistemine tabidir (belirli bir “basamak” sistemi ve tavan fiyatlar uygulanır). Şirketler bu sınırlar içinde fiyat verirler. Ayrıca trafik sigortasında tüm şirketlerin uyması gereken hasarsızlık indirimi basamakları bulunur (1’den 7’ye kadar basamak sistemi). Kasko sigortasında primler tamamen serbestçe şirketlerce belirlenir, herhangi bir tavan fiyat yoktur. Şirketlerin kendi hasarsızlık indirim politikaları vardır ve primler risk değerlendirmesine göre farklılık gösterir. Bu nedenle kasko fiyatları şirketten şirkete daha çok değişkenlik gösterebilir, trafik sigortası fiyatları ise tarife nedeniyle belirli bir aralıkta seyreder.
- Hasar ve Tazminat Süreci: Trafik sigortasında, kazada kusur durumuna göre ödeme yapılır; eğer siz 100% kusurlu değilseniz sizin trafik sigortanız karşı tarafa ödeme yapmaz, karşı tarafın trafik poliçesi sizin zararınızı öder. Kaskoda ise böyle bir ayrım yoktur, siz kusurlu olsanız da olmasanız da (hatta tek taraflı kazalarda bile) kaskonuz kendi zararınızı öder. Sonrasında eğer karşı taraf kusurlu ise, sizin kasko şirketiniz ödediği tazminatı karşı tarafın trafik sigortasına rücu edebilir. Bu süreç sigortalı açısından arka planda işler, siz kaskodan paranızı alırsınız. Trafik sigortasında tazminat ödemeleri doğrudan üçüncü şahıslara yapılır, kasko tazminatı ise sigortalı araç sahibine veya servise yapılır.
Yukarıdaki temel farkların yanı sıra bazı pratik hususlar da vardır: Örneğin trafik sigortası poliçesi olmadan araç muayeneden geçemez ve trafiğe çıkamazsınız, ancak kasko olmadığında böyle bir engel yoktur (ancak finansal risk almış olursunuz). Trafik sigortası hiçbir şekilde kendi aracınızın tamir masrafını karşılamaz, kasko ise karşı tarafın zararlarını poliçe kapsamındaki İhtiyari Mali Mesuliyet teminatı ile belirli limitlere kadar üstlenebilir. Bu yönüyle kasko sigortası daha kapsamlı bir koruma sağlar, ancak dediğimiz gibi isteğe bağlıdır. Kısaca benzetmek gerekirse, trafik sigortası olmazsa olmaz bir asgari sorumluluk kalkanıdır, kasko sigortası ise kendi mal varlığınızı güvenceye alan ek bir kalkandır. İkisi birbirinin alternatifi değil, tamamlayıcısıdır. BMW M3 gibi bir araç için trafik sigortası yaptırmak yasal bir zorunluluktur ve sizi hukuki sorumluluktan korur; kasko sigortası yaptırmak ise sizi maddi kayıptan korur ve şiddetle tavsiye edilir. Bilinçli bir araç sahibi, her iki poliçeye de sahip olarak hem yasal gereklilikleri yerine getirir hem de aracını azami ölçüde güvence altına almış olur.
BMW M3 Modelleri
BMW M3, Alman otomotiv firması BMW’nin yüksek performanslı spor otomobil modelidir ve BMW 3 Serisi temel alınarak geliştirilir. İlk BMW M3 modeli 1980’lerin ortasında piyasaya çıkmıştır ve o zamandan bu yana çeşitli nesiller halinde üretilmiştir. BMW M3’ün farklı modellerini genel hatlarıyla şöyle sıralayabiliriz:
- Birinci Nesil (E30, 1986–1991): BMW M3’ün ilk versiyonu E30 kasa kodlu 3 Serisi üzerinden geliştirilmiştir. 2.3 litrelik 4 silindirli yüksek performanslı motoru, genişletilmiş çamurlukları ve dönemin DTM yarışlarına uygun homologasyon özellikleriyle dikkat çeker. İki kapılı coupe gövde ile üretilen bu nesil M3, sınırlı sayıda cabrio (üstü açık) versiyona da sahiptir.
- İkinci Nesil (E36, 1992–1999): E36 kasa M3, ilk kez 6 silindirli bir motorla piyasaya sürülmüştür (3.0 litre, daha sonra 3.2 litre). Bu nesilde coupe, sedan ve cabrio gövde tipleri mevcuttur. 321 beygir gücüne kadar çıkan motoruyla E36 M3, performans ve günlük kullanım dengesini sağlamıştır.
- Üçüncü Nesil (E46, 2000–2006): Birçok BMW tutkununa göre ikonik modellerden olan E46 M3, 3.2 litrelik sıralı 6 silindirli 343 beygir gücünde motoru ile üretildi. Sadece coupe ve cabrio karoser seçenekleriyle sunulan bu nesil, SMG adı verilen yarı otomatik şanzıman opsiyonuyla da bilinir. E46 M3’ün özel bir versiyonu olan M3 CSL, hafifletilmiş yapısı ve artırılmış gücüyle koleksiyonerlerin gözdesidir.
- Dördüncü Nesil (E90/E92/E93, 2007–2013): Bu nesilde M3, ilk ve tek defa V8 motor ile donatıldı. 4.0 litrelik V8 motor 420 beygir güç üretir. Gövde tipleri olarak E90 kodlu sedan, E92 kodlu coupe ve E93 kodlu cabrio olmak üzere üç seçenek vardı. Bu dönemden itibaren BMW, 3 Serisi coupe ve cabrio modellerini 4 Serisi adıyla ayırmaya başlamıştır; ancak M3 ismi sedan (E90) için kullanılmış olsa da, coupe versiyonu da halk arasında M3 olarak anılmaya devam etmiştir.
- Beşinci Nesil (F80, 2014–2018): BMW, 2014’te yeni bir isimlendirme yaptı: 3 Serisi sedan performans modeli yine M3 adını alırken, coupe ve cabrio performans modellerine M4 adı verildi. Bu nedenle 2014 sonrası BMW M3 sadece 4 kapılı sedan gövdeyle üretilmiştir. F80 M3, çift turbolu 3.0 litre sıralı 6 silindirli motora sahiptir ve yaklaşık 431 beygir güç sunar (Competition paketi ile 450 bg’ye yakın). Bu nesilde ilk kez turbo beslemeye geçilmiştir.
- Altıncı Nesil (G80, 2021–günümüz): En yeni BMW M3 nesli G80 koduyla 2021 yılında tanıtıldı. 3.0 litre çift turbo sıralı-6 motoru standart versiyonda ~480 bg, M3 Competition versiyonunda 510 bg güç üretir. Ayrıca ilk defa M3 modelinde xDrive dört tekerlekten çekiş opsiyonu sunulmuştur (Competition xDrive versiyonu). G80 M3, agresif tasarımlı büyük böbrek ızgaralarıyla estetik açıdan da önceki nesillerden ayrılır. 2023 itibarıyla BMW, M3’ün station wagon (touring) gövde versiyonunu da üretmeye başlamıştır (G81 kodlu M3 Touring), ancak bu versiyon sınırlı sayıda ülkeye sunulmaktadır.
Bu farklı modeller, sigorta açısından birkaç anlama gelir: Öncelikle her modelin kasko değeri farklıdır. Eski nesil M3’ler (örneğin E30 M3) artık koleksiyon aracı olarak değerlendirilebileceği için piyasa değeri standart ikinci el araç hesaplamalarından farklı olabilir. TSB Kasko Değer Listesi 15 yaş üzeri araçları kapsamadığından, daha eski bir M3’ün değerini sigorta şirketi eksper raporu veya özel fiyat kılavuzları ile belirleyecektir. Yeni nesil (örneğin G80) M3’ler ise ÖTV ve kur etkisiyle çok yüksek fiyatlara sahip olduğundan kasko değer listesinde üst sıralarda yer alır. Her bir M3 versiyonunun alt modelleri de (Competition, CS, CSL, Touring, vs.) sigorta sisteminde ayrı kodlarla yer alır. Kasko sigortası yaptırırken aracın model bilgisinin doğru seçilmesi bu yüzden önemlidir. Örneğin 2022 model BMW M3 Competition ile standart M3 arasında değer farkı olduğundan poliçede doğru model adı belirtilmelidir ki prim doğru hesaplansın ve olası hasar ödemesinde sorun yaşanmasın. Sigorta Bilgi Merkezi’nin veritabanında bu modeller ayrı ayrı tanımlıdır; plaka veya şasi numarasından sorgulandığında aracın tam modeli poliçeye yansır. Yine de teklifi alırken acentenize/model seçimi ekranına doğru model adını girdiğinizden emin olmanız gerekir. Model farklılıkları sigorta primini de dolaylı olarak etkileyebilir. Daha güçlü ve özel versiyonlar (örneğin M3 CS gibi) genelde daha yüksek değerli ve riskli kabul edilir, bu da primin biraz daha yüksek olmasına yol açabilir. Ayrıca modifiye edilmiş, yarış paketli özel M3’ler için sigorta şirketleri özel şart koyabilir (örneğin pist kullanımı teminat dışı olabilir, roll-cage benzeri ek ekipman bildirilmelidir vb.). Standart fabrika çıkışı modellerde ise poliçe genel şartları geçerlidir. Özetle, BMW M3’ün tüm modelleri kasko sigortası kapsamında güvenceye alınabilir. Eski veya yeni fark etmeksizin, doğru araç değerinin belirlenmesi ve uygun teminatların seçilmesi kaydıyla her model için poliçe düzenlenir. M3’ün nesilleri arasındaki değer ve risk farkları sadece prim üzerinde etkili olur ancak sigortalanabilirlik açısından bir engel teşkil etmez. Araç sahibi olarak hangi M3 nesline sahip olursanız olun, kendi ihtiyaçlarınıza göre poliçenizi yapılandırıp aracınızı güvence altına alabilirsiniz.
Kaynakça
- Türkiye Sigorta Birliği (TSB) – Kasko Değer Listesi Arşivi (TSB Resmî Web Sitesi) – Araçların marka, model ve yıllarına göre piyasa değerlerini içeren resmi liste (Mart 2025 BMW M3 Competition kasko değeri örneği).
- TSB – Kara Araçları Kasko Sigortası Genel Şartları (2013) – Resmî Gazete’de yayımlanan kasko sigortası genel şartları belgesi (A.1 Teminat Kapsamı ve A.2 Coğrafi Sınır maddeleri, ek teminat ve teminat dışı haller ile 2013 değişikliklerine dair hükümler).
- TSB – Sıkça Sorulan Sorular (Kasko Sigortası) – Türkiye Sigorta Birliği bilgi sayfası, kasko ürün sınıfları, hasarsızlık indirimi devri, kasko-trafik farkları gibi konulardaki resmî açıklamalar.
- Sigorta Bilgi ve Gözetim Merkezi (SBM) – E-Devlet Kasko Poliçe ve Hasar Sorgulama Hizmeti – e-Devlet üzerinden SBM tarafından sunulan, araçların kasko poliçe ve hasar geçmişi bilgisini veren uygulama (Kullanıcı girişi yapıldığında plaka ile aktif poliçe ve son 5 yıl hasar kaydı sorgulanabilir).
- Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) – Sigorta Şirketleri Listesi – Türkiye’de faaliyet gösteren ve kasko branşında poliçe düzenleme yetkisi olan sigorta şirketlerinin resmi listesi (SEDDK Kuruluşlar sayfası).
- TSB – Trafik ve Kasko Sigortası Bilgi Notu – Zorunlu trafik sigortası ve ihtiyari kasko sigortasının kapsam ve yükümlülük farklarını açıklayan birlik bilgi notu (Trafik sigortasının üçüncü şahıs sorumluluğunu, kaskonun kendi aracının zararlarını karşıladığına dair).
- Resmî Gazete – Zorunlu Trafik Sigortası 2026 Yılı Teminat Limitleri ve Tarifesi – Her yıl yayınlanan tarife talimat tebliği (2026 için trafik sigortasında araç başı maddi zarar, bedeni zarar limitlerini ve prim tavanlarını belirleyen resmi düzenleme).
- TSB – 1 Nisan 2013 Kasko Düzenlemeleri Basın Bülteni – Kasko poliçelerinde 2013’te yürürlüğe giren değişikliklerle ilgili açıklama (poliçede rayiç bedel uygulaması, eksik/aşkın sigortanın kaldırılması, orijinal parça/ eşdeğer parça ve onarım süreçlerinin poliçede belirtilme zorunluluğu gibi yenilikler).
- Türkiye Sigorta Birliği (TSB) İstatistikleri 2025 – Sigorta sektörünün 2025 yılı prim üretim verileri (kasko branşında prim üretimi ve önceki yıla göre artış oranı gibi bilgiler; %50’ler civarı prim artışı yaşandığı belirtilmiştir).
- Sigorta Tahkim Komisyonu 2026 İstatistikleri – Zorunlu trafik ve kasko sigortası uyuşmazlıklarına dair çözüm verileri (Sigorta Tahkim sistemine üye şirketler listesi ve tüketici lehine sonuçlanma oranları gibi güvence sağlayan istatistikler).


