


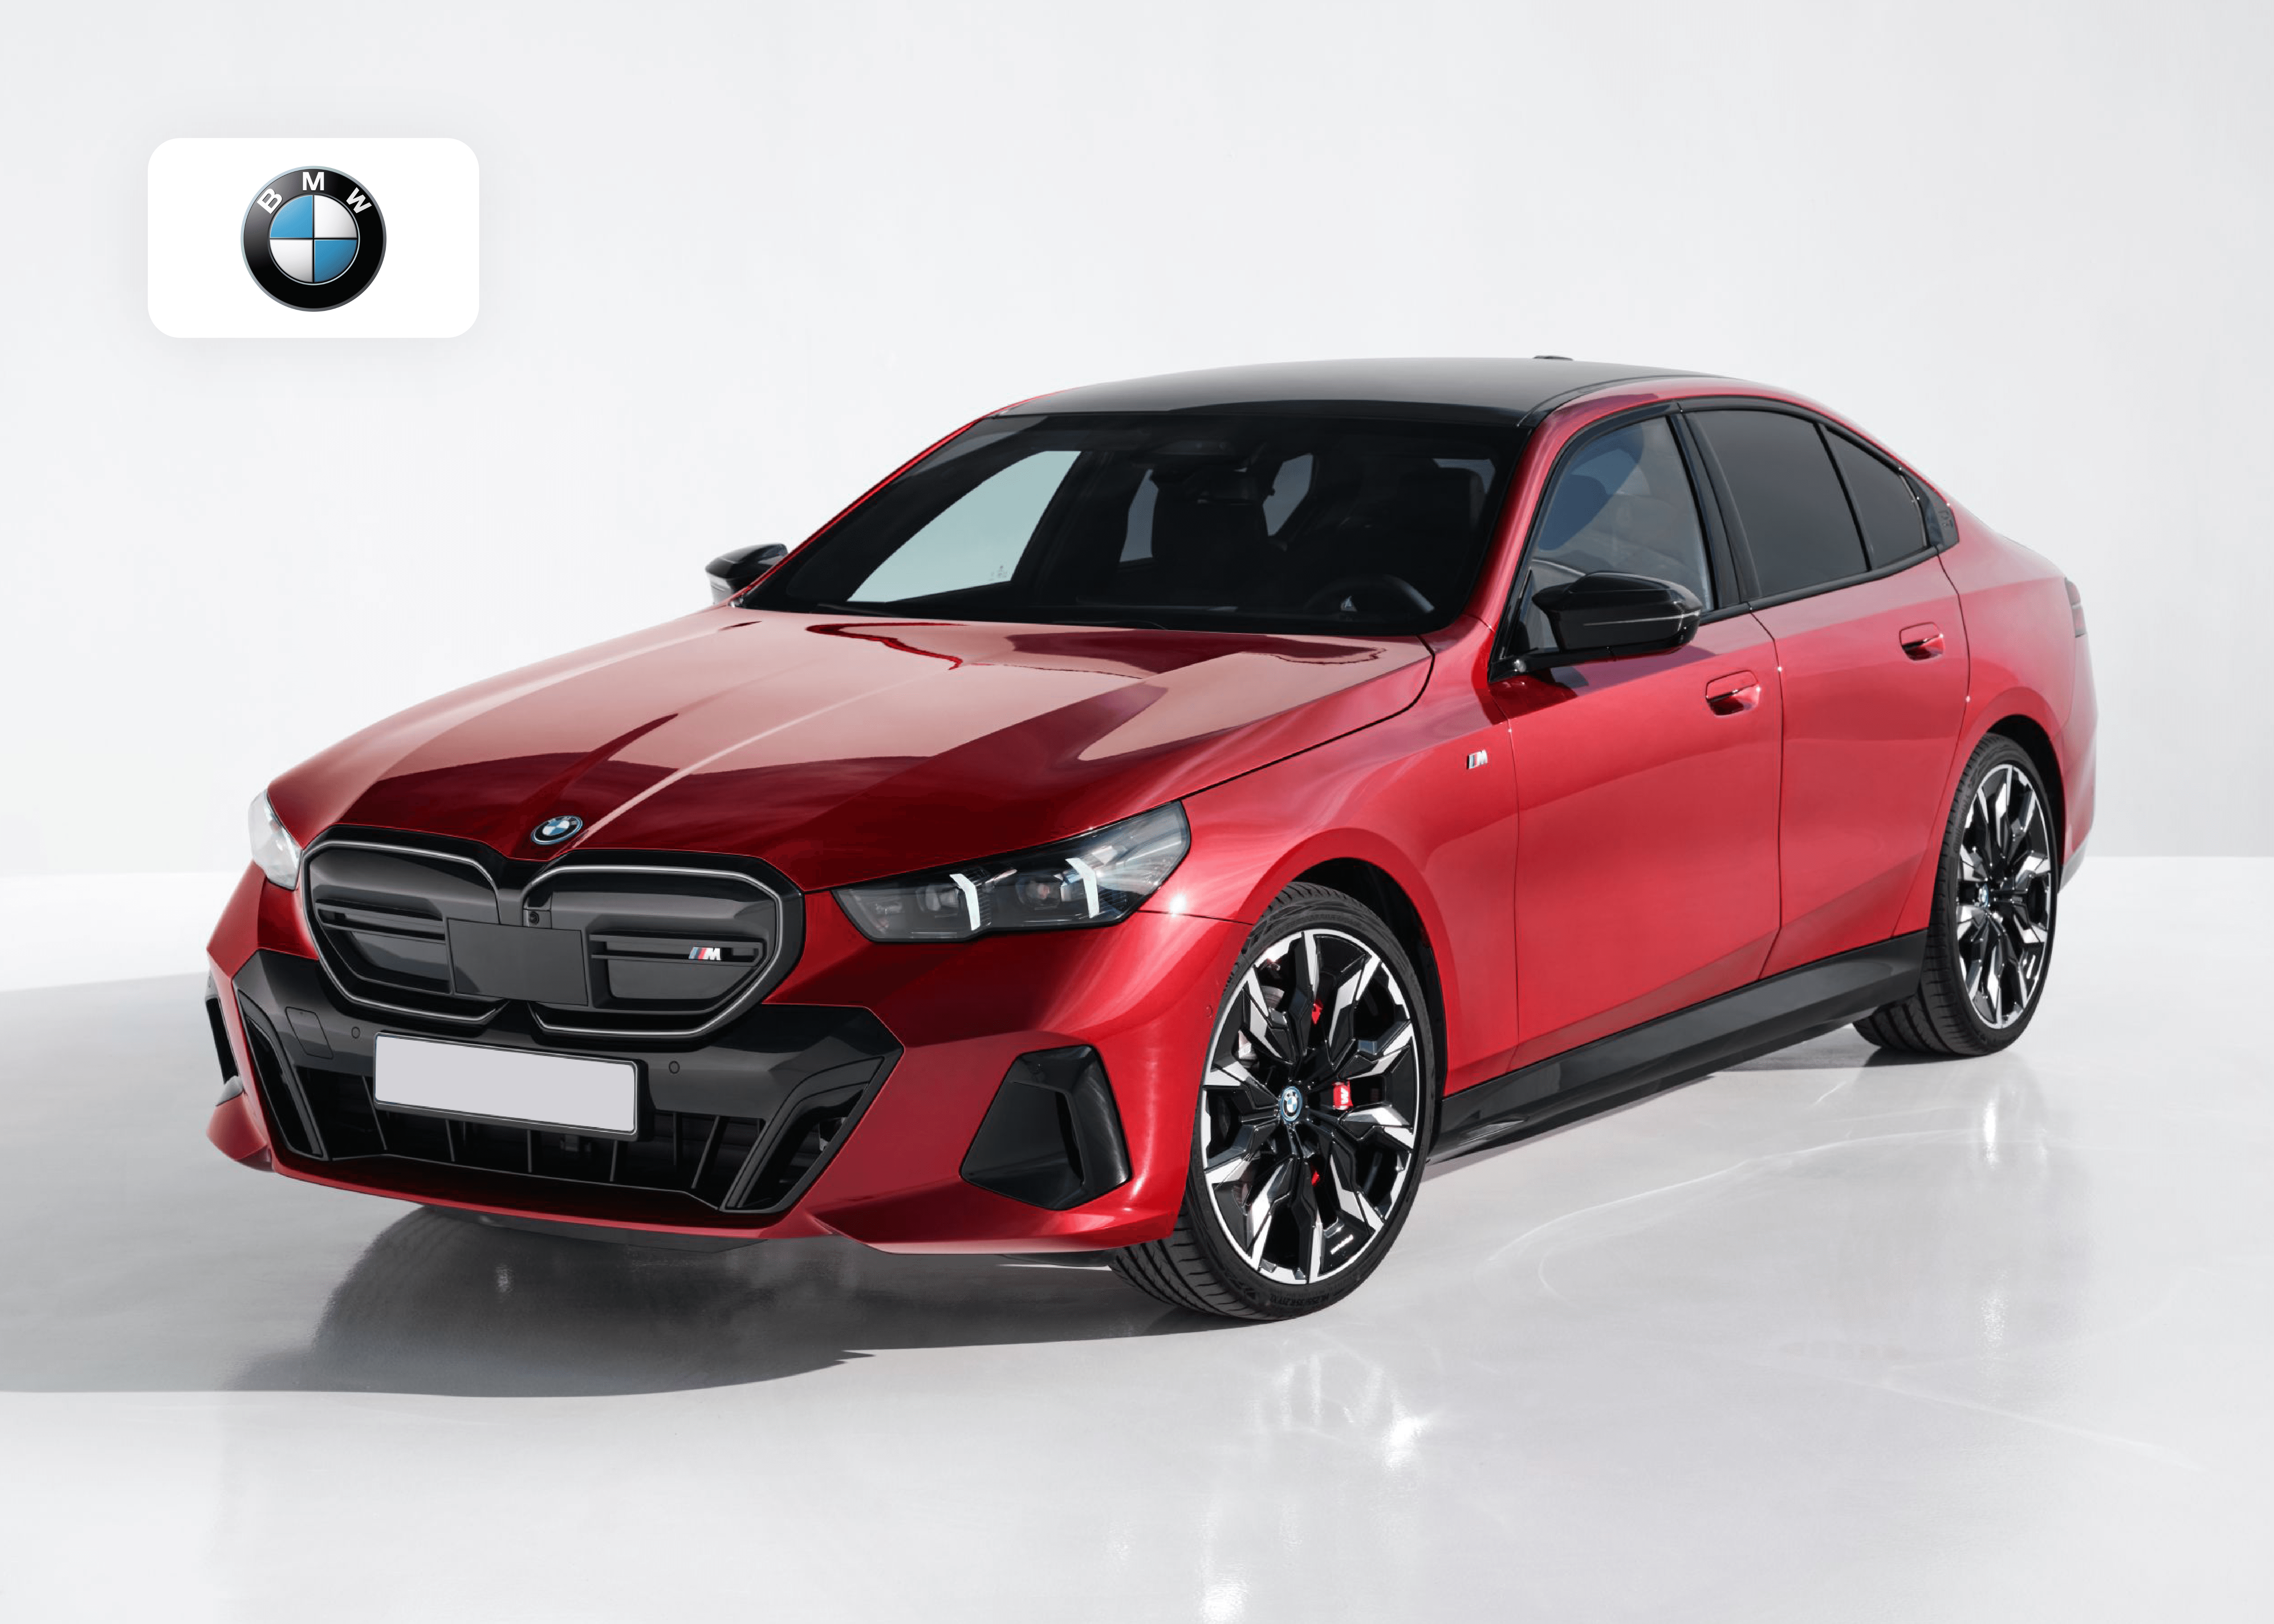
BMW i5 Kasko Fiyatları Ne Kadar? 2026 BMW i5 Kasko Fiyatları Ne Kadar?
BMW i5 modeline ait kasko sigortası primleri, aracın özelliklerine ve sigortalının risk profiline göre değişkenlik gösterir. 2026 yılı itibarıyla kasko fiyatı tek bir sabit tutar değildir; her araç sahibi için ayrı değerlendirilir. Prim hesaplanırken, öncelikle araç kasko değeri esas alınır. Türkiye Sigorta Birliği (TSB) tarafından her ay yayınlanan resmi Kasko Değer Listesi’nde, BMW i5 gibi araçların piyasa değeri TL cinsinden belirlenir. Örneğin TSB listesinde 2025 model BMW i5’in değeri modeline göre yaklaşık 5-9 milyon TL aralığında görünmektedir. Bu değer, sigorta şirketlerince poliçede yazılan kasko bedelinin temelini oluşturur. Kasko primi (yıllık sigorta ücreti) ise kasko değeri üzerine sigortalının geçmiş hasar durumu, yaş ve sürüş geçmişi, aracın kullanım amacı, bulunduğu il gibi ek risk kriterleri uygulanarak hesaplanır. 2026 yılında genel fiyat artışları ve yedek parça maliyetlerindeki yükseliş nedeniyle kasko primleri önceki yıllara göre artış eğilimindedir. Nitekim sigorta sektöründe motor sigortaları prim üretimi son dönemde önemli oranda yükselmiştir. Ancak BMW i5 için kasko fiyatı; aracın versiyonu (eDrive40 veya M60 gibi), araç değeri, seçilen teminat paketinin genişliği ve hasarsızlık indirimi gibi faktörlere bağlı olarak değişecektir. Kasko teklifleri 2026 yılında geniş bir fiyat aralığında olabilir. Elektrikli bir lüks model olan BMW i5’in kasko primi, ortalama bir otomobile kıyasla daha yüksek düzeyde seyredebilir. Örneğin, değerli ve yeni bir araç olduğu için, tam kapsamlı bir kasko poliçesinin primi on binlerce TL seviyesinden başlayıp kapsam ve risk durumuna göre daha da yukarı çıkabilir. En doğru fiyatı öğrenmek için aracınızın bilgileriyle sigorta şirketlerinden veya yetkili sigorta acentelerinden özel kasko teklifi almanız gerekir. Unutmayınız ki her şirketin fiyatlandırma algoritması farklı olduğundan, birkaç farklı teklif alarak en uygun fiyatı ve en kapsamlı teminatı karşılaştırmanız önerilir.
BMW i5 Kasko Teklifi Al, En Uygun BMW i5 Kasko Fiyatları
BMW i5 için en uygun kasko fiyatını bulmak, birden çok sigorta şirketinden teklif alıp karşılaştırmayı gerektirir. Türkiye’de kasko sigortası poliçeleri serbest tarifeye tabidir, yani her sigorta şirketi prim hesaplamasını kendi istatistikleri ve risk iştahı doğrultusunda yapar. Bu nedenle “en uygun BMW i5 kasko fiyatı” kişiden kişiye değişebilir. İhtiyacınıza uygun ve ekonomik bir poliçe seçmek için şu adımları izleyebilirsiniz:
- Birden Fazla Teklif Alın: Yetkili sigorta acenteleri veya brokerler aracılığıyla ya da sigorta şirketlerinin dijital kanallarını kullanarak BMW i5 için teklif talep edin. Teklif alırken aracınızın modelini, yılını, kullanım tarzınızı ve talep ettiğiniz teminatları doğru beyan edin. Farklı şirketlerden gelen prim tutarlarını ve sundukları teminat kapsamlarını not edin.
- Teminat Kapsamını Kıyaslayın: En düşük fiyat her zaman en iyi poliçe anlamına gelmez. En uygun kasko ifadesi, fiyat kadar kapsam açısından da uygun olmalıdır. Bu nedenle teklifleri karşılaştırırken sadece primi değil, hangi risklerin teminat altına alındığını, muafiyet (varsa) tutarlarını ve özel şartları inceleyin. Örneğin bir poliçe diğerinden biraz pahalı olsa da daha geniş teminat (ör. orijinal parça güvencesi, genişletilmiş asistans hizmeti vb.) sunabilir.
- Hasarsızlık İndirimi ve Diğer İndirimler: Her teklif, mevcut hasarsızlık indirimi seviyenize göre şekillenecektir. Uzun süre hasarsız araç kullanan sürücüler daha yüksek indirim hak ederler, bu da primin düşmesini sağlar (ayrıntılar ilgili başlıkta açıklanmıştır). Ayrıca bazı şirketler garaj koruması, alarm sistemi, birden fazla poliçe sahibi olma gibi durumlarda ek indirimler uygulayabilir. Teklifleri değerlendirirken bu indirimlerin priminize yansıyıp yansımadığını sorgulayın.
- Resmî Kanalları Kullanın: Zorunlu trafik sigortasında SBM (Sigorta Bilgi ve Gözetim Merkezi) nezdinde online karşılaştırma hizmeti bulunmaktadır; kasko için ise böyle bir merkezi platform olmamakla birlikte, birçok sigorta şirketi ve aracı kurumun web siteleri üzerinden online kasko teklifi alınabilmektedir. E-Devlet üzerinde SBM’nin sunduğu “Kasko Poliçe ve Hasar Bilgileri Sorgulama” hizmeti, mevcut poliçenizi görmenizi sağlar ancak yeni teklif sunmaz. Bu yüzden yeni bir poliçe için doğrudan sigorta şirketlerine başvurmanız gerekir.
En uygun fiyatı elde etmek adına, BMW i5 gibi yüksek değerli bir araçta hasar anında kaliteli hizmet alabileceğiniz, güvenilir bir sigorta şirketi tercih etmek önemlidir. Teklifleri alırken poliçe genel ve özel şartlarını dikkatlice okuyup anlamak, ihtiyacınıza göre gerekli ek teminatları ekletmek de en doğru seçim yapmanızı sağlayacaktır.
BMW i5 Kasko Değeri Hesaplama, BMW i5 Kasko Oranları
Kasko değeri, bir aracın sigorta açısından baz alınan piyasa değerini ifade eder. BMW i5’in kasko değerinin hesaplanmasında TSB tarafından belirlenen resmi Araç Kasko Değer Listesi kullanılır. TSB, her ay marka, model, model yılı ve araç tipine göre tüm araçların ortalama piyasa fiyatlarını içeren bir liste yayımlar. Bu listede BMW i5 gibi yeni ve lüks segmentteki bir model için belirtilen değer, sigorta şirketlerinin poliçede yazacağı kasko sigorta bedelinin temelini oluşturur. Örneğin 2025 model bir BMW i5 eDrive40 için listede yaklaşık X TL, BMW i5 M60 xDrive için Y TL gibi değerler yer almıştır (TSB verilerine dayalı). Bu tutarlar, aracınızın azami teminat limitini gösterir; yani tam hasarda alabileceğiniz maksimum tazminat, kasko bedeliniz kadar olacaktır. Kasko değeri hesaplama süreci, teknik ve veriye dayalı bir işlemdir. Sıfır kilometre araçlar için distribütörlerin ve bayilerin fiyat listeleri dikkate alınırken, ikinci el araçlarda geniş bir veri havuzu kullanılır: ilan sitelerindeki satış fiyatları, galerilerin ve üretici/ithalatçı firmaların verileri, gerçekleşen satışlar vb. TSB bu verileri harmanlayarak her ay her model için ortalama bir değer saptar. Bu nedenle BMW i5 gibi modellerin kasko değeri, piyasadaki fiyat değişimlerine paralel olarak zamanla güncellenir. 2026 yılında da piyasa koşullarına göre bu değerler artabilir. Kasko oranları kavramı ise, genellikle kasko priminin araç değerine oranını ifade eder. Sigorta şirketleri, risk değerlendirmesi sonucu bulunan primi aracın kasko değerine böldüklerinde bir yüzde oran ortaya çıkar. Örneğin BMW i5 için kasko primi aracın değerinin diyelim ki %2’si kadar ise, kasko oranı %2 şeklinde yorumlanabilir. Ancak Türkiye’de kasko sigortasında sabit bir “oran” uygulaması yoktur; her şirketin fiyatlama formülü farklı olduğu için bu oran şirket ve sürücüye göre değişir. Yine de lüks bir araç olan BMW i5’te kasko primi, birçok standart otomobile göre nispi olarak yüksek bir orana denk gelebilir. Bunun nedeni aracın yüksek rayiç bedeli ve olası hasar maliyetlerinin yüksek olmasıdır. Özetle, BMW i5 kasko değeri TSB listelerine göre belirlenirken, kasko sigortası primi bu değer üzerinden şirketlerin belirlediği oranlar ve ek risk unsurlarıyla hesaplanır. Araç sahipleri, TSB’nin web sitesindeki sorgulama aracıyla kendi araçlarının güncel kasko değerini öğrenebilir; bu değer üzerinden alacakları tekliflerle prim oranlarını yaklaşık olarak kıyaslayabilirler. TSB’nin açıkladığı bu liste, tüm sigorta şirketleri için referans niteliğinde olup tavsiye edilen değerler içerir; uygulamada şirketler arası küçük farklar olabilir.
BMW i5 Kasko Sorgulama
BMW i5 kasko sorgulama, temelde iki anlama gelebilir: (1) Aracın güncel kasko değerini veya poliçe bilgilerini sorgulama, (2) Aracın kasko poliçesinin olup olmadığını ve hasar geçmişini sorgulama. Türkiye’de her ikisi için de çeşitli yöntemler vardır:
- Araç Kasko Değeri Sorgulama: BMW i5’in kasko değerini öğrenmek için doğrudan TSB’nin Kasko Değer Listesi sorgulama ekranını kullanabilirsiniz. TSB’nin resmi sitesinde araç model yılı, marka ve model girerek ilgili ay için belirlenmiş kasko değerini görmek mümkündür. Bu hizmet ücretsizdir ve aracınızın sigorta şirketlerince referans alınan değerini gösterir. Plakadan direkt kasko değeri sorgulama ise TSB tarafında yapılmaz; plaka üzerinden ancak araç bilgileriniz otomatik çekilerek yine aynı veriye ulaşılır.
- Poliçe ve Hasar Durumu Sorgulama: Aracınızın kasko poliçesinin aktif olup olmadığını, poliçe bitiş tarihini veya geçmiş kasko hasar kayıtlarını sorgulamak için Sigorta Bilgi ve Gözetim Merkezi (SBM) hizmetlerinden yararlanabilirsiniz. E-Devlet kapısında “SBM - Kasko Poliçe ve Hasar Bilgileri Sorgulama” adıyla sunulan hizmet, T.C. kimlik numaranız ve e-Devlet şifrenizle giriş yaparak sizin aracınıza ait mevcut kasko poliçesinin bilgilerine ve varsa hasar geçmişine ulaşmanızı sağlar. Bu resmi hizmet sayesinde BMW i5 aracınızın poliçe numarası, başlangıç-bitiş tarihleri, sigorta şirketi ve hasarsızlık basamağı gibi detayları görebilirsiniz.
- TRAMER Hasar Geçmişi Sorgulama: Aracın geçmiş kasko hasarlarını (kasko kapsamında onarım gören hasar kayıtları gibi) öğrenmek isterseniz, SBM’nin TRAMER sistemi üzerinden plaka veya şasi numarası ile detaylı araç geçmiş raporu alabilirsiniz. 2026 itibarıyla SBM, TRAMER360 adıyla tek bir raporda aracın kasko geçmişi, hasar kayıtları, parça değişimleri gibi bilgileri sunmaya başlamıştır. Bu hizmet genellikle ücretli olmakla birlikte, ikinci el araç alım-satımında veya kapsamlı bilgi gereken durumlarda çok faydalıdır. Kasko sorgulamasında TRAMER raporu, aracın geçmişte kasko tarafından karşılanan ciddi bir hasarı olup olmadığını ortaya koyar.
- SMS ile Sorgulama: Alternatif olarak, SBM’nin 5664 SMS servisini kullanarak da kasko poliçesi sorgulayabilirsiniz. Aracınızın plakasını 5664’e SMS atarak, o plakaya ait mevcut bir kasko poliçesi bulunup bulunmadığını öğrenmek mümkün olmaktadır (örneğin, “KASKO PLAKA 34ABC123” şeklinde). Bu servis, hızlı bir şekilde kasko poliçe durumunu doğrulamanıza yardımcı olur.
Not: Kasko sorgulaması yaparken elde edeceğiniz bilgiler tamamen resmî kaynaklardan gelmektedir. TSB’nin değeri, aracınızın sigortalanabilir üst limitini gösterirken; SBM üzerinden alacağınız poliçe/hasar bilgileri, tüm sigorta şirketlerinin ortak veri tabanından çekilen güvenilir bilgilerdir. Bu nedenle, sorgulama sonuçlarında bir hata görürseniz (örneğin poliçenizin görünmemesi veya hasar kaydınızın eksik olması), vakit kaybetmeden sigorta şirketiniz veya SBM ile iletişime geçerek düzeltme talep etmelisiniz.
BMW i5 Kasko Hizmeti Veren Kasko Firmaları, BMW i5 Anlaşmalı Kasko Şirketleri
Türkiye’de kasko sigortası branşında faaliyet gösteren tüm sigorta şirketleri, BMW i5 dahil olmak üzere uygun teminat sağlayabilir. Kasko hizmeti veren firmalar, sigortacılık mevzuatına göre Hazine’den gerekli ruhsatı almış hayat dışı sigorta şirketleridir. 2023 yılı sonu verilerine göre Türkiye Sigorta Birliği’ne üye toplam 70 şirket aktif olup bunların 47’si hayat dışı (elementer) sigorta şirketidir. Bu şirketlerin hemen hepsi, otomobil kasko sigortası ürününü sunmaktadır. Dolayısıyla BMW markasının elektrikli modeli i5 için kasko teklifi almak istediğinizde, farklı sigorta şirketlerinden teklif alma imkanınız vardır. Anlaşmalı kasko şirketleri tabiri genellikle araç satıcıları veya finans kuruluşlarıyla yapılan işbirliklerini ifade eder. Örneğin, bazı otomobil markaları (distribütörler) belirli sigorta şirketleriyle anlaşma yaparak yeni araç alan müşterilere özel kasko poliçeleri önerebilir. BMW i5 satın alırken de bayinin yönlendirdiği bir sigorta teklifi olabilir; ancak tüketici olarak istediğiniz sigorta şirketinden poliçenizi yaptırmakta özgürsünüz. Yasal olarak, kasko sigortası yaptırmak zorunlu olmadığı gibi belirli bir şirketten yaptırma şartı da yoktur – rekabet ortamı gereği dilediğiniz şirketi tercih edebilirsiniz. Bu nedenle, “BMW i5 kasko anlaşmalı şirket” ifadesi, sizin için en avantajlı teklifi verebilen şirket anlamında ele alınmalıdır. Markanın anlaşmalı olduğu sigorta şirketi avantajlı bir fiyat veya taksit imkanı sunuyorsa değerlendirilebilir, fakat bağımsız olarak da piyasadaki diğer sigortacıları incelemek faydalıdır. Sigorta sektöründe güvenilirlik ve hizmet kalitesi önemli olduğundan, BMW i5 gibi değerli bir araç için kasko şirketi seçerken şirketin piyasa itibarı, poliçe şartları ve hasar anındaki hizmet ağı da göz önünde bulundurulmalıdır. Türkiye’deki kasko hizmeti veren tüm şirketler SEDDK (Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu) denetimine tabidir ve poliçeler Kara Araçları Kasko Sigortası Genel Şartları çerçevesinde standart güvenceler sunar. Bu da aslında temel teminatların şirketler arasında benzer olmasını sağlar. Farklılıklar daha çok fiyat, müşteri hizmetleri kalitesi, ek teminat çeşitleri ve hasar durumundaki hızlı ödeme gibi konularda ortaya çıkar. Eğer BMW i5’iniz için bankadan araç kredisi kullandıysanız, banka sizden kasko yaptırmanızı talep edebilir ancak poliçeyi kendi anlaşmalı şirketi üzerinden yapma zorunluluğu yoktur. Kredi sözleşmeleri gereği bankalar kasko poliçenizde kendilerini lehdar (alacaklı rehin sahibi) olarak göstermenizi ister, fakat poliçeyi istediğiniz sigortacıdan alabilirsiniz. Bu noktada bankanın sunduğu poliçe ile dışarıdan alacağınız teklifleri kıyaslayıp tercih yapmak en doğrusudur. Özetle, BMW i5 kasko sigortası hizmetini, Türkiye’de kasko branşında ruhsatı bulunan tüm sigorta firmalarından alabilirsiniz. Bu şirketlerin tam listesi ve iletişim bilgileri Türkiye Sigorta Birliği ve SEDDK’nın resmî kaynaklarında mevcuttur. Hiçbir sigorta şirketinin BMW i5’i sigortalama konusunda özel bir engeli bulunmamaktadır; önemli olan aracın bedeline uygun teminat verilmesi ve primin o şirketin risk kabul kriterlerine uymasıdır.
BMW i5 Kasko Hasarsızlık İndirimleri
Hasarsızlık indirimi, kasko sigortalarında sigortalının hasar yapmadığı yıllar için bir sonraki poliçe döneminde ödül olarak uygulanan prim indirimidir. Bu uygulama, deneyimli sürücüleri ödüllendirmeyi ve dikkatli sürüşü teşvik etmeyi amaçlar. BMW i5 için yaptırdığınız kasko poliçesinde de standart olarak hasarsızlık koruması bulunur. Genellikle ilk kasko poliçenizi yaptırdığınızda hasarsızlık indiriminiz başlangıçta %0’dır (yeni müşteri veya yeni araç basamağı). Sonraki her hasarsız yıl sonunda poliçenizi yenilerken belirli bir indirim basamağı yükselirsiniz. Türkiye uygulamasında yaygın olarak 4 ile 7 basamaklı sistemler kullanılmakta olup, 5 yıl ve üzeri hasarsızlık durumunda maksimum indirim seviyesine ulaşılır (genellikle %60 civarı indirim). Bu da priminizin yarıdan fazla düşebileceği anlamına gelir. Hasarsızlık indirimi oranları sigorta şirketleri arasında küçük farklılıklar gösterebilir; ancak çoğu poliçede aşağı yukarı şu şekilde ilerler: İlk yılın sonunda yaklaşık %30, ikinci yıl %40, üçüncü yıl %50 ve dördüncü yıldan itibaren %60 indirim hakkı. Bazı şirketler 5. yıl veya 6. yıl sonunda daha da yüksek indirim (örneğin %65) verebilir. Bu indirim, poliçenin yenileme primine doğrudan yansıtılır. Örneğin BMW i5 için ilk yıl kasko priminiz 50.000 TL ise ve yıl içinde hiç hasar yapmadıysanız, yenilemede %30 indirimle prim ~35.000 TL’ye düşebilir. Hasarsızlık indiriminin bozulması: Poliçe dönemi içinde bir hasar dosyası açılır ve sigorta şirketi hasar ödemesi yaparsa, bir sonraki yenilemede indirim hakkınız genellikle bir alt basamağa düşer veya tamamen sıfırlanır (hasarın büyüklüğüne ve poliçe şartlarına göre). Ancak sektörde bazı uygulamalar hasarsızlığın korunmasını sağlar: Örneğin, çok küçük tutarlı bir onarım hasarının (mini onarım kapsamında) poliçeye hasarsızlık kaybı yaşatmadan yapılması veya ek prim ödeyerek “hasarsızlık koruma teminatı” alınması gibi. Böylece tek bir ufak hasar, yılların biriktirdiği indirim hakkınızı yakıp gitmez. Hasarsızlık indirimi, sigorta şirketinizi değiştirdiğinizde de sektör genelinde tanınır. Yani BMW i5 aracınız için farklı bir şirkete geçseniz bile önceki poliçenizdeki hasarsızlık basamağınız belgelenerek yeni poliçenize aktarılır. Bu sayede sigortalılar şirket değiştirmekten çekinmez, rekabet ortamı korunur. Nitekim SEDDK kuralları gereği zorunlu trafik sigortasında hasarsızlık indirimi devri zorunlu olduğu gibi, kasko sigortasında da fiilen tüm şirketler önceki poliçe geçmişinizi SBM sistemi üzerinden görerek indirim haklarınızı uygularlar. Poliçede belirtilmesi: Kasko poliçenizin ön yüzünde veya eklerinde, hasarsızlık indirimine ilişkin şartlar açıkça yer alır. Kasko Sigortası Genel Şartları uyarınca poliçede, varsa hasarsızlık indirimine dair hususların ve uygulama koşullarının belirtilmesi gerekir. Örneğin, “Poliçe hasarsızlık indirimi %50 (4. basamak) uygulanmıştır” gibi bir ibare bulunabilir. Bu, resmi bir güvencedir; dolayısıyla bir sonraki yenilemede hasar yapmadığınız takdirde hangi orana yükseleceğiniz veya hasar yaparsanız nasıl bir indirime hak kazanacağınız şeffaf olmalıdır. Hasarsızlık indiriminin önemi: Uzun süreli sigorta müşterileri için hasarsızlık indirimi çok ciddi tasarruflar anlamına gelir. Bu nedenle, özellikle yüksek değerli BMW i5 gibi bir aracınız varsa küçük hasarlarda hemen poliçenizi bozdurmadan, kendi imkanlarınızla tamir ettirmeyi düşünebilirsiniz. Çünkü düşük tutarlı bir hasar ödemesi almak, sonraki yıllarda indirim kaybı nedeniyle daha yüksek prim ödemenize yol açabilir. Sigorta danışmanınız, hasar anında bu hesabı yapmanızda size yardımcı olabilir. Ayrıca bazı poliçelerde “ilk hasarda hasarsızlık bozulmaz” gibi özel klozlar da olabiliyor; teklif alırken bu tür bir ek fayda sunulup sunulmadığını sormakta fayda var. Sonuç olarak, BMW i5 kasko hasarsızlık indirimi, her yıl kaza yapmamaya özen gösterdikçe büyüyen ve uzun vadede ciddi avantaj sağlayan bir haktır. Sigorta poliçenizi yenilerken indirim oranınızın doğru uygulandığını kontrol etmeyi unutmayın. Ödüllü sürüşün tadını çıkarırken, güvenli sürüş alışkanlıklarınızı da pekiştirmiş olacaksınız.
BMW i5 Online Kasko Sigortası
Dijitalleşmenin artmasıyla birlikte online kasko sigortası yaptırmak, 2026 yılında oldukça yaygın ve pratiktir. BMW i5 aracınız için de fiziksel bir acenteye gitmeden, internet üzerinden kolayca kasko teklifi alabilir, karşılaştırma yapabilir ve poliçenizi satın alabilirsiniz. Sigortacılık mevzuatına göre elektronik ortamda düzenlenen poliçeler, ıslak imzalı poliçeler kadar resmî ve geçerlidir. Bu sebeple online kanallardan kasko yaptırmak güvenlidir ve yasal olarak aynen geçerli kabul edilir. Online kasko sigortasının avantajları:
- Hız ve Kolaylık: İnternet üzerinden teklif almak için genellikle aracınızın plakasını veya marka-model-yıl bilgisini, T.C. kimlik numaranızı ve birkaç ek soruyu girmeniz yeterli olur. Sistemler, TSB kasko değer listesinden aracınızın değerini otomatik çekerek prim hesaplamasını yapar. Ardından dakikalar içinde birden fazla şirketin teklifini görebilirsiniz. BMW i5 gibi yeni bir modelin tüm teknik verileri sistemlerde kayıtlı olduğundan, süreç hızlı ilerler.
- Karşılaştırma İmkanı: Online platformlar, farklı sigorta şirketlerinin primlerini ve teminat kapsamlarını yan yana görme imkanı sağlar. Bu sayede fiyat/teminat analizi yaparak bilinçli bir seçim yapabilirsiniz. Örneğin bir teklif diğerinden biraz pahalıysa, içerdiği ek teminatlara (mini hasar onarımı, ikame araç süresi, ferdi kaza sigortası vb.) bakarak değip değmeyeceğine karar verebilirsiniz.
- Ödeme ve Poliçe Teslimi: Online satın alma aşamasında kredi kartıyla güvenli ödeme yaparak poliçenizi anında yürürlüğe alabilirsiniz. Poliçenizin dijital nüshası e-posta adresinize gönderilir veya PDF olarak indirilebilir. Türkiye’de düzenlenen tüm kasko poliçeleri ayrıca SBM sistemine kaydedilir; bu nedenle dijital poliçenizin doğruluğunu dilerseniz e-Devlet üzerinden de kontrol edebilirsiniz. Elektronik poliçenin ayrıca fiziki çıktısını alıp aracınızda bulundurmanıza gerek yoktur, çünkü trafik kontrollerinde kasko poliçesi ibraz etme zorunluluğu bulunmamaktadır (kasko isteğe bağlı olduğu için).
- Kişiselleştirme: Online kanallarda, teklif alırken çeşitli seçenekleri kendiniz düzenleyebilirsiniz. Muafiyet oranı seçmek (belirli bir hasar tutarına kadar kendiniz karşılamayı kabul ederek prim indiriminden yararlanma), ek teminat ekleme/çıkarma (örneğin yurtdışı teminatını dahil etme veya etmemek gibi), taksit seçenekleri gibi konularda tercihlerinizi anında poliçe üzerinde görebilirsiniz. Bu da ihtiyaçlarınıza göre en uygun paketi oluşturmanızı kolaylaştırır.
Dikkat edilmesi gerekenler: Online kasko yaptırırken, girilen bilgilerin doğruluğu çok önemlidir. Aracınızın plakası, şasi numarası, kullanım şekli (hususi, ticari vb.), aksesuar durumu gibi soruları doğru yanıtlayın. Yanlış beyan, hasar anında sıkıntı yaratabilir. Ayrıca poliçenizi satın alırken Kasko Sigortası Genel Şartları ile birlikte poliçeye özel özel şartlar ve klozları okuyup onaylamanız istenir – bunları incelemeden geçmeyin. Her ne kadar teknik bir dil olsa da, özellikle muafiyet, anahtar kaybı teminatı, asistans hizmetleri gibi detayların farkında olun. Unutulmaması gereken bir diğer husus, online poliçelerde de danışmanlık almanın mümkün olduğudur. Sigorta şirketlerinin çağrı merkezleri veya online destek birimleri, takıldığınız noktada size yardımcı olabilir. BMW i5 gibi değerli bir araç için kafanızda soru işareti kalmaması adına, tereddüt ettiğiniz teminatları canlı destekten sorabilirsiniz. Sonuç olarak, BMW i5 online kasko sigortası, hızlı, karşılaştırmalı ve rahat bir satın alma deneyimi sunar. 2026 yılında Türkiye’de sigorta sektörü dijital dönüşümünü büyük ölçüde tamamladığından, güvenilir sigorta şirketlerinin resmi web sitelerini veya mobil uygulamalarını kullanarak gönül rahatlığıyla online poliçe yaptırabilirsiniz.
BMW i5 Kasko Teminatları, Ek Teminatları, Özel Şart ve Uygulamalar
Kasko sigortası teminatları, poliçenin temelini oluşturan ve sigorta şirketinin hangi riskleri üstlendiğini gösteren kapsam maddeleridir. Türkiye’de Kara Araçları Kasko Sigortası Genel Şartları’na göre standart kasko poliçesi şu ana teminat gruplarını içerir:
- Çarpma-Çarpışma Teminatı: Aracın karayolunda motorlu veya motorsuz bir başka araçla çarpışması, bir cismin araca çarpması veya aracın sabit/hareketli bir cisme çarpması, devrilmesi, düşmesi, yuvarlanması gibi kazalardan doğan zararlar bu teminat kapsamındadır. Örneğin BMW i5’in trafik kazasında alacağı hasarlar, karşı tarafın kusur durumu gözetilmeksizin (kusurlu iseniz kendi kaskonuzdan) bu teminattan karşılanır.
- Üçüncü Kişi Kötü Niyetli Hareketleri: Araca zarar vermek amacıyla yapılan vandalizm, anahtarla çizilme gibi kasıtlı kötü niyetli eylemler veya fiil ehliyeti olmayan kişilerin (çocuklar gibi) yol açacağı zararlar teminat altındadır.
- Yangın Teminatı: Aracın yanması, yıldırım düşmesi, infilak etmesi gibi olaylar sonucu uğrayacağı zararlar kasko kapsamındadır. Elektrikli araç olan BMW i5 için batarya kaynaklı yangın riskleri de bu kapsama dahildir.
- Hırsızlık Teminatı: Aracın veya araç parçalarının çalınması veya çalınmaya teşebbüs edilmesi sonucu meydana gelen zararlar kasko tarafından karşılanır. BMW i5’in komple çalınması durumunda aracın kasko değeri üzerinden tazminat ödenirken, far, ayna gibi parçaların çalınması durumunda parça bedeli ve tamir masrafı ödenir.
Bu dört ana teminat, poliçede “Kasko” olarak adlandırılan tam kapsamlı üründe bir arada sunulur. Ayrıca sigorta şirketleri ürünlerini isimlendirebilir: Dar Kasko (bu teminat gruplarından bir kısmının seçilmesi), Genişletilmiş Kasko (tüm ana teminatlar + bazı ek riskler) veya Tam Kasko (tüm ana ve ek teminatlar dahil) gibi ifadeler poliçe başlığında yer alabilir. Ek teminatlar, genel şartlarda belirtilen ve ek sözleşmeyle poliçeye dahil edilebilen riskleri kapsar. Bunlar, sigortalının isteğine göre poliçeye eklenir ve ek prim karşılığında teminat altına alınır. Önemli ek teminatlardan bazıları:
- Yurtdışı Teminatı: Kasko poliçeleri normalde Türkiye sınırları içinde geçerlidir. Yurtdışı teminatı eklenirse, aracınızla yurt dışına çıktığınızda (genellikle coğrafi kapsam Avrupa ülkeleri, belirli komşu ülkeler vs. olarak tanımlanır) kasko teminatlarınız devam eder. Bu, yurt dışı seyahatlerine çıkan BMW i5 sahipleri için önemli bir güvencedir.
- Doğal Afet Teminatları: Deprem, sel, su baskını, fırtına, dolu, heyelan, yanardağ püskürmesi gibi doğal afetlerin araca vereceği zararlar ek teminat ile güvence altına alınabilir. Özellikle dolu hasarları son yıllarda yaygınlaştığından, birçok BMW i5 sahibi bu teminatı poliçelerine ekletmektedir.
- Terör ve Halk Hareketleri Teminatı: 3713 sayılı Terörle Mücadele Kanunu kapsamındaki terör eylemleri ve sabotajlar ile grev, lokavt, kargaşalık, halk hareketleri sonucu araca gelebilecek zararlar ek teminat ile poliçeye dahil edilebilir.
- Yetkisiz Çekici Zararı Teminatı: Aracın yetkisiz veya usulüne uygun olmayan bir şekilde çekilmesi sırasında oluşan zararlar normalde kapsam dışıdır; ancak ek kloz ile bu risk teminat altına alınabilir. Örneğin hatalı park edilen BMW i5’in ehil olmayan kişilerce çekilirken hasar görmesi durumunda bu teminat varsa masraflar karşılanır.
- Anahtar Kaybı ve Çalınması: Aracın kontak anahtarının çalınması veya kaybolması sonucu kilit sisteminin değiştirilmesi masrafları ek teminatla ödenebilir. Aynı şekilde, anahtar ele geçirilip araç çalınırsa, ek teminat varsa hasar karşılanır.
- Ferdi Kaza Teminatı: Kasko poliçesine sürücü ve yolcular için koltuk ferdi kaza sigortası eklenebilir. Bu, bir kaza halinde araç içindekilerin vefat veya sürekli sakatlık risklerini belirli bir limite kadar teminat altına alır (zorunlu trafik sigortasından bağımsız, ekstra bir güvencedir).
- İhtiyari Mali Sorumluluk (İMM): Zorunlu trafik sigortasının limitlerini aşan bedeni veya maddi zararlar için, kasko poliçesine eklenebilen bir teminattır. Örneğin büyük bir kazada karşı tarafa verilen zarar trafik sigortası limitini aşarsa, İMM teminatı devreye girer. Birçok kasko paketi, belli bir tutarda (ör. 2 milyon TL) İMM teminatını otomatik içerebilir.
- Asistans Hizmetleri: Çekici-yardım hizmeti, ikame araç (aracınız servisteyken belirli gün ücretsiz yedek araç verilmesi), acil sağlık hizmeti, konaklama gibi asistans paketleri kasko poliçesine eklenebilir veya poliçeyle birlikte standart gelebilir. Bu hizmetler, hasar anında hayatınızı kolaylaştıran uygulamalardır.
Yukarıdaki ek teminatlar, sigortalının tercihi doğrultusunda poliçeye dahil edilir. Özel şart ve uygulamalar ise poliçede bulunan, teminatların uygulanma şeklini veya istisnaları belirten hükümlerdir. Örneğin:
- Muafiyet Uygulaması: Poliçede belli bir muafiyet varsa, hasarın ilk belirli kısmı sigortalı tarafından karşılanır, kalan kısmı sigorta öder. Muafiyet uygulaması poliçede açıkça yazılır (örneğin “her bir hasarda %2 muafiyet uygulanır”). Bu, prim indirimine yol açan bir özel şarttır.
- Yeni Değer Klozu: Bu kloz varsa, tam hasara uğrayan sıfır kilometre araç için rayiç değer yerine fatura değeri ödenebilir. Bazı şirketler yeni araçlar için ilk 6 ay/yıl böyle bir uygulama sunar.
- Eskime Payı (Değer Kaybı) Muafiyeti: Kasko, hasar onarımında değişen parçalar için aşınma payı düşmeden ödeme yapabilir veya yapmayabilir. Örneğin, farı kırılan 5 yaşındaki bir aracın farı yenilenirken eski-yeni farkı (değer kaybı) düşülebilir. Eğer “orijinal parça ve eskime payı muafiyetsiz” özel klozu varsa, BMW i5’inize takılan yeni parçanın tamamı ödenir, eskime kesintisi yapılmaz.
- Kilometre/Aksesuar Beyanları: Poliçede araca sonradan takılan aksesuarların değeri veya araç kilometresi yazılı olabilir. Bunlar, hasar anında değerlendirme için referanstır. Özellikle modifiye veya ek donanımı olan araçlarda aksesuar bedelini poliçeye ekletmek gerekir; aksi halde hasar anında o parçalar teminat dışında sayılabilir.
- Çift taraflı kazada rücu şartı: Genel şartlara göre kasko şirketi, kazada karşı taraf kusurlu ise ödediği tutarı karşı tarafın sigortacısına rücu edebilir. Bazı poliçelerde “kusurlu olmadığınız kazada hasarsızlık indiriminiz bozulmaz” şeklinde özel bir uygulama yer alabilir.
Ayrıca kasko poliçelerinde teminat dışında kalan haller genel şartlarda detaylıca listelenmiştir. Savaş, nükleer riskler, sigortalının kastı, ehliyetsiz veya alkollü araç kullanımı, yarışlara katılma, aracın çekilmesi sırasında uygun önlem alınmaması gibi durumlar kasko güvencesi kapsamı dışındadır. Bu istisnalar, poliçede “hariç haller” veya “teminat dışı durumlar” başlığı altında da özetlenir. BMW i5 için kasko teminatlarını seçerken, ihtiyaçlarınızı göz önünde bulundurmalısınız. Örneğin sık yurtdışına araçla seyahat ediyorsanız yurtdışı teminatı şarttır; kapalı garajınız yoksa dolu ve sel riskine karşı doğal afet teminatlarını eklemek iyi bir fikirdir. Elektrikli araç olduğu için BMW i5’in batarya sistemi pahalıdır, bu yüzden kasko poliçenizin bu parçaları tam olarak kapsadığından emin olun (standart kasko zaten kapsar, ancak yeni değer klozu ile ilk yıl tam bedel güvencesi gibi ekler değerlendirilebilir). Sonuç olarak, kasko teminatları ana hatlarıyla tüm şirketlerde aynı olsa da, ek teminatlar ve özel şartlar poliçenizi özelleştirir. Poliçenizi düzenlerken size sunulan teminat listesine ve özel şartlara mutlaka göz atın, anlamadığınız bir ifade varsa sigorta danışmanınıza sorun. Bu sayede BMW i5’iniz için en geniş ve sorunsuz korumayı sağlayacak kasko paketini oluşturabilirsiniz.
BMW i5 Kasko İndirimleri
Kasko sigortasında indirimler, hasarsızlık indirimi dışında da birkaç farklı şekilde karşımıza çıkabilir. Sigorta şirketleri, rekabet avantajı sağlamak ve müşterileri teşvik etmek amacıyla çeşitli indirim politikaları uygular. BMW i5 gibi bir araç için poliçe yaptırırken yararlanabileceğiniz olası indirim kalemleri şunlardır:
- Hasarsızlık İndirimi: Bir önceki başlıkta detaylı açıklandığı üzere, en önemli indirim kalemidir. Yıllar içinde %60’lara varan oranda prim indirimi sağlayabilir. Bu indirim, poliçedeki en büyük avantaj olduğu için ayrı ele alınmıştır.
- İkinci Araç / Çoklu Poliçe İndirimi: Aynı sigorta şirketinde birden fazla araca kasko yaptırıyorsanız veya hem kasko hem trafik, konut, sağlık gibi başka poliçeleriniz de varsa, şirketler sadakat indirimi uygulayabilir. Örneğin BMW i5’in yanı sıra eşinizin aracını da aynı şirkette sigortalarsanız toplamda birkaç puan indirim almanız mümkün olabilir.
- Güvenlik Donanımları İndirimi: Araçta hırsızlık önleyici alarm, takip cihazı (GPS tracking) veya ek güvenlik sistemi bulunması, hırsızlık riskini azaltacağından bazı şirketlerce küçük bir indirimle ödüllendirilebilir. BMW i5 gelişmiş fabrika güvenlik sistemleriyle gelse de, ek olarak takılan bir cihaz varsa poliçede belirtip indirim talep edilebilir.
- Sürücü Özelliklerine Göre İndirim: Bazı sigortacılar, belli meslek gruplarına (örneğin kamu çalışanları, öğretmenler), belli yaş aralığındaki sürücülere (genç sürücü risk primi yerine tecrübeli sürücü indirimi gibi) veya kadın sürücülere yönelik istatistiksel risk düşüklüğüne dayanarak indirim uygulayabilir. Bu tarz indirimler her şirkette resmi bir kampanya olmayabilir ancak teklif alırken danışmakta fayda vardır.
- Araç Yaşı ve Parça Garantisi İndirimi: Yeni araçların bazı parçaları garantili olduğu için (örneğin BMW i5’in batarya paketi üretici garantisi altında), kimi şirketler ilk birkaç yıl için ufak bir prim avantajı sunabilir. Ayrıca 0 km araçlarda risk daha düşük kabul edilip “yeni araç indirimi” verilebilir.
- Poliçe Başlangıç İndirimi / Kampanyalar: Sigorta şirketleri dönemsel kampanyalar yapabilir. Örneğin yıl sonunda satışları artırmak için kasko poliçelerinde %10’a varan indirim kampanyası duyurulabilir. Banka kartlarına özel indirimler, peşin ödemede iskonto gibi uygulamalar da olabilir.
- Onarım Anlaşmaları ve Servis Tercihi İndirimi: Bazı poliçelerde sigortalı, aracı hasar gördüğünde anlaşmalı servis ağını kullanacağını taahhüt ederse (şirketin yönlendirdiği servislere gidecekse) indirim alabilir. Bu “anlaşmalı servis indirimi” olarak bilinir. BMW i5 için, yetkili servis dışında onarım düşünmüyorsanız zaten, böyle bir kloz prim düşüşü sağlayabilir.
- Muafiyet İndirimi: Kasko poliçenize bir muafiyet koymayı kabul ederseniz (örneğin her hasarda ilk 5.000 TL’yi ben öderim, üstünü sigorta öder gibi), primde ciddi indirimler olabilmektedir. Bu bir nevi hasarı paylaşma yöntemidir ve karşılığında %10-20’ye varan prim düşüşü sağlanabilir. Ancak muafiyetli poliçede küçük hasarlarda cepten ödeme yapacağınızı unutmayın.
Tüm bu indirimler, sigorta şirketinin pazarlama stratejisine göre sunulur ve poliçeye özel olarak yansıtılır. Resmî bir indirim oranı standardı yoktur; fakat hasarsızlık indirimi haricindeki indirimler genelde toplam primin %5-15 aralığında değişen oranlarda olabilmektedir. Poliçenizi yaptırırken teklif aldığınız acenteye veya online formda, hak edebileceğiniz indirimler konusunda bilgi vermeyi unutmayın. Örneğin, “Bu benim ikinci aracım, aynı şirkette diğer aracımın poliçesi de var” demek size ekstra indirim sağlayabilir. Sigorta şirketleri, uyguladıkları indirim ve sürprim (ek prim) nedenlerini poliçede ve teklif dökümanlarında belirtirler. Yani poliçenizde, “kampanya indirimi”, “fleet indirimi”, “internet özel indirimi” gibi notlar görebilirsiniz. Bu şeffaflık, olası bir anlaşmazlıkta primin nasıl oluştuğunu anlamanızı sağlar. BMW i5 kasko indirimi açısından, hasarsızlık en büyük etken olmakla birlikte, aracı güvenli koşullarda kullanmanız (örneğin günlük kapalı garajda tutuluyorsa, bazı şirketler bunu beyan alıp değerlendirebilir), doğru beyanlarla poliçenizi düzenlemeniz ve sadık müşteri olmanız da dolaylı indirim etkileri yaratır. Ayrıca belirli ödeme yöntemlerinde (tek seferde ödeme vs. taksit) faiz veya vade farkı fark edeceğinden, bütçeniz uygunsa tek seferde ödeyerek fiilen daha az ödemiş olursunuz. Özetle, kasko indirimleri konusunda bilinçli olmak, ödediğiniz primin olabildiğince düşmesine katkı sağlayacaktır. Poliçenizi yaptırırken tüm indirim imkanlarını değerlendirin, gerekirse birkaç şirkete durumunuzu anlatarak teklif alın. Unutmayın, her indirim uygulaması poliçede not edilmelidir ve ileride sürdürülebilir olmalıdır (örneğin bir yıl uygulanan kampanya indirimi, sonraki yıl otomatik kalkabilir; bunu acenteniz size açıklayacaktır). En nihayetinde, alacağınız kapsam ile ödediğiniz prim arasında dengeli bir poliçe hedeflenmelidir.
BMW i5 Kasko Yenileme
Kasko sigortası poliçeleri genellikle 1 yıllık süre için düzenlenir ve sürenin sonunda yenilenmesi gerekir. BMW i5’iniz için yaptırdığınız kasko poliçesi de, başlangıç ve bitiş tarihleri poliçede yazılı olacak şekilde bir yıl boyunca geçerli olacaktır. Kasko yenileme sürecinde dikkat edilmesi gereken önemli noktalar şunlardır:
- Yenileme Zamanlaması: Poliçenizin bitiş tarihinden önce sigorta şirketiniz veya acenteniz genelde size yenileme teklifi hazırlar ve bildirir. Kasko poliçesi, aksi kararlaştırılmadıkça bitiş günü saat 12:00’de sona erer. Yeni poliçenizin de kesintisiz devam etmesi için, mümkünse bitiş tarihinden önceki gün veya aynı gün öğleden önce yenilemeyi yaptırmalısınız. Eğer poliçenizi vadesi bittikten günler/haftalar sonra yenilerseniz, arada meydana gelebilecek hasarlar kapsama girmeyecektir ve ayrıca hasarsızlık indiriminde kesinti olabilir.
- Tekrar Teklif Alın: Yenileme döneminde mevcut sigorta şirketinizin teklifi kadar, diğer şirketlerden de teklif almak iyi bir uygulamadır. Özellikle BMW i5 gibi değeri yıldan yıla değişebilen bir araçta, piyasadaki prim oranlarını görmek avantaj sağlar. Mevcut şirketiniz hasarsızlık indiriminizi zaten dikkate alacaktır; diğer şirketler de SBM sistemi sayesinde hasarsızlık indiriminizi bilecektir. Bu sayede tüm teklifleri eşit koşulda karşılaştırabilirsiniz. Mevcut şirketinizi değiştirmek, hasarsızlık indiriminizi kaybettirmez (sektör genelinde aktarılır), dolayısıyla en iyi fiyat/kapsam kombinasyonunu sunan şirkete geçiş yapabilirsiniz.
- Poliçe Koşullarını Gözden Geçirin: Yenileme aşaması, poliçenizi revize etmek için fırsattır. Örneğin geçen yıl yurtdışına çıkmadığınız için yurtdışı teminatı almamış olabilirsiniz, ancak bu yıl bir Avrupa seyahati planlıyorsanız yeni poliçeye eklettirebilirsiniz. Veya önceki poliçede muafiyetli idi, hasar da yapmadınız, belki bu yıl muafiyetsiz tam poliçe almak isteyebilirsiniz. BMW i5 modelleri zaman içinde ikinci el değer kaybına uğrayabilir; kasko değeriniz TSB listesine göre otomatik güncellenecektir, ancak aracınıza sonradan pahalı bir aksesuar eklediyseniz (örneğin duvar tipi şarj cihazı dahil edildi ise) bunu beyan ederek poliçeye dahil ettirmeyi yenilemede düşünebilirsiniz.
- Hasar Durumunun Etkisi: Eğer poliçe döneminizde bir hasar gerçekleştiyse, yenileme priminizde hasarsızlık indirimi kaybı nedeniyle artış olabilir. Şirketler, yenileme teklifinde önceki hasarı ve ödenen tazminat tutarını dikkate alır. Büyük bir hasar ödemesi olduysa primde artış (veya indirim gittiği için primin yükselmesi) normaldir. Bu durumda farklı şirketlerden teklif alarak en uygun yenilemeyi bulmak daha da önemli hale gelir. Küçük hasarlarda bazı şirketler müşteri kaybetmemek adına hasarsızlık indirimini bozmadan yenileme yapma esnekliği gösterebilir, bunu teklif aşamasında sorabilirsiniz.
- Poliçe Süresi ve Kesintisiz Koruma: Kasko zorunlu bir sigorta olmadığı için, yenilemeyi geciktirirseniz yasal bir ceza uygulanmaz (trafik sigortasından farklı olarak). Ancak değerli bir araç uzun süre kaskosuz kalırsa, olası bir kazada tüm maddi yük sizin üzerinizde olacaktır. Bu yüzden kesintisiz koruma için yenilemeyi aksatmamak önemli. Hasarsızlık indiriminiz de genellikle poliçe bitiminden itibaren 30 gün içinde yenilerseniz korunur; daha uzun bir ara verirseniz bazı şirketler indirimi sıfırlayabiliyor.
- Poliçe Başlangıç/Bitiş Saatine Dikkat: Genel Şartlara göre kasko poliçeleri belirtilen günde öğlen 12:00’de başlar ve bitiş gününde 12:00’de sona erer, eğer farklı bir saat yazılmadıysa. Bu detay, özellikle bitiş günü öğleden sonra bir kazaya karışmanız halinde önem kazanır – poliçeniz sabah bitmiş olabilir. Yenilerken yeni poliçenin tam olarak eski poliçenin bittiği andan itibaren başlayacak şekilde düzenlendiğine emin olun.
Yenileme sürecinde sigorta şirketiniz değişse bile, önceki poliçeye dair tüm veriler (hasar kaydı, indirim basamağı vs.) SBM üzerinden yeni şirkete açılır. Yani teknik olarak bir kasko sorgulaması yapılarak geçmiş bilgiler paylaşılır. Bu saydamlık sayesinde, örneğin BMW i5 aracınızın önceki 3 yıl hasar yapmadığı bilgisi yeni şirkette de görüleceğinden hak ettiğiniz indirim aynen uygulanır. Son olarak, yenilenen poliçenin şartlarını da ilk defa poliçe alıyormuş gibi okumakta fayda var. Şirket veya ürün değiştirirseniz, teminatlarda ufak farklılıklar olabilir. Özel klozlar, asistans hizmet limitleri gibi detayları kontrol edin. Özellikle yeni poliçede eksik kalan bir teminat olmamasına dikkat edin (örneğin önceki poliçede orijinal parça teminatı varken yenisinde yoksa, eklettirin). BMW i5 kasko yenilemesi, aracınızın değerinin yüksek oluşu nedeniyle önem arz eden bir konudur. Her yıl güncel koşullarla poliçenizi revize ederek, hem en iyi fiyatı yakalayabilir hem de aracınızı uygun şekilde güvence altında tutmaya devam edebilirsiniz. Unutmayın, sigorta ihtiyaçlarınız zamana göre değişebilir; yenileme bu değişimleri poliçeye yansıtmak için en iyi fırsattır.
BMW i5 Kasko Zorunlu mu?
Hayır, kasko sigortası zorunlu bir sigorta türü değildir. Türkiye’de motorlu araçlar için kanunen yaptırılması mecburi olan sigorta, Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası, bilinen adıyla zorunlu trafik sigortasıdır. Bu yükümlülük, 2918 sayılı Karayolları Trafik Kanunu’nun 91. maddesi uyarınca her araç işleteni için geçerlidir. Yani trafiğe çıkan her aracın, üçüncü kişilere verebileceği zararları teminat altına alan trafik poliçesi yaptırması şarttır ve yaptırılmazsa idari para cezası ve trafikten men gibi yaptırımlar uygulanır. Kasko sigortası ise ihtiyari (isteğe bağlı) bir sigortadır. Kasko, trafik sigortasının aksine, sizin aracınızda meydana gelebilecek zararları karşılar ve yaptırılması yasal bir zorunluluk olmaktan ziyade bir tercihtir. Araç sahipleri kendi risklerini güvence altına almak amacıyla kasko poliçesi satın alırlar. Bu tamamen kişinin maddi risk algısına ve aracının değerine bağlı bir karardır. BMW i5 gibi yüksek değerli ve teknolojik bir araç için kasko yaptırmak şiddetle tavsiye edilir ancak yine de kanunen zorunlu tutulmamıştır. Kasko yaptırmadığınız takdirde, olası bir kaza, çalınma veya hasar durumunda kendi aracınıza gelecek zararları cebinizden karşılamayı göze almış olursunuz. Trafik sigortası yalnızca karşı tarafa verdiğiniz zararları limitler dahilinde öder; aracınızın tamir masrafları veya çalınması durumundaki kaybınız trafik poliçesinden karşılanmaz. Bu nedenle finansal korunma açısından kasko sigortası kritik öneme sahiptir, fakat yasal zorunluluk açısından bakıldığında, yaptırmamanız durumunda trafik polisi size cezai işlem uygulamaz. Bazı özel durumlarda kasko yaptırılması fiilen zorunlu hale gelebilir ancak bu da kanuni bir zorunluluk değil, sözleşmesel bir gerekliliktir. Örneğin banka kredisiyle BMW i5 satın aldıysanız, kredi sözleşmenizde araca kasko sigortası yaptırmanız ve bankayı menfaatdar (rehin alan) olarak göstermeniz istenebilir. Bu durumda kasko, kredi şartını yerine getirmek için mecburi olur; yaptırmazsanız banka sözleşme ihlali sayabilir. Yine leasing (finansal kiralama) ile alınan araçlarda leasing şirketi kasko poliçesini genellikle zorunlu tutar. Ancak altını çizelim, bunlar kanunun değil, finansal kurumların koyduğu şartlardır. Resmî kurumların kasko sigortasına bakışını özetlemek gerekirse: Zorunlu trafik sigortası kamu menfaati gereği kanunen zorunlu tutulurken, kasko sigortası piyasaya bırakılmış, rekabetçi bir üründür. Sigorta yaptırma bilincini artırmak amacıyla çeşitli duyurular yapılmakla birlikte, mevzuatta kasko için bir yaptırım veya denetim bulunmamaktadır. SEDDK ve Türkiye Sigorta Birliği gibi kurumlar, araç sahiplerini kasko yaptırmanın önemi konusunda bilgilendirirler ancak son karar araç sahibine aittir. Bu çerçevede, bir BMW i5 sahibi olarak trafik sigortanızı mutlaka yaptırmalı, kasko sigortasını ise güçlü şekilde tavsiye edildiğini bilerek değerlendirmelisiniz. Özellikle lüks bir elektrikli araca sahipseniz, kasko yaptırmamanın finansal riski oldukça yüksektir. Ama yine de sorunun cevabı: Hayır, kasko zorunlu değil; isteğe bağlıdır.
BMW i5 Kasko Yurtdışı Teminatı
Yurtdışı teminatı, kasko sigortasının Türkiye dışındaki ülkelerde de geçerli olmasını sağlayan ek bir teminattır. Standart kasko poliçeleri, genel şartlara göre yalnızca Türkiye sınırları içinde geçerlidir. Bu, poliçede aksi belirtilmedikçe, aracınız yurt dışındayken meydana gelen zararların kasko kapsamı dışında kalacağı anlamına gelir. BMW i5 ile yurt dışına seyahat etmeyi planlıyorsanız, poliçenize yurtdışı teminatı klozu ekletmeniz gerekir. Yurtdışı teminatının kapsamı: Bu teminat, genellikle coğrafi olarak Avrupa ülkelerini ve/veya belirli komşu ülkeleri kapsar. Poliçenizde “Coğrafi Sınır” başlığı altında Türkiye haricinde hangi ülkelerde geçerli olduğu listelenir. Birçok sigorta şirketi için Yeşil Kart sistemine dahil Avrupa ülkeleri, ayrıca KKTC, bazı Balkan ülkeleri ve Orta Doğu ülkeleri bu teminat alanına dahildir. Ancak her şirketin kapsamı farklı olabilir; seyahat rotanıza göre bunu netleştirmelisiniz. Örneğin BMW i5 ile Avrupa turuna çıkacaksanız, poliçenizin tüm AB ülkelerini kapsadığından emin olun. Nasıl eklenir ve maliyeti: Yurtdışı teminatı, ek bir prim karşılığı verilir. Kasko priminizin genelde %10’u civarında bir ek ücretle bu teminat sağlanabilir, ancak bu oran şirketten şirkete değişir. Teminat eklenirken, poliçede belirtilen yurtdışında geçerli teminat limiti Türkiye’dekiyle aynı mı, yoksa bir alt limit var mı kontrol edilmelidir. Çoğu poliçe, “poliçedeki teminatlar yurtdışında da aynen geçerlidir” şeklinde olur. Bazıları ise belirli riskleri hariç tutabilir veya özel şart koyabilir. Yurtdışında hasar durumunda: Böyle bir teminatınız varsa ve BMW i5 aracınızla yurtdışında bir kazaya karıştıysanız ya da aracınız çalındıysa, yapmanız gerekenler poliçenizde yazar. Genellikle bulunduğunuz ülkede derhal polise başvurarak tutanak tutturmanız ve akabinde Türkiye’deki sigortacınıza olayı bildirmeniz istenir. Hasar onarımı genellikle Türkiye’ye dönüşte yetkili servislerde yapılır; ancak araç kullanılamaz durumdaysa, asistans hizmetleri devreye girerek çekici ve gerekirse Türkiye’ye nakil gibi işlemleri organize eder (asistans paketinize bağlı olarak). Poliçenizde yurtdışında onarım ve nakil koşulları da özel şartlarda tanımlanmıştır. Bir önemli nokta da, Yeşil Kart (Green Card) Sigortası ile kasko yurtdışı teminatının karıştırılmamasıdır. Yeşil Kart, zorunlu trafik sigortanızın yurt dışında geçerli olmasını sağlayan ayrı bir belgedir ve ülkeler bazında geçerliliği vardır; üçüncü şahıslara karşı sorumluluğunuzu kapsar. Kasko yurtdışı teminatı ise kendi aracınızın zararlarını karşılar. Örneğin Almanya’da kaza yaptığınızda, karşı tarafa verdiğiniz zarar için Yeşil Kart sigortanız devreye girerken, BMW i5’inizdeki hasarı kasko yurtdışı teminatınız karşılar. Poliçe genel şartları yönüyle: Genel Şartlar madde A.4.1, “Türkiye sınırları dışında meydana gelen zararlar, ancak ek sözleşme ile teminat altına alınabilir” demektedir. Bu hüküm, yurtdışı teminatının yasal dayanağıdır. Dolayısıyla ek sözleşme yoksa sigortacı yurt dışındaki zararı ödemez. Ek sözleşme (kloz) varsa ve poliçeye işlendiyse, şartlarına uygun olarak ödeme yapar. Yurtdışı teminatının zorunluluğu: Eğer BMW i5 ile sık sık yurt dışına çıkmıyorsanız, bu teminatı alıp almamak size kalmıştır. Fakat bir defaya mahsus bile olsa planlanmış bir seyahatiniz varsa, kısa süreliğine dahi olsa kasko yurtdışı teminatını ekletmek akıllıca olur. Bazı şirketler bu teminatı yıllık poliçeye eklemek yerine, sınır geçişinden hemen önce başlatılıp sonrası için geçerli olan kısa süreli bir sertifika şeklinde de sunabilir (nadir bir uygulama). Genellikle en kolayı, poliçeye baştan eklemektir. Özetle, BMW i5 kasko yurtdışı teminatı, aracınızın Türkiye dışında da kasko koruması altında olmasını sağlar. Bu teminat olmadan yurt dışında yaşayacağınız hasarlarda kasko poliçeniz devreye girmeyecektir. Özellikle Avrupa yolculukları yapan veya yurt dışında ikamet eden (aracını götüren) BMW i5 sahipleri için vazgeçilmez bir güvencedir. Poliçenizi düzenlerken veya yenilerken bu ihtiyacı göz önünde bulundurun ve sigorta danışmanınızdan yurtdışı klozunu talep edin.
BMW i5 Kasko ve Trafik Sigortası Farkı Nedir?
Kasko sigortası ile trafik sigortası, araç sahiplerinin sıkça karıştırdığı ancak temelde çok farklı amaçlara hizmet eden iki sigorta türüdür. BMW i5 gibi bir araca sahipseniz, her ikisinin de önemi büyüktür fakat kapsamları ve yasal statüleri farklıdır:
- Zorunluluk ve Hukuki Durum: Trafik sigortası (resmi adıyla Zorunlu Mali Sorumluluk Sigortası), kanunen yaptırılması mecburi olan sigortadır. Her araç trafiğe çıkabilmek için geçerli bir trafik poliçesine sahip olmalıdır. Buna karşılık kasko sigortası tamamen isteğe bağlıdır; yaptırmamanın bir cezası yoktur (ancak maddi risk size aittir). Kasko, aracınızı güvenceye almak için yaptırdığınız bir tür “özel sigorta”dır.
- Kapsanan Riskler: Trafik sigortası, aracınızın bir kazada üçüncü şahıslara (karşı tarafa veya üçüncü kişilere) verdiği zararları, kusur oranınız dahilinde, poliçe limitlerine kadar karşılar. Örneğin BMW i5 ile bir kazaya karıştınız ve siz kusurlu bulundunuz; karşı tarafın aracının tamir masraflarını, yaralanma varsa tedavi giderlerini trafik sigortanız ilgili limitler çerçevesinde öder. Kasko sigortası ise sizin kendi aracınızın başına gelen zararları karşılar – ister tek taraflı kaza yapın, ister kusurlu olun ya da olmayın, aracınızda oluşan hasarı kasko poliçeniz öder. Ayrıca kasko, aracınızın çalınması, yanması gibi trafik kazası dışında kalan riskleri de teminat altına alır; trafik sigortası bunları karşılamaz.
- Teminat Limitleri: Trafik sigortasının teminat limitleri kanun ve yönetmeliklerle belirlenmiştir. Belirli maddi zarar limitleri ve kişi başı/sorumluluk başı bedeni zarar (sakatlık/ölüm) limitleri vardır. Örneğin 2026 yılı için bir kazada karşı tarafın aracına verilecek maddi zararların trafik sigortası tarafından karşılanma üst sınırı X TL olabilir; zarar bu tutarı aşarsa aşan kısmı kusurlu sürücü cebinden öder veya varsa kaskosundaki İhtiyari Mali Mesuliyet teminatından ödenir. Kasko sigortasında ise teminat limiti, aracınızın kasko değeri/bedeli kadardır (ve ek teminatlarınızın limitleri kadardır). Yani BMW i5’in kasko bedeli 7 milyon TL ise, tam ziya durumunda alabileceğiniz maksimum tazminat 7 milyon TL’dir. Kasko teminatları sizin seçtiğiniz limitlere göre de şekillenebilir (örneğin aksesuarlar için ek limit, İMM teminatı limiti gibi); trafik sigortasında limitler standarttır ve yükseltilemez.
- Kime Öder?: Trafik sigortasında sigorta şirketi hasar ödemelerini daima zarar gören üçüncü kişilere yapar. Kendi aracınızın hasarı için siz trafik poliçenizden ödeme alamazsınız. Hatta trafik sigortanızın muhatabı aslında karşı taraftır; siz poliçe sahibi olarak sadece sorumluluğunuzu yerine getirmiş olursunuz. Kaskoda ise sigorta şirketi tazminatı sigortalıya, yani size veya sizin göstereceğiniz servise öder. Kendi aracınızı tamir ettirmek için kasko tazminatını siz alırsınız. Başka bir ifadeyle, trafik sigortası bir sorumluluk sigortası iken, kasko sigortası bir mal sigortasıdır.
- Kapsam Farkı Örnekleri: Diyelim BMW i5 ile tek başınıza kaza yapıp bir ağaca çarptınız. Aracınızda 100 bin TL hasar var, üçüncü kişiye zarar yok. Bu durumda trafik sigortanız hiçbir ödeme yapmaz (çünkü üçüncü şahıs zararı yoktur), kasko sigortanız varsa 100 bin TL’yi (düşülebilecek muafiyet yoksa) karşılar. Başka bir senaryoda, trafikte bir araca çarptınız ve %100 kusurlu bulundunuz; karşı tarafın aracında 50 bin TL, sizin BMW i5’te 50 bin TL zarar var. Trafik sigortanız karşı tarafın 50 bin TL hasarını ödeyecektir. Kaskonuz varsa, kendi aracınızdaki 50 bin TL’yi de kasko karşılayacaktır. Eğer kaskonuz yoksa, kendi aracınızın tamir masrafı tamamen size ait kalır. Karşı tarafın masrafını ise trafik poliçeniz limit dahilinde öder, limit aşılırsa yine siz sorumlu olursunuz.
- Fiyatlandırma ve Prim: Trafik sigortası primleri, araç türü ve bulunduğu il gibi faktörlere ve hasar geçmişinize (basamak sistemine) göre devlet denetiminde belirlenir; azami prim tutarları SEDDK tarafından düzenlenir (özellikle otomobil segmentinde azami prim uygulaması vardır). Kaskoda ise prim tutarları serbest piyasada şirketlerin rekabetine göre oluşur. Bu yüzden trafik sigortası primleri şirketler arasında çok büyük farklılık göstermez (belirli tarife dahilinde), kasko primleri ise oldukça değişken olabilir. Ayrıca trafik sigortasında hasarsızlık indirimi basamakları kanunla sabittir, kaskoda şirketlerin uygulamaları benzerdir ama kanunen sabit değildir – yine de fiiliyatta trafik sigortasına benzer indirim basamakları kullanılır.
- Poliçe Genel Şartları: Her iki sigortanın da Hazine (SEDDK) tarafından belirlenmiş genel şartları vardır. Trafik sigortası genel şartları daha çok üçüncü şahıslara ödenecek tazminat süreçlerini ve limitleri tanımlar. Kasko genel şartları ise hangi durumların teminat olduğunu, teminat dışında nelerin kaldığını, tarafların yükümlülüklerini tanımlar. Örneğin trafik poliçesinde sizin aracınıza ilişkin hiçbir teminat yokken, kasko poliçesinde karşı tarafa ilişkin bir hüküm yoktur (sadece rücu konuları hariç).
Özetle, trafik sigortası ve kasko sigortası arasındaki fark, birinin sizin karşınızdaki sorumluluğunuzu, diğerinin sizin kendi malınızı güvence altına almasıdır. İdeal olan, BMW i5 gibi bir araçta ikisinin de bulunmasıdır: Trafik sigortası yasal bir zorunluluk ve karşı tarafa karşı koruma kalkanınız, kasko sigortası ise sizin aracınız için kalkan. Her ikisine de sahip olmak, olası bir kazada hem hukuki yükümlülüklerinizi yerine getirmenizi sağlar hem de kendi mal varlığınızı korur. Bir de yaygın yanılgıyı giderelim: Karşı taraf %100 kusurlu ise ve sizin kaskonuz yoksa bile, karşı tarafın trafik sigortası sizin araç hasarınızı öder (limitler dahilinde). Yani kaskonuz yoksa, tamamen korumasız değilsiniz – ancak bu yalnızca karşı taraf kusurluysa işe yarar. Siz kusurluysanız veya tek taraflı hasarsa, kasko yoksa kimse size ödeme yapmaz. Bu nedenle akıllı risk yönetimi açısından, özellikle yeni ve değerli bir otomobil olan BMW i5’te, trafik sigortasına ek olarak kasko poliçesinin de mutlaka yaptırılması tavsiye edilir.
BMW i5 Modelleri
BMW i5, BMW’nin 5 Serisi’nin tamamen elektrikli versiyonudur ve birden fazla model seçeneğiyle piyasaya sunulmuştur. 2026 yılı itibarıyla BMW i5 ailesinin başlıca modelleri ve özellikleri şöyledir:
- BMW i5 eDrive40: Bu, i5’in standart versiyonudur. Arkadan itişli (RWD) olup elektrik motoru arka aksa güç verir. eDrive40, yaklaşık 250 kW (340 beygir gücü) güç üretir. 0-100 km/s hızlanması 6 saniyenin biraz üzerindedir. Tek şarjla menzili WLTP verisine göre ~500 km civarındadır (kullanıma bağlı değişir). Luxury Line veya M Sport donanım paketleriyle satın alınabilir. Bu modelin 2025 yılı TSB kasko değeri yaklaşık 5 milyon TL düzeyinde belirlenmiştir (sıfır km fiyat aralığına paralel). eDrive40, aile kullanımına ve konfor odaklı sürüşe yönelik bir seçenektir.
- BMW i5 M60 xDrive: Bu model, yüksek performanslı versiyondur ve BMW’nin M departmanı dokunuşuna sahiptir. M60 xDrive, çift elektrik motorlu (ön ve arka akslarda) dört tekerlekten çekiş (AWD) sunar. Toplam sistemi ~442 kW (601 beygir gücü) güç üretir ve 0-100 km/s hızlanması yaklaşık 3.8 saniyedir – oldukça etkileyici bir performans değeridir. Menzili biraz daha düşük olup ~450 km civarındadır, çünkü performansa yönelik ayarlara sahiptir. M Sport süspansiyon, fren ve tasarım detaylarıyla gelir. Bu modelin 2025 yılı kasko değer listesindeki karşılığı ~8,7 milyon TL gibi yüksek bir tutardır, ki bu aracın yeniyken fiyatının da çok yüksek olmasından kaynaklanır. M60, performans tutkunları ve üst düzey donanım arayanlara hitap eder.
- BMW i5 Touring (Station Wagon): BMW, 2024 yılında i5’in Touring adı verilen station wagon (estate) kasa tipini de tanıtmıştır. BMW i5 Touring, özellikle Avrupa pazarında ailelere ve geniş bagaj alanı isteyenlere yönelik bir seçenektir. Teknik olarak eDrive40 ve M60 güç aktarma organlarıyla benzer şekilde sunulur (Örn: i5 eDrive40 Touring ve i5 M60 Touring varyantları olabilir). Touring versiyonun performansı sedan ile yakın, menzili ise aerodinamik farktan dolayı belki birkaç km daha düşüktür. Bagaj hacmi artmıştır ve arka tasarım bir hatchback/estate formundadır. 2026 itibarıyla bu model Türkiye’de yeni yeni görülmeye başlanabilir. Kasko değerleri, sedan karşılıklarına yakın olacaktır (belki ufak bir farkla).
- Donanım ve Batarya Seçenekleri: Tüm i5 modelleri ileri lityum-iyon batarya teknolojisi kullanır. Yaklaşık 80-81 kWh kapasiteli batarya paketi mevcuttur. Şarj özellikleri olarak, DC hızlı şarj ile ~30 dakikada %10’dan %80 doluma ulaşabilirler (150 kW üzerinde destek ile). Donanım paketleri arasında Luxury Line daha klasik şık bir görünüm sunarken, M Sport paketi araca sportif dokunuşlar katar. Güvenlik ve otonom sürüş teknolojileri, BMW i5’te en üst düzeydedir (Driving Assistant Professional, adaptif hız sabitleyici, şerit takip, park asistanı vb. sistemler). İç mekânda büyük kavisli ekran (Curved Display) ve iDrive 8 işletim sistemli bilgi-eğlence yer alır.
- BMW i5’in Kasko Açısından Değerlendirilmesi: Model çeşitleri arasında kasko primi ve değeri açısından en belirleyici fark, araçların fiyatlarıdır. M60 xDrive gibi modeli, eDrive40’a göre daha pahalı ve yüksek güçlü olduğundan kasko bedeli de yüksektir, dolayısıyla kasko primi genellikle daha yüksek çıkar. Touring kasa ile sedan kasa arasında ise kasko açısından büyük bir fark olmaz; ağırlık ve fiyat dengesi benzer olduğu için primler yakın olacaktır. TSB listelerinde de Touring modeller, sedanlarla aynı veya çok küçük farklarla değerlenir. Elektrikli bir araç olması nedeniyle BMW i5’in kasko poliçelerinde “elektrikli araç özel şartları” bulunmaz; standart kasko şartları geçerlidir ancak batarya, elektrik motoru gibi bileşenlerin olası hasarları da teminat içindedir. Servis maliyetleri yüksek olabileceği için kasko primleri benzer içten yanmalı bir 5 Serisi’ne göre biraz daha yüksek olabilir.
Tablo: BMW i5 Öne Çıkan Modelleri ve Kasko Değerleri (2025 yılı itibarıyla)
Not: Yukarıdaki kasko değerleri 2025 Aralık ayı TSB listesinden alınan yaklaşık değerlerdir. 2026’da bu tutarlar enflasyon ve piyasa koşullarına göre revize edilebilir. Güç ve performans verileri fabrika verileridir. BMW i5 modelleri, premium elektrikli araç segmentinde üst düzey teknolojiyi, performansı ve konforu bir arada sunar. Kasko sigortası açısından her bir modelin değerine uygun teminat belirlemek ve doğru poliçe yapmak önemlidir. Aracınız ister eDrive40 ister M60 olsun, poliçenizde aracın tam model adının doğru yazıldığından emin olun (özellikle kasko değer listesinde doğru karşılığı bulması için). Sonuç itibarıyla, BMW i5 ailesinin tüm üyeleri geleceğin mobilitesine göz kırpan ve sigortalanması ihmal edilmemesi gereken kıymetli araçlardır.
Kaynakça
- Türkiye Sigorta Birliği (TSB) – Kasko Değer Listesi Bilgilendirmesi, Sigorta şirketlerinin araç değerlerini belirlemede kullandığı liste ve piyasa fiyatlarının dikkate alınmasına dair açıklama. (Resmî sektör duyurusu)
- Kara Araçları Kasko Sigortası Genel Şartları – Resmî Gazete, 01.04.2013, kasko sigortasının kapsamı, teminatları, coğrafi sınırı ve ek sözleşme ile teminat altına alınabilecek haller. (Hazine ve Maliye Bakanlığı onaylı genel şartlar)
- Sigorta Bilgi ve Gözetim Merkezi (SBM) – Resmi SBM Duyuruları ve Hizmetleri, e-Devlet üzerinden trafik ve kasko poliçe bilgilerinin sorgulanabilmesi ve TRAMER360 ile araç kasko/hasar geçmişi raporu hizmeti. (Kamu kurumu niteliğinde meslek kuruluşu)
- 2918 sayılı Karayolları Trafik Kanunu – Madde 91, motorlu araç işletenlerin zorunlu mali sorumluluk (trafik) sigortası yaptırma yükümlülüğünü düzenleyen hüküm. (Türkiye Cumhuriyeti Kanunu)
- Türkiye Sigorta Birliği 2023 Sektör Raporu – İstatistikî Veriler, Türkiye’de faaliyet gösteren sigorta şirketleri sayısı (hayat dışı 47 şirket) ve sektörel bilgiler. (TSB Yıllık Rapor)
- Türkiye Sigorta Birliği (TSB) – Araç Kasko Değer Listesi Sorgulama Rehberi, kasko değerinin hesaplanma yöntemi ve TSB listesinin kullanımı hakkında bilgilendirme. (TSB Yararlı Bilgiler sayfası)


