

BMW E60 Kasko Fiyatları Ne Kadar? 2026 BMW E60 Kasko Fiyatları Ne Kadar?
BMW 5 Serisi E60 kasa tipindeki bir araç için kasko sigortası fiyatı, sabit bir tutar olmayıp araç özellikleri ve sigortalı profiline göre değişkenlik gösterir. 2026 yılı için kasko primleri; aracın yaşı, modeli, kasko değeri, kullanım amacı ve sürücünün hasar geçmişi gibi kriterler temel alınarak sigorta şirketlerince serbest piyasa koşullarında belirlenmektedir. Kasko sigortasında devlet tarafından belirlenmiş sabit bir tarife bulunmaz; her şirket kendi aktüeryal hesaplarına göre prim hesaplar. Bu nedenle BMW E60 model bir araç için farklı sigorta şirketlerinden alınacak tekliflerde prim tutarları değişebilir. Rekabet sayesinde genellikle primler araç değerinin belli bir yüzdesi civarında oluşur. Araç kasko değeri, kasko primini etkileyen en önemli unsurlardandır. Türkiye Sigorta Birliği (TSB) tarafından her ay yayımlanan Araç Kasko Değer Listesi ile tüm araçların güncel sigorta değerleri paylaşılır. BMW E60 serisine ait bir aracın 2026 yılı kasko değeri, üretim yılı ve modeline göre bu listede belirtilmiştir. Örneğin, daha eski (2004 model gibi) bir E60’ın kasko bedeli daha yeni (2010 model gibi) bir E60’a göre daha düşük olacaktır. Sigorta şirketleri de prim hesabında bu resmi kasko değer listesindeki tutarları veya piyasa rayiç bedelini dikkate alır. 2026 yılı listesinde araç değerleri belli olduğundan (resmî kaynaklarda ilan edildiği üzere), aracınızın kasko sigortası tekliflerini bu değerlere göre karşılaştırabilirsiniz. Kasko fiyatını belirlerken ayrıca seçilen teminat kapsamı da önemlidir. Dar kasko, genişletilmiş kasko gibi ürün türleri kapsam arttıkça prime yansır. Hasarsızlık indirimi, isteğe bağlı ek teminatlar veya muafiyet (kendinizin karşılayacağı küçük hasar tutarı) uygulaması da primde indirim veya artışa neden olabilir. Sonuç olarak 2026 BMW E60 kasko sigortası ücreti, birkaç bin TL’den başlayıp kapsam ve risk durumuna göre daha yüksek tutarlara çıkabilmektedir. En doğru fiyat, aracın bilgileri girilerek sigorta şirketlerinden alınacak kasko teklifi ile netleşecektir. Resmî bir taban fiyat olmadığından, araç sahiplerinin birden fazla şirketten teklif alıp karşılaştırması önerilir.
BMW E60 Kasko Teklifi Al, En Uygun BMW E60 Kasko Fiyatları
Bir BMW E60 için en uygun kasko sigortası fiyatını bulmak amacıyla, farklı sigorta şirketlerinden kasko teklifi almanız gerekir. Türkiye’de kasko primleri serbestçe belirlendiği için, aynı araç ve sürücü bilgileriyle farklı şirketler değişik prim tutarları sunabilir. Teklif alma süreci genellikle şu adımlarla ilerler:
- Araç ve Sigortalı Bilgilerinin Hazırlanması: Aracınızın marka-modeli (BMW 5 Serisi E60), model yılı, motor gücü, trafiğe çıkış tarihi ve plaka bilgileri yanı sıra kendi T.C. kimlik numaranız, sürücü yaşınız ve ikamet iliniz gibi bilgiler istenecektir. Bu bilgiler prim hesaplamasında kullanılır.
- Sigorta Şirketi veya Aracılarıyla İletişim: Doğrudan sigorta şirketlerinin acenteleri, web siteleri veya çağrı merkezleri üzerinden teklif alabilirsiniz. Ayrıca, broker veya dijital karşılaştırma platformları (resmî lisanslı olanlar) da birden çok şirketin teklifini görmenizi sağlar.
- Teminat ve Kapsam Seçimi: Teklif alırken poliçenin kapsamını belirleyin. Standart kasko teminatları tüm şirketlerde benzer olsa da ek teminatlar (mini onarım, ikame araç, aksesuar teminatı vb.) ve muafiyet seçenekleri poliçe içeriğini ve fiyatı etkiler. İhtiyaçlarınıza göre kapsamı özelleştirerek fiyat-performans dengesi kurabilirsiniz.
- Tekliflerin Karşılaştırılması: Birden fazla şirketten gelen prim tekliflerini ve teminat detaylarını yan yana karşılaştırın. Sadece en düşük fiyatı değil, sunulan teminatların genişliğini, hasarsızlık indirim koruma gibi avantajları ve şirketin hizmet kalitesini de değerlendirin.
- En Uygun Poliçenin Seçilmesi: Tüm verileri değerlendirdikten sonra beklentilerinize en uygun gördüğünüz teklifi seçip poliçenizi düzenleyebilirsiniz. Poliçenizin SBM (Sigorta Bilgi Merkezi) sistemine işlendiğini ve e-poliçe olarak size ulaştırıldığını kontrol edin.
En uygun kasko fiyatı, herkes için aynı şirket anlamına gelmeyebilir; bu nedenle her yıl yenileme döneminde piyasadan tekrar teklif almak yararınıza olabilir. Unutmayın, kasko sigortası isteğe bağlı bir ürün olmakla beraber içerdiği güvenceler düşünüldüğünde aracınız ve bütçeniz için önemli bir korumadır. Özellikle 2026 yılı itibarıyla artan araç değerleri göz önüne alındığında, uygun fiyatlı ancak kapsamlı bir kasko poliçesi seçmek riskleri yönetmenizde faydalı olacaktır. Resmî kurumlar, kasko poliçesi seçerken sigortalıların fiyat kadar kapsam ve güvenilirlik kriterlerine de dikkat etmelerini önermektedir. Bu nedenle, en ucuz yerine ihtiyaçlara en uygun poliçeyi seçmek uzun vadede daha doğru bir karar olacaktır.
BMW E60 Kasko Değeri Hesaplama, BMW E60 Kasko Oranları
Kasko değeri, bir aracın sigorta kapsamındaki azami maddi değerini ifade eder. Türkiye’de her yıl (ve her ay güncellenen) resmi kasko değer listeleri, araçların marka, model ve yaşına göre piyasa rayiç değerlerini içerir. BMW E60 model bir aracın kasko değeri de, Türkiye Sigorta Birliği tarafından hazırlanan bu listelerde belirlenmektedir. Araç sahipleri, Gelir İdaresi Başkanlığı veya TSB üzerinden yayınlanan güncel listelere bakarak araçlarının kasko değerini öğrenebilirler. Örneğin, 2005 model bir BMW E60’ın 2026 yılındaki kasko değeri listede X TL olarak yer alıyorsa, sigorta şirketleri poliçe teminat bedelini bu tutar civarında belirleyecektir. Kasko değeri hesaplama işlemi, araç yaşı arttıkça ve ikinci el piyasa değeri düştükçe azalan bir trend gösterir. Bu değer hesaplanırken INDICATA gibi ikinci el piyasa verileri de TSB tarafından dikkate alınmaktadır. Kasko oranları tabiri ise genellikle kasko priminin araç değerine oranını veya hasarsızlık indirimi gibi yüzdesel indirimleri ifade eder. Kasko sigortasında sabit bir prim oranı yoktur; ancak risk düzeyine göre prim, araç değerinin belirli bir yüzdesi seviyesinde oluşabilir. Örneğin lüks ve yüksek riskli bir araçta prim oranı %5’e yaklaşabilirken, daha düşük risk profilinde %2–3 seviyelerine inebilir. Bu oran, sigortalının risk geçmişi (kazasız geçirdiği yıllar) ile de azalır. Hasarsızlık indirimi oranları, sigorta şirketinin kural setine göre %30’dan başlayıp %60’a veya daha üzerine kadar çıkabilmektedir. Kasko değeri hesaplama yapılırken, aracın model bilgileri doğru girilmelidir. BMW E60 için örneğin “2008 BMW 520i” şeklinde model ve yıl seçilerek ilgili listedeki karşılığı bulunur. Bu değer, poliçede genellikle “araç bedeli” olarak belirtilir ve kasko poliçesi kapsamında ödenecek azami tazminat bu tutarla sınırlıdır. 2013’te yürürlüğe giren yeni düzenlemeyle, poliçelerde sabit bir sigorta bedeli yazmak yerine “rayiç bedeline kadar teminat” ibaresi yer almaya başlamıştır. Bu da, hasar anında araç değeri poliçe başlangıcından bu yana değişmiş olsa bile, hasar tarihindeki gerçek rayiç değerin ödeneceği anlamına gelir. Dolayısıyla kasko değeri, her zaman aracın güncel piyasa fiyatına uyarlanır.
BMW E60 Kasko Sorgulama
Kasko sorgulama, bir aracın kasko poliçesiyle ilgili bilgilere ulaşmak veya aracın daha önceki sigorta hasar geçmişini öğrenmek amacıyla yapılan işlemleri kapsar. Kendi aracınıza ait kasko poliçe bilgilerini ve hasar kayıtlarını öğrenmek için e-Devlet Kapısı üzerinden sunulan hizmetleri kullanabilirsiniz. “Kasko Poliçe ve Hasar Bilgileri Sorgulama” hizmeti aracılığıyla adınıza kayıtlı araçların plaka numarasını girerek mevcut kasko poliçenizin detaylarını ve varsa hasar geçmişini görüntüleyebilirsiniz. Bu sorgulama, Sigorta Bilgi ve Gözetim Merkezi (SBM) veritabanıyla entegre olup güncel ve doğru bilgiyi sunar. İkinci el bir BMW E60 satın almayı düşünüyorsanız, aracın geçmiş hasar bilgilerini ve kasko hasar kayıtlarını sorgulamak isteyebilirsiniz. Bu durumda SBM’nin 5664 SMS servisi veya web sorgulama hizmeti devreye girer. Aracın plakasıyla 5664’e kısa mesaj göndererek aracın geçmiş hasar kayıtları, değişen parça bilgileri ve poliçe durumu gibi bilgilere ulaşılabilir. SBM’nin web sitesi üzerinden de plaka veya şasi numarası ile benzer bir sorgulama yapılması mümkündür. Bu servisler sayesinde aracın önceki kasko hasarları, pert kaydı olup olmadığı gibi kritik bilgilere erişim sağlanır. Kasko sorgulaması yaparken dikkat edilmesi gereken, kişisel verilerin korunması ve yetkisiz kişilerin başkalarına ait detaylı poliçe bilgilerine erişememesidir. Bu nedenle e-Devlet üzerinden yapılan sorgulamalarda yalnızca araç sahibi kendi aracının detaylarını görebilir. SBM’nin SMS hizmeti ise daha genel hasar bilgisi verir ve bir ücret karşılığında kullanılabilir. Ayrıca, kasko poliçenizin geçerlilik süresini ve teminat detaylarını takip etmek önemlidir; zira poliçe bitiş tarihini kaçırmamak, yenilemeyi zamanında yapmak için gereklidir. Özetle, BMW E60 veya başka bir araca ait kasko bilgilerini resmî kanallar üzerinden sorgulayarak güncel ve güvenilir verilere ulaşmak mümkündür.
BMW E60 Kasko Hizmeti Veren Kasko Firmaları, BMW E60 Anlaşmalı Kasko Şirketleri
Türkiye’de kasko sigortası branşında faaliyet gösteren tüm sigorta şirketleri, BMW E60 gibi bir araca kasko poliçesi düzenleyebilir. Bu alanda uzmanlaşmış veya “BMW ile anlaşmalı özel bir kasko şirketi” bulunmamaktadır; önemli olan, sigorta şirketinin SEDDK (Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu) tarafından ruhsatlandırılmış ve Türkiye Sigorta Birliği üyesi bir şirket olmasıdır. 2025 yılı itibarıyla ülkede toplam 71 adet sigorta, reasürans ve emeklilik şirketi faaliyet göstermektedir. Bunların önemli bir kısmı elementer (hayat dışı) branşında, dolayısıyla araç sigortalarında (trafik ve kasko) hizmet veren şirketlerdir. Kasko hizmeti veren firmalar arasında seçim yaparken dikkat edilecek husus, şirketin finansal güvenilirliği, hasar anındaki hizmet kalitesi ve sunduğu teminatların yeterliliğidir. Resmî kurumlar, sigortalılara poliçelerini alırken herhangi bir aracı kurum ya da tek bir şirkete bağlı kalmadan tüm seçenekleri değerlendirmelerini önerir. Bu kapsamda, tüketiciler Türkiye Sigorta Birliği web sitesinden veya SEDDK’nın yayımladığı şirket listelerinden mevcut sigorta şirketlerinin bilgilerine ulaşabilirler. TSB’nin paylaştığı listede, her şirketin unvanı ve iletişim bilgileri yer alır (ancak bu listede prim karşılaştırması yapılmaz, sadece şirketler tanıtılır). Anlaşmalı kasko şirketleri ifadesi bazen otomotiv markalarının kendi müşterilerine sağladığı özel indirimli poliçeleri çağrıştırabilir. Bazı otomobil yetkili satıcıları veya finans kurumları, belirli sigorta şirketleriyle kampanya anlaşmaları yaparak yeni araç alan müşterilere özel fiyatlı kasko sunabilir. Ancak bunlar genel piyasa dışında ekstra bir teminat farkı yaratmaz, sadece fiyat avantajı olabilir. BMW E60 özelinde, ikinci el bir model olduğundan bu tarz bir kampanya genellikle söz konusu değildir. Dolayısıyla, BMW E60 için kasko yaptırmak istediğinizde dilediğiniz sigorta şirketini seçebilirsiniz. Önemli olan, şirketin Türkiye’de geçerli ruhsatı olması ve poliçeyi düzenlerken TSB Kasko Değer Listesi gibi resmi referansları kullanmasıdır. Her şirket, sunduğu hizmet ve fiyatla rekabet ettiğinden, aracınız için en iyi teklifi almak adına farklı firmaları karşılaştırmanız önerilir.
BMW E60 Kasko Hasarsızlık İndirimleri
Hasarsızlık indirimi, kasko sigortasında sigortalının poliçe dönemi boyunca hasar yapmaması durumunda bir sonraki poliçede uygulanan prim indirimidir. Bu indirim, güvenli sürüşü teşvik eden önemli bir avantaj olup, BMW E60 dahil tüm araçların kasko poliçelerinde geçerlidir. Genellikle ilk hasarsız yılın sonunda belirli bir oranda indirim kazanılır ve hasar yapılmayan her yıl ile bu indirim kademeli olarak artar. Örneğin, birinci hasarsız yıl sonunda %30 civarı indirim elde eden sigortalı, arka arkaya birkaç yıl hasarsız devam ederse indirim oranı %50–60 seviyelerine kadar yükselebilir. Böylece kasko poliçesi yenilenirken prim çok daha uygun hale gelir. Hasarsızlık indiriminin sürekliliği, poliçenin zamanında yenilenmesine de bağlıdır. Kasko yenileme döneminde poliçenizi aksatmadan devam ettirirseniz, kazandığınız indirim hakkı korunur. Bu indirim hakkı sigorta şirketinden bağımsızdır; yani poliçe yenilerken farklı bir şirkete geçseniz bile hasarsızlık indirim seviyeniz SBM (Sigorta Bilgi ve Gözetim Merkezi) üzerinden görülebildiği için yeni şirket tarafından da aynen uygulanır. Sigorta Bilgi Merkezi, tüm sigorta şirketlerinin hasarsızlık kademesi verilerini ortak bir sistemde takip ettiğinden, şirket değiştirseniz dahi indiriminiz devam eder. Bu durum, rekabeti ve tüketici haklarını koruyan bir uygulamadır. Bir aracın satılması durumunda, hasarsızlık indirimi hakkı araç sahibine aittir. Örneğin BMW E60 aracınızı satıp yeni bir araca geçtiğinizde, mevcut kasko poliçenizi sona erdirip yeni aracınız için poliçe düzenlettirirken hasarsızlık indirimini yeni poliçeye aktarabilirsiniz. Bunun için eski poliçenizin zeyilname (ek belge) ile sonlandırılıp indirim hakkınızın belgelenmesi yeterlidir. Aynı şekilde, poliçe süresinde küçük bir hasar yaşanıp sigorta şirketinden tazminat alınmadığı (hasar masrafını kişinin kendi karşıladığı) durumlarda da hasarsızlık indirimi genellikle bozulmaz. Ayrıca bazı kasko poliçelerinde hasarsızlık koruma teminatı bulunmaktadır; bu ek teminat, küçük ölçekli bir hasar ödemesi yapılsa bile indirim hakkınızı korur. Resmî olarak belirlenmiş sabit indirim oranları olmasa da, sektör genelinde hasarsızlık indirimi 4. yıl sonunda maksimum seviyeye ulaşır ve poliçe yenilemelerinde %60 veya üzeri indirim sağlayabilir. SEDDK ve Türkiye Sigorta Birliği, hasarsızlık indirimlerinin tüketici lehine korunması yönünde sektörü gözetir. Nitekim 1 Ocak 2026 tarihinde yürürlüğe giren bir düzenleme ile araç değişikliği durumunda hasarsızlık indiriminin yeni araca da aktarılabileceği açıkça hatırlatılmıştır. Sonuç olarak, hasarsızlık indirimi kasko sigortasında en büyük tasarruf kalemlerinden biri olup kazasız geçirilen her yılın ödülü olarak değerlendirilebilir.
BMW E60 Online Kasko Sigortası
Online kasko sigortası, sigorta poliçesinin internet üzerinden teklif alınması, satın alınması ve dijital ortamda düzenlenmesi anlamına gelir. Günümüzde Türkiye’de hemen hemen tüm büyük sigorta şirketleri, web siteleri veya mobil uygulamaları aracılığıyla online kasko teklifi verme ve poliçe satışı yapabilmektedir. BMW E60 aracınız için de çevrimiçi olarak hızlı bir şekilde kasko teklifi almanız ve satın alma işlemini tamamlamanız mümkündür. Bu süreçte, gerekli bilgileri (araç ve sürücü bilgileri) dijital forma girerek anında prim hesaplatabilir, farklı teminat seçeneklerini karşılaştırabilir ve dilediğiniz poliçeyi kredi kartı ile satın alabilirsiniz. Resmî düzenlemelere göre, online düzenlenen kasko poliçeleri fiziken basılan poliçeler ile aynı hukuki geçerliliğe sahiptir. Dijital olarak oluşturulan poliçeler, sigorta şirketi tarafından elektronik imza ile imzalanmakta ve SBM sistemine kayıt edilmektedir. Poliçe belgesi PDF formatında e-posta ile tarafınıza iletilir veya indirilebilir. Sigortacılık mevzuatına göre sigorta şirketleri poliçe sahibinin talebi halinde basılı poliçe de gönderebilir; ancak elektronik poliçe aslen yeterli ve geçerlidir. Dolayısıyla online kanaldan satın aldığınız kasko sigortası için ayrıca bir kağıt doküman gerekmez. E-poliçenizin bir çıktısını alarak veya dijital halini saklayarak dilediğiniz zaman ibraz edebilirsiniz. Online kasko sigortasının avantajları, öncelikle zaman ve maliyet tasarrufu sağlamasıdır. Aracınız için evinizin konforunda veya ofisinizden çıkmadan teklif alabilir, ödeme yapabilirsiniz. Birçok şirket online başvuruya özel indirimler de sunabilmektedir (örneğin internet özel indirimi veya kredi kartına taksit imkanları). Ayrıca, poliçe şartlarını kendi hızınızda inceleme ve karşılaştırma şansınız olur. Ödeme aşamasında sistemler güvenlidir; 3D Secure gibi yöntemlerle kredi kartı bilgileriniz korunur. Dikkat edilmesi gereken nokta, online poliçenizi alacağınız platformun gerçekten ilgili sigorta şirketine ait resmi kanal veya yetkili acente olmasıdır. Bilinmeyen web sitelerine kişisel bilgi vermemeli, mümkünse doğrudan şirketlerin kendi sitelerini veya Türkiye Sigorta Birliği tarafından tanınan aracı platformları kullanmalısınız. Sonuç olarak, BMW E60 için online kasko teklifi almak ve poliçeyi dijital olarak düzenlemek, güncel teknolojinin sağladığı bir kolaylıktır. Resmî kurallar çerçevesinde gerekli tüm onaylar ve kayıtlar dijital ortamda yapıldığından, online satın alınan poliçeniz tamamen geçerli ve güvence sağlayıcıdır. Dilediğiniz zaman poliçe numaranız ile SBM üzerinden poliçe doğrulaması yaparak da içinizi rahatlatabilirsiniz.
BMW E60 Kasko Teminatları, Ek Teminatları, Özel Şart ve Uygulamalar
Bir kasko poliçesi, temel teminatlar ve ek teminatlar olmak üzere iki kategoride koruma sağlar. Temel kasko teminatları, Kara Araçları Kasko Sigortası Genel Şartları’nda tanımlanmış olup tüm şirketlerde aynıdır. Bu teminatlar, bir aracın karşılaşabileceği ana riskleri kapsar:
- Çarpma-Çarpışma: Aracın başka bir araçla veya cisime çarpması, devrilmesi, yuvarlanması gibi kazalar sonucu oluşan zararlar.
- Yanma: Aracın herhangi bir sebeple yanması neticesinde meydana gelen zararlar.
- Hırsızlık: Aracın veya parçalarının çalınması ya da çalınmaya teşebbüs edilmesi ile oluşan zararlar.
- Üçüncü Kişilerin Vermiş Olduğu Zararlar: Araca kasıtlı olarak verilen zararlar (vandalizm) veya fiil ehliyeti olmayan kişilerin (örneğin çocukların) yol açtığı zararlar.
Yukarıdaki tüm riskleri içeren poliçeye “Kasko (Full Kasko)” denir. Eğer sadece bir kısmı alınırsa “Dar Kasko”, tüm temel riskler ve bazı ek riskler alınırsa “Genişletilmiş Kasko”, tüm temel ve bütün ek riskler poliçeye dahil edilirse “Tam Kasko” adını alır. Sigorta şirketleri sattıkları ürünün kapsamına göre bu isimleri poliçede belirtmek zorundadır. Ek teminatlar, temel kapsam dışında kalan ve ek prim ödeyerek poliçeye dahil edilebilen riskleri kapsar. Kasko sigortası genel şartlarında aşağıdaki risklerin ancak ek sözleşme ile teminat altına alınabileceği belirtilmiştir:
- Deprem ve Doğal Afetler: Deprem, toprak kayması, fırtına, dolu, sel veya yanardağ püskürmesi nedeniyle aracın uğrayacağı zararlar bu kategoriye girer.
- Terör, Grev, Lokavt, Halk Hareketleri: 3713 sayılı Terörle Mücadele Kanunu kapsamındaki terör eylemleri, sabotajlar veya grev, kargaşa, ayaklanma gibi durumlarda oluşan zararlar ek teminatla güvenceye alınabilir.
- Yurtdışı Teminatı: Kasko poliçesi normalde Türkiye sınırları içinde geçerli olduğundan, aracın yurt dışındaki kullanımı sırasında oluşan zararların teminat altına alınması için bu ek teminat gereklidir.
- İhtiyari Mali Sorumluluk (IMS): Kasko poliçesine eklenebilen bu teminat, aracın kazası sonucu karşı tarafa verilen zararların, zorunlu trafik sigortası limitlerini aşan kısmını karşılar (kasko kendi aracınızı korurken IMS karşı tarafın zararını ek olarak üstlenir).
Yukarıdakiler dışında sigorta şirketleri mini onarım teminatı, anahtar kaybı, ikame araç gibi ek hizmetleri de poliçelere ekleyebilmektedir. Bu ek teminatlar ve özel uygulamalar poliçenin özel şartlarında detaylandırılır. Özel şartlar, sigorta şirketinin genel şartlara aykırı olmamak kaydıyla kendi sunduğu ekstra hüküm ve klozları ifade eder. Örneğin, kaskoda muafiyet uygulaması (hasarın belli bir tutarına kadarının sigortalı tarafından karşılanması) bir özel şart olabilir ve primi düşürür. Benzer şekilde aksesuar teminatı için özel limitler, orijinal parça garantisi, belirli servislerde onarım şartı gibi uygulamalar poliçenin özel şartlarında yer alabilir. Sigortacılık mevzuatı, tüm şirketlerin Kasko Sigortası Genel Şartları’na uymasını zorunlu kılar. Bu genel şartlar Resmî Gazete’de yayımlanmış olup sektörde standarttır. Hiçbir poliçe, sigortalının aleyhine olacak şekilde genel şartların kapsamını daraltamaz. Ancak sigortalı lehine genişleten özel klozlar eklenebilir. Poliçenizi incelerken teminatların tanımlarını, hariç kalan durumları ve özel şartlardaki istisnaları dikkatlice okumak önemlidir. Özellikle “küçük çaplı hasar onarımları teminatı”, “orijinal parça kullanımı”, “değer kaybı ödemesi” gibi konular poliçeden poliçeye değişebilen özel şartlardandır. Kısaca, BMW E60 kasko poliçeniz hem sizi standart risklere karşı korur, hem de ihtiyaç duyduğunuz ek güvenceleri isteğe bağlı almanıza imkan tanır. Poliçenizin özel şartlar bölümünde bu kapsamların nasıl uygulandığı açıkça belirtilir.
BMW E60 Kasko İndirimleri
Kasko sigortasında indirimler, hasarsızlık indirimi dışında da çeşitli şekillerde karşımıza çıkabilir. Sigorta şirketleri müşteri profilini ve risk durumunu göz önüne alarak farklı indirim kalemleri uygulayabilirler. BMW E60 gibi bir araç için poliçe yaptırırken yararlanılabilecek bazı indirim türleri şunlardır:
- Hasarsızlık İndirimi: Bir önceki bölümde detaylı açıklandığı üzere, en yüksek indirim oranını sağlayan faktördür. Kazasız geçirilen yıl sayısına bağlı olarak biriken bu indirim, kasko primini %60’a varan oranlarda düşürebilir.
- İkame Poliçe (Sadakat) İndirimi: Poliçenizi aynı şirkette kesintisiz olarak yeniliyorsanız veya aynı anda birden fazla poliçeniz (örn. konut, DASK vb.) aynı şirkette mevcutsa, şirketler sadakat indirimi uygulayabilir. Bu indirim, müşteriyi elde tutma amacıyla sunulan çoklu poliçe indirimi olarak da bilinir.
- Aracın Güvenlik Donanımlarına Bağlı İndirim: Aracınızda hırsızlığa karşı alarm, GPS takip cihazı, immobilizer gibi güvenlik sistemleri varsa veya garajda park ediliyorsa, bazı şirketler bunu daha düşük risk olarak değerlendirip primde indirim yapabilir.
- Sürücü Profili İndirimi: Sigorta şirketleri, düşük riskli gördükleri sürücülere ekstra indirim sunabilir. Örneğin, uzun yıllardır yüksek hasarsızlık kademesinde olan bir sürücüye veya ileri sürüş teknikleri eğitimi almış kişilere özel indirimler tanımlanabilir.
- Ödeme Şekline Göre İndirim: Peşin ödemede veya tek seferde kredi kartından ödemede, taksitli ödemeye kıyasla bir miktar indirim yapılması yaygın bir uygulamadır. Bazı sigorta şirketleri peşin ödeme indirimi adı altında daha uygun fiyat verebilir.
- Kampanya ve Sezon İndirimleri: Sigorta şirketleri belirli dönemlerde (yıl sonu kampanyaları, ilkbahar ayları vb.) veya belirli müşteri gruplarına (örneğin belli bir meslek grubuna, kamu çalışanlarına) özel indirim kampanyaları yapabilir. Bu tür kampanyalar genellikle şirketlerin web sitelerinde veya duyurularında yer alır.
Resmî mevzuat, indirimlerin uygulanmasına engel olmaz; aksine serbest tarife rejimi nedeniyle şirketler kendi indirim politikalarını özgürce belirleyebilir. Ancak SEDDK tarafından tüketicinin korunması amacıyla, verilen indirimlerin poliçe kapsamını azaltmaması ve adil rekabeti bozmaması için denetimler yapılır. Ayrıca tüm indirimlerin, poliçe üzerinde şeffaf şekilde belirtilmesi zorunludur (poliçe primi hesap tablosunda “hasarsızlık indirimi”, “kampanya indirimi” gibi kalemlerle gösterilir). Bir diğer önemli indirim unsuru da muafiyet uygulamasıdır. Muafiyet, belirli bir tutara kadar olan hasarları sigortalının kendi karşılaması anlamına gelir ve kabul edilen muafiyet oranına/tutarına göre prim indirimi yapılır. Örneğin %1 muafiyetli bir poliçede, her hasarın belli bir kısmı sigortalı tarafından ödeneceği için prim daha düşük olabilir. Bu da dolaylı bir indirim mekanizmasıdır. Özetle, BMW E60 kasko sigortası yaptırırken sadece hasarsızlık indiriminiz değil, yukarıda sayılan farklı indirim olanakları hakkında da bilgi almanız faydalı olacaktır. Teklif aşamasında sigorta şirketine indirim haklarınızı (varsa başka poliçeleriniz veya donanım özellikleri gibi) belirtmek, daha uygun prim elde etmenizi sağlayabilir. Resmî kaynaklar, sigortalıların kendilerine sunulan indirimleri ve bunların koşullarını poliçede net olarak görmeleri gerektiğini vurgulamaktadır. Poliçenizi teslim alırken uygulanan indirimlerin oranlarını kontrol etmek, sonraki dönemlerde devamı için gerekli şartları anlamak açısından da önemlidir.
BMW E60 Kasko Yenileme
Kasko yenileme, mevcut kasko poliçenizin vadesi dolarken yeni dönem için poliçenizin devam ettirilmesi işlemidir. BMW E60 aracınızın kasko sigortasını yenilerken dikkat etmeniz gereken bazı noktalar vardır. Öncelikle, poliçenizin bitiş tarihini önceden not alarak yenileme dönemini kaçırmamanız önemlidir. Kasko poliçeleri genellikle 1 yıllık düzenlenir ve bitiş tarihinden itibaren yenilenmezse aracınız kapsam dışı kalır. Yenilemeyi zamanında yapmak, hasarsızlık indirimi gibi kazanılmış haklarınızın da kesintiye uğramamasını sağlar. Çoğu sigorta şirketi, poliçe bitimine yakın dönemde müşterilerine yenileme hatırlatması yapar; ancak sigortalının da proaktif olması yararlıdır. Yenileme sürecinde, mevcut poliçenizi gözden geçirip teminatlarda güncelleme yapma fırsatınız vardır. Örneğin, önceki yıl ek teminat almadıysanız ama bu yıl yurt dışı teminatı eklemek istiyorsanız, yenileme teklifi alırken bunu belirtmelisiniz. Benzer şekilde, araç değerinizdeki değişim (TSB’nin kasko değer listesindeki olası güncellemeler) yeni poliçede priminizi etkileyebilir. 2026 yılında araç değerlerinde genel bir artış olduysa, yenilemede priminiz bir miktar yükselebilir; ancak hasarsızlık indiriminiz devreye girerek bunu dengeleyecektir. Kasko yenilerken aynı sigorta şirketi ile devam edebileceğiniz gibi, farklı bir şirketin daha uygun teklifini de tercih edebilirsiniz. Hasarsızlık indiriminiz SBM üzerinden evrensel olduğu için şirket değiştirseniz bile indirim hakkınız korunur. Ancak burada dikkat edilmesi gereken, mevcut poliçenizde hasarsızlık indirim koruma gibi bir avantaj varsa, yeni şirkette bunun devam edip etmeyeceğini öğrenmektir. Mevcut şirketiniz kimi zaman müşteri kaybetmemek için özel indirimler veya yenileme sadakat indirimi sunabilir. Bu nedenle, yenileme döneminde hem mevcut sağlayıcınızdan hem de alternatif şirketlerden fiyat ve şart teklifi almak doğru bir yaklaşımdır. Resmî bir zorunluluk olmamakla birlikte, kasko poliçelerinde genellikle 15 günlük ek bir yenileme süresi uygulaması mevcuttur. Yani poliçenizin bitişinden itibaren 15 gün içinde yenilerseniz hasarsızlık indiriminiz etkilenmez şeklinde şirket uygulamaları olabilir (bu uygulama, trafik sigortasında yasal olarak vardır; kasko için ise şirket insiyatifindedir). Bu konuyu, poliçe genel şartlarınızda veya acentenizden öğrenebilirsiniz. Yenileme işlemi sonucunda düzenlenen yeni poliçenizi mutlaka kontrol edin. Özellikle başlangıç ve bitiş tarihleri, teminat tutarları ve prim tutarı doğru mu diye bakın. Eğer araç bilgilerinizde ya da kullanım koşullarınızda (örneğin aracı iş için kullanmaya başlama gibi) değişiklik olduysa, bunları da beyan ederek poliçeye işletmek gerekir. SEDDK ve ilgili mevzuat, sigortalının beyan yükümlülüğünü vurgular; doğru beyan yenilemede de geçerlidir. Sonuç olarak, BMW E60 kasko yenilemenizi zamanında ve doğru bilgilerle yapmak, kesintisiz bir güvence ve avantajlı primler için en temel şarttır.
BMW E60 Kasko Zorunlu mu?
Hayır, kasko sigortası zorunlu bir sigorta türü değildir. Türkiye’de trafiğe çıkan her araç için yaptırılması kanunen mecburi olan sigorta **Zorunlu Mali Sorumluluk Sigortası (trafik sigortası)**dır. Bu, Karayolları Trafik Kanunu’nun 2918 sayılı kanununun 91. maddesi ile düzenlenmiştir: “İşletenlerin, ... sorumluluklarının karşılanmasını sağlamak üzere mali sorumluluk sigortası yaptırmaları zorunludur.”. Yani her araç sahibi üçüncü kişilere verebileceği zararlar için trafik sigortası yaptırmak durumundadır. Kasko sigortası ise aracın kendi zararlarını karşılamaya yönelik, tamamen isteğe bağlı (ihtiyari) bir sigorta türüdür. Hiçbir yasa, araç sahibini kasko poliçesi yaptırmaya zorunlu kılmaz. Bununla birlikte, kasko sigortası yaptırmak güçlü bir finansal koruma sağladığı için yetkili kurumlar ve uzmanlar tarafından tavsiye edilmektedir. Trafik sigortası yalnızca karşı tarafa verilen hasarları öder, kendi aracınızın hasarını karşılamaz. Bu nedenle olası bir kazada veya hırsızlık, yanma gibi risklerde kendi aracınızı güvence altına almak istiyorsanız kasko sigortası yaptırmanız gerekir. Bir anlamda, trafik sigortası minimum yasal gereklilik iken kasko sigortası geniş kapsamlı bir gönüllü güvence paketidir. Aracınızın değeri, kullanım sıklığı, park koşulları ve bütçeniz dikkate alındığında kasko poliçesi yaptırıp yaptırmama kararı size bırakılmıştır. Kasko sigortasının zorunlu olmaması, sigorta şirketlerinin poliçe şartlarını serbestçe oluşturabildiği anlamına da gelir. Ancak tüm kasko poliçeleri, Kasko Sigortası Genel Şartları’na tabidir ve Hazine ve Maliye Bakanlığı’nın yetkilendirdiği SEDDK tarafından denetlenir. Bu sayede, isteğe bağlı bir sigorta olmasına rağmen kasko poliçeleri arasında asgari kapsam standardı korunur ve sigortalıların hakları gözetilir. Özetle, BMW E60 veya başka bir araç için kasko yaptırmak kanunen mecburi değil, bir tercihtir. Aracınızın başına gelebilecek risklere karşı ekonomik açıdan hazırlıklı olmak istiyorsanız kasko sigortası güçlü bir çözümdür. Aksi halde, meydana gelebilecek bir hasarın tüm mali yükü araç sahibine ait olacaktır. Resmî kurumlar, özellikle yeni ve değerli araçların kaskosuz trafiğe çıkmasının büyük bir risk olduğunu hatırlatarak, tüm sürücüleri imkanları el verdiğince kasko güvencesi almaya teşvik etmektedir.
BMW E60 Kasko Yurtdışı Teminatı
Yurtdışı teminatı, kasko poliçesinin coğrafi kapsamını Türkiye sınırları dışına genişleten bir ek teminattır. Standart kasko poliçelerinde “Bu sigorta Türkiye sınırları içinde geçerlidir.” ibaresi bulunur. Dolayısıyla, aracınız (BMW E60) yurt dışına çıkarıldığında meydana gelen zararlar normal kasko tarafından karşılanmaz. Ancak sigorta şirketinden yurtdışı ek teminatı satın alarak poliçenize ekletirseniz, belirli ülkelerde oluşabilecek hasarlar da teminat altına alınır. Bu teminat çoğunlukla coğrafi Avrupa ülkelerini ve talebe göre diğer komşu ülkeleri kapsar, ancak her şirketin kapsam tanımı farklı olabileceğinden poliçede hangi ülkelerin dahil olduğunun belirtilmesi önemlidir. Yurtdışı teminatı, özellikle aracınızla sık sık yurtdışına seyahat ediyorsanız kritik öneme sahiptir. Örneğin, Avrupa’ya kendi aracınızla gidecekseniz, sınır kapısından önce kasko poliçenize bu teminatı ekletmeniz önerilir. Bu sayede, yabancı bir ülkede kaza yapmanız veya aracınızın çalınması gibi durumlarda da Türkiye’deki kasko poliçeniz devreye girer. Aksi takdirde, yurtdışında gerçekleşen hasarlar poliçenizce karşılanmayacağı için ciddi maddi kayıplarla karşılaşabilirsiniz. Kasko genel şartları, *“Türkiye sınırları dışında meydana gelen zararlar”*ın ancak ek sözleşmeyle teminat altına alınabileceğini açıkça belirtir. Bu teminatın Yeşil Kart (Green Card) sistemiyle karıştırılmaması gerekir. Yeşil Kart, uluslararası geçerli bir trafik sigortası olup, yurtdışında üçüncü şahıslara verilen zararları teminat altına alır. Kasko yurtdışı teminatı ise sizin kasko poliçenizin kapsamını genişleterek kendi aracınıza gelen zararları yabancı ülkelerde de kapsar. Örneğin, BMW E60 aracınızla Almanya’da kaza yaparsanız, karşı tarafın zararını Yeşil Kart karşılarken, kendi aracınızdaki hasarı kasko yurtdışı teminatınız karşılar. Sigorta şirketleri bu teminatı sunarken genelde poliçe primine ek bir tutar yansıtırlar. 2026 yılı için örneğin yurtdışı teminatı ek priminin, seçilen coğrafi kapsama göre değiştiğini görmekteyiz. Tüm Avrupa ülkelerini kapsayan bir teminat, sadece komşu birkaç ülkeyi kapsayana göre daha yüksek primli olabilir. Ayrıca bazı şirketler yurtdışı teminatını belirli süreli (örneğin 1 aylık) veya yıllık sınırsız olarak sunabilir. Poliçenize ekletirken ihtiyaçlarınıza uygun seçeneği belirtmelisiniz. Son olarak, yurtdışı teminatına sahip olsanız bile, yurt dışında oluşan hasarların tazmin süreçlerinde izlenecek prosedürler ülkeye göre değişebilir. Genellikle, olay yerinde tutanak tutulması, mümkünse fotoğraf çekilmesi ve dönüşte Türkiye’de hasar dosyasının açılması şeklinde bir süreç işler. Sigorta şirketiniz, yurtdışında anlaşmalı olduğu asistans firmaları aracılığıyla da size yardımcı olabilir. Resmî tavsiyeler, uzun yurtdışı seyahatlerinden önce hem trafik sigortanızın Yeşil Kartını hem de kasko yurtdışı teminatınızı kontrol etmeniz yönündedir. Bu sayede, BMW E60 aracınızla gönül rahatlığıyla sınır ötesine çıkabilirsiniz.
BMW E60 Kasko ve Trafik Sigortası Farkı Nedir?
Kasko sigortası ile trafik sigortası, kapsam ve zorunluluk açısından tamamen farklı iki üründür. Zorunlu Trafik Sigortası (resmî adıyla Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası), kanunen her araç sahibinin yaptırmakla yükümlü olduğu ve üçüncü şahıslara verilen zararları karşılayan sigortadır. Bir trafik kazasında sizin kusurunuzla karşı tarafın aracında oluşan maddi zararlar, karşı tarafın yaralanması veya vefatı halinde tedavi masrafları ve tazminatlar trafik sigortanız tarafından, poliçede belirtilen limitler dahilinde ödenir. Bu sigorta, karşı tarafa teminat sağlar ve sizin aracınızdaki hasarı ödemez. Kasko sigortası ise isteğe bağlı olarak yaptırılır ve kendi aracınıza gelen maddi zararları teminat altına alır. Trafik kazası olsun veya olmasın, kasko poliçeniz aracınızın başına gelebilecek çarpma, çalınma, yanma gibi risklerde sizin zararınızı karşılar. Örneğin, BMW E60 aracınızla kaza yaptığınızda trafik sigortanız kusurlu olduğunuz ölçüde karşı tarafın masraflarını öderken, kasko sigortanız sizin aracınızın tamir masraflarını karşılar. Aynı şekilde, aracınız park halindeyken zarar görürse ya da çalınırsa, bundan sadece kasko poliçeniz sorumludur. Trafik sigortası böyle durumlarda devreye girmez. Kapsam farkının yanı sıra, zorunluluk ve limitler açısından da ayrım vardır. Trafik sigortasının teminat limitleri yasalarla belirlenir ve tüm şirketlerde aynıdır (örneğin 2026 yılı için araç başına maddi zarar limiti, kaza başına ölüm/sağlık giderleri limiti vb. gibi rakamlar devlet tarafından belirlenmiştir). Kasko sigortasında ise teminat limitini araç değeri ve ek teminatlar çerçevesinde siz belirlersiniz; poliçe dilediğiniz kapsamda özelleşebilir. Trafik sigortasında primler devlet denetiminde ve tavan fiyat uygulamasıyla seyrederken, kasko primleri serbest piyasada şirketler arasında değişir. Özetle, trafik sigortası başkalarına verdiğiniz zararları karşılayan yasal bir sorumluluk sigortasıdır; kasko sigortası kendi mal varlığınız olan aracınızı koruyan isteğe bağlı bir güvence paketidir. İkisi birbirinin alternatifi değil, tamamlayıcısıdır. Bir araç sahibi olarak trafik sigortanızı yaptırmakla yükümlüsünüzdür; bu sizi hukuki sorumluluktan kurtarır. Kasko ise sizi büyük maddi kayıplardan kurtarır. Dolayısıyla BMW E60 gibi değerli bir aracınız varsa, sadece trafik sigortası ile yetinmek riskli olabilir. En ideal çözüm, yasal zorunluluğu trafik sigortası ile yerine getirirken, kasko sigortası ile de kendi aracınızı güvence altına almaktır. Böylece olası bir kaza durumunda her iki poliçe de kendi alanında devreye girer ve hem siz hem karşı taraf maddi açıdan korunmuş olursunuz.
BMW E60 Modelleri
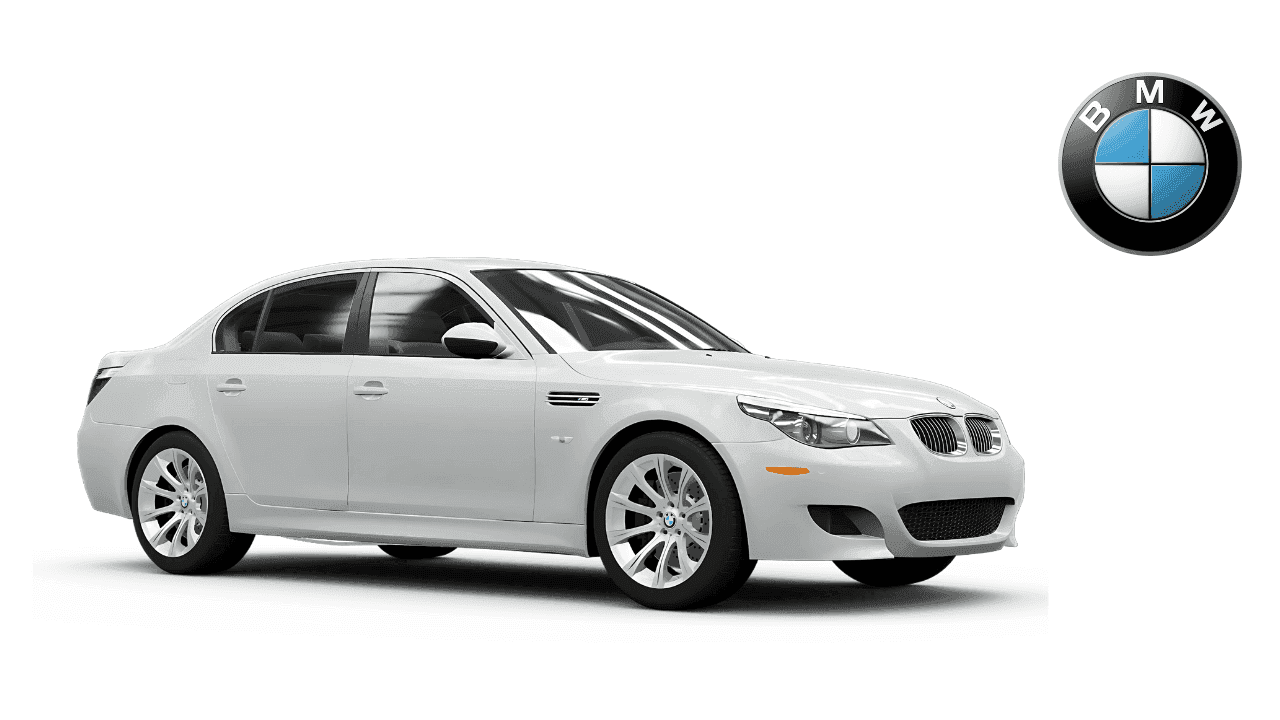
BMW E60, BMW’nin 5 Serisi otomobillerinin beşinci nesline verilen kasa kodudur. E60 kasa 5 Serisi, 2003 yılından 2010 yılına kadar üretilmiştir. Bu nesil içinde E60 kodu sedan gövde tipini, E61 ise Touring (station wagon) gövde tipini temsil etmektedir. BMW E60 serisi, tasarımı Chris Bangle imzalı olup, selefi E39’dan sonra radikal bir tasarım değişikliği ile piyasaya sürülmüştür. Hem teknik hem de donanımsal yenilikler barındıran bu seri, BMW’nin orta-üst sınıf sedan segmentinde o dönem teknoloji vitrinini yansıtmıştır. BMW E60 modelleri çeşitli motor seçenekleriyle üretilmiştir. Benzinli modeller arasında 520i, 525i, 530i, 540i ve yüksek performanslı M5 bulunmaktadır. Örneğin, 520i başlangıç modeli olup 4 silindirli (bazı yıllarda 6 silindirli) bir motora sahipken, 530i 6 silindirli daha güçlü bir versiyondur. BMW M5 (E60) ise bu neslin tepe modelidir ve 5.0 litre V10 motoruyla 507 beygir güç üreten, yüksek performanslı özel bir versiyondur. Dizel cephesinde ise 520d, 525d, 530d gibi modeller yer alır; özellikle Avrupa pazarında dizel E60’lar popüler olmuştur. Tüm bu modellerin ortak kasası E60 olup, farklı motor, donanım ve aktarma özelliklerine sahiptirler. LCI (Life Cycle Impulse) adı verilen makyaj operasyonu 2007 yılında uygulanmış, bu sayede hafif tasarım değişiklikleri ve teknoloji güncellemeleri yapılmıştır (örneğin yeni tip farlar, iDrive sistemi güncellemesi vb.). Sigortacılık bağlamında, BMW E60 modelleri arasında kasko değeri açısından farklılıklar olabilir. Daha üst motorlu veya M5 gibi özel modeller, ikinci el piyasasında daha yüksek değerlere sahip olabileceğinden kasko değer listesinde tutarları diğer versiyonlara göre yukarıda olabilir. Ancak, genel olarak E60 serisinin tüm üyeleri aynı kasa grubunda değerlendiği için sigorta şirketleri poliçe düzenlerken bu aracı “BMW 5 Serisi 2003-2010 (E60)” şeklinde sınıflandırır. Poliçe primleri, model yılınıza ve araç değerine göre belirlenecektir. Örneğin 2004 model bir 525i ile 2010 model bir 525i’nin kasko değerleri farklı olacağından primlerinde de fark olacaktır. Sonuç olarak, BMW E60 modelleri 5 Serisi’nin bir dönemine damga vuran, mühendislik ve tasarım açısından dikkat çekici araçlardır. Bu araçların kasko sigortasını yaptırırken, model yılını ve alt modelini doğru belirtmek (örn. 2008 BMW 520d) önemlidir. Böylece TSB Kasko Değer Listesinden doğru araç bedeli esas alınacak ve olası bir hasarda aracınızın gerçek karşılığı üzerinden tazminat almanız sağlanacaktır. E60 serisi artık üretimde olmadığı için, kasko sigortası kapsamında araç değerleri yıllar geçtikçe düşme eğilimindedir; ancak Türkiye’de ikinci el piyasasının dinamikleri de bu değerlere yansıtılmaktadır. Her halükarda, BMW E60’iniz hangi versiyon olursa olsun, onu korumanın en iyi yolu kapsamlı bir kasko sigortasına sahip olmaktır.
Kaynakça
- Türkiye Sigorta Birliği (TSB) – Kasko Değer Listesi Arşivi (Sigorta şirketlerinin araç değerlerini belirlemede kullandığı resmi liste ve açıklamaları).
- Gelir İdaresi Başkanlığı – Yararlı Bilgiler: Kasko Değer Listesi (Resmî Gazete ve TSB verilerine dayanan, araçların marka-model bazında sigorta değerleri).
- TSB Kara Araçları Kasko Sigortası Genel Şartları – Resmî Gazete’de yayımlanan kasko sigortası genel şartları (1 Nisan 2013). Bu genel şartlar kasko teminatlarının kapsamını ve istisnalarını tanımlar.
- Sigorta Bilgi ve Gözetim Merkezi (SBM) – Sıkça Sorulan Sorular & SBM e-Devlet Hizmetleri. (SBM’nin hasarsızlık indirimi takibi ve e-Devlet üzerinden poliçe sorgulama bilgilerinin kaynağı)
- Karayolları Trafik Kanunu Madde 91 – 2918 sayılı KTK m.91 (Zorunlu trafik sigortasının yasal dayanağı). Bu maddeye göre trafik sigortası zorunlu, kasko ise ihtiyaridir.
- TSB Sıkça Sorulan Sorular (Kasko vs Trafik) – TSB’nin web sitesindeki sigorta rehberi bölümü. (Kasko sigortasının kendi aracınızı, trafik sigortasının ise üçüncü kişileri koruduğuna dair açıklama)
- TSB Sıkça Sorulan Sorular (Hasarsızlık İndirimi) – TSB SSS. (Hasarsızlık indirim hakkının şirket değişse bile korunması ve araç satıldığında yeni araca aktarılması bilgisini içerir.)
- Sigorta ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) Sektör Raporu 2025 – Ocak-Haziran 2025 Sektör Raporu. (Türkiye’de faaliyet gösteren sigorta şirketlerinin sayısı ve sektör verileri)